Author Archive
独身偽装の慰謝料|貞操権侵害の事例と証拠を弁護士が解説
独身偽装という裏切り|許せない気持ちを法的に解決する道
「真剣に愛したあの人は、既婚者だった…」
信頼していた相手が既婚者だったと知れば、将来の見通しが大きく揺らぐことがあります。その衝撃、怒り、悲しみ、そして裏切られたという絶望感は、経験した人にしかわからない、計り知れない苦痛でしょう。あなたのその感情は、決して大げさなものではありません。当然のものです。
「費やした時間と気持ちを返してほしい」「このまま泣き寝入りなんて絶対にしたくない」
そう強く願うのは、人として自然なことです。そして、その許せない気持ちを、単なる感情論で終わらせず、法的な手続きによって解決する道があることを知ってください。
この記事では、弁護士が、独身だと偽られた場合に取り得る法的対応や、慰謝料請求を検討する際のポイントを解説します。相手の不誠実な嘘に対して「貞操権侵害」を根拠に慰謝料を請求するという、正当な権利の行使について、具体的な事例や必要な証拠、手続きの流れを分かりやすく解説します。あなたの傷ついた心が少しでも癒され、前を向くための一助となれば幸いです。このテーマの全体像については、交際相手が既婚者だった場合の法的問題で体系的に解説しています。
独身偽装が「貞操権侵害」にあたる法的根拠とは
「貞操権侵害(ていそうけんしんがい)」という言葉を、初めて耳にした方も多いかもしれません。これは、法律で守られている、とても大切な権利です。
簡単に言うと、「誰と性的関係を持つか、あるいは持たないかを、誰にも邪魔されずに自分の意思で自由に決める権利」のことを指します。これは「性的自己決定権」とも呼ばれ、個人の尊厳の根幹をなすものと考えられています。
では、なぜ独身偽装がこの権利を侵害することになるのでしょうか。
もし相手が既婚者であると知っていれば、あなたは肉体関係を持つという選択をしなかったかもしれません。つまり、相手が「独身である」という嘘をついたことで、あなたは「交際相手は独身である」という間違った前提のもとで、性的関係を持つという極めて重要な意思決定をさせられてしまったのです。
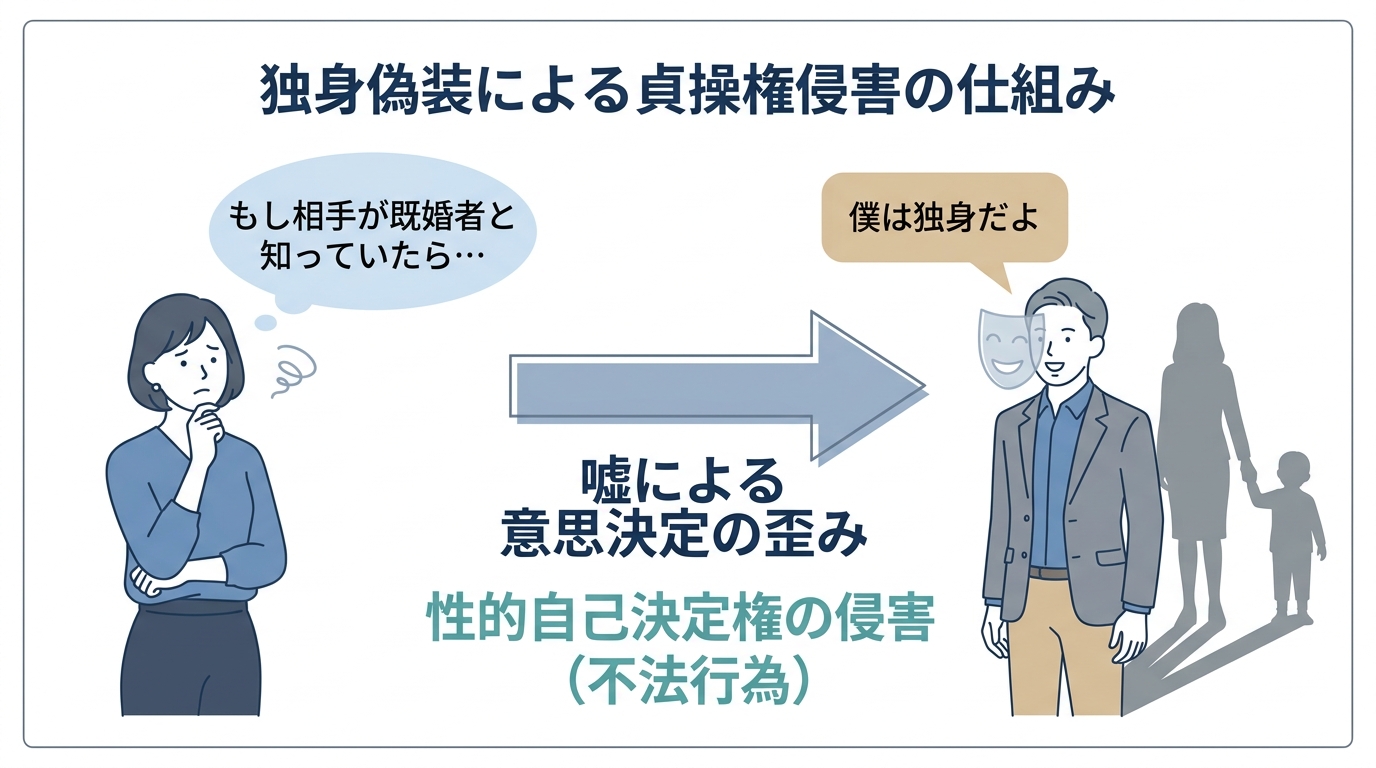
これは、単なる恋愛トラブルや心変わりの問題ではありません。相手の嘘によってあなたの自由な意思決定が歪められた、明確な「不法行為」にあたります。近年、マッチングアプリの普及なども背景に、こうした独身偽装による被害は増加傾向にあり、裁判所も貞操権侵害を認めて高額な慰謝料の支払いを命じる判決を出すケースが増えています。あなたの受けた苦痛は、法的に保護されるべき権利の侵害なのです。
慰謝料はいくら?独身偽装における算定基準を徹底解説
独身偽装による貞操権侵害の慰謝料は、ケースバイケースで判断されるため一概には言えませんが、一般的には数十万円から、悪質なケースでは数百万円にのぼることもあります。なぜこれほどまでに金額に幅があるのでしょうか。
それは、裁判所が画一的な基準で判断するのではなく、個別の事情を総合的に考慮して「精神的苦痛の大きさ」を判断するからです。ここでは、慰謝料の金額を左右する特に重要なポイントを解説していきます。より詳しい慰謝料相場については、貞操権侵害の慰謝料相場をご覧ください。
交際期間の長さが慰謝料に与える影響
慰謝料額を算定する上で、交際期間の長さは非常に重要な要素となります。
- 1年以上の長期にわたる交際: 期間が長ければ長いほど、結婚への期待は高まり、人生設計にも大きな影響を与えたと評価されます。貴重な時間を奪われたことによる精神的苦痛は甚大であると判断され、慰謝料は高額になる傾向があります。
- 半年〜1年程度の交際: 交際が真剣なものであったことを示すには十分な期間であり、慰謝料請求が認められやすい期間といえるでしょう。
- 数ヶ月程度の短期間の交際: 慰謝料が認められる可能性は十分にありますが、「そもそも真剣な交際だったのか」という点が争点になることもあります。相手とのやり取りなど、交際の実態を示す証拠がより重要になります。
結婚の具体性(プロポーズ、両親への紹介など)
単に交際していただけでなく、結婚に向けた具体的な行動があった場合、慰謝料は高額化する傾向にあります。
- 「結婚しよう」といったプロポーズの言葉があった
- お互いの両親に紹介していた
- 婚約指輪を受け取っていた
- 結婚式場の見学や予約をしていた
これらの事実は、あなたが相手の嘘を信じ、将来を真剣に考えていたことの何よりの証拠です。貞操権侵害だけでなく、婚約破棄に準ずるような悪質なケースとして、精神的苦痛がより大きいと判断されるのです。
妊娠・中絶の有無など身体的・精神的苦痛の大きさ
もし、相手の嘘の結果として妊娠し、中絶せざるを得なかったという事情、あるいは出産をしたという事情があれば、それは慰謝料算定における最も重大な増額事由となります。
女性が受ける身体的・精神的ダメージは計り知れず、その苦痛は筆舌に尽くしがたいものです。過去の裁判例や報道では、妊娠・出産などの事情を含む独身偽装の事案で、数百万円規模の損害賠償が命じられた例も存在します。妊娠・中絶に関する費用は、慰謝料とは別に請求できる可能性もあります。
出会いの場(マッチングアプリの種類)も考慮されるか
これは専門家としての視点ですが、出会いのきっかけとなった場所、特にマッチングアプリの種類が、相手の悪質性を判断する上で考慮される可能性があります。
例えば、「独身証明書」の提出が求められるような、真剣な結婚相手を探すための婚活アプリで独身を偽っていた場合、その行為は極めて悪質性が高いと評価されるでしょう。一方で、よりカジュアルな出会いを目的としたアプリの場合、そもそも結婚への期待度が低かったと見なされ、慰謝料額に影響する可能性も否定できません。あなたの状況がどのように評価されるか、一度専門家に相談してみることをお勧めします。
【重要】慰謝料請求を成功させるための証拠集め
当事務所には、独身偽装の被害に遭われた方からのご相談が後を絶ちません。その経験から断言できるのは、慰謝料請求の成否は「証拠」で決まるということです。
相手を問い詰めて感情的になりたい気持ちは痛いほど分かります。しかし、その前に、まずは冷静に、相手が言い逃れできない客観的な証拠を集めることが何よりも重要です。相手に感づかれてしまうと、証拠を削除されるなど、隠滅を図られる恐れがあります。
特に、1〜2ヶ月程度の短い交際期間の場合、「真摯な交際だったのか」という点が争点になりがちです。どのようなアプリで出会ったのか(真剣な婚活アプリか、もっと気軽なものか)、交際していたことが分かる相手の発言がLINEなどに残っているかなど、一つ一つの証拠があなたの主張を裏付ける力になります。ともかく、独身偽装はかなり重要な問題なので、既婚者の方は独身であることを偽らないようにしましょう。
相手が「独身」と偽っていた証拠
相手が積極的に「自分は独身だ」と嘘をついていたことを証明する証拠です。これらは、相手が独身であると説明していた事実を示す重要な資料になります。
- マッチングアプリのプロフィール: 「未婚」「独身」といった表示があるページのスクリーンショットは必須です。
- LINEやメールのやり取り: 「独身だよ」「妻とはとっくに別れた」「結婚を考えたい」といった直接的な発言は決定的な証拠となります。
- 会話の録音: 結婚をほのめかす会話や、独身であることを前提とした会話を録音したものも有効です。
スクリーンショットを撮る際は、必ず日付や時間が表示されるように撮影しましょう。
肉体関係や交際の事実を示す証拠
貞操権侵害を主張するためには、肉体関係があったことと、それが真剣な交際関係の中で行われたことを示す証拠が必要です。
- ホテルへの出入りを推認させるメッセージ(例:「〇〇ホテルで待ってるね」)
- 旅行の予約履歴や、二人で同じ部屋に宿泊したことが分かる写真
- 性交渉があったことをうかがわせるLINEなどのやり取り
- 長期間にわたるメッセージのやり取り(交際期間の証明)
- 二人で写っている多数の写真や動画
これらの証拠を組み合わせることで、単なる一度きりの関係ではなく、継続的な交際関係があったことを立証できます。
相手の身元情報(氏名・住所・勤務先)
慰謝料を請求するためには、相手を特定する必要があります。以下の情報は、可能な限り確保しておきましょう。
- フルネーム(漢字)
- 住所
- 勤務先
- 電話番号
名刺の写真、自宅に届いた郵便物の宛名、会話の中で出てきた情報をメモしておくなど、日頃から意識しておくことが大切です。もし情報が不十分でも、弁護士であれば「弁護士会照会」という制度を使って相手の情報を調査できる場合がありますので、諦めずにご相談ください。
独身偽装の慰謝料を請求する具体的な3ステップ
証拠が揃ったら、いよいよ具体的な請求手続きに移ります。ここでは、一般的な3つのステップをご紹介します。
ステップ1:内容証明郵便で慰謝料を請求する
最初の公式なアクションとして、相手方へ「内容証明郵便」を送付します。これは、一般書留郵便物について、差し出した文書の内容を日本郵便が証明してくれるサービスです。相手に配達された事実まで証明したい場合は、別途、配達証明を付ける必要があります。
単なる手紙とは違い、法的措置を検討しているというこちらの本気度が伝わり、相手に強い心理的プレッシャーを与える効果があります。この文書には、独身偽装の事実、それによって貞操権が侵害されたという法的根拠、請求する慰謝料の額、支払い期限などを明記します。この債権回収の第一歩は、弁護士に依頼することで、より正確かつ効果的に進めることができます。
ステップ2:相手方と示談交渉を行う
内容証明郵便を送付した後、相手方から何らかの反応があれば、示談交渉に進みます。多くの場合、裁判に至る前にこの交渉段階で解決が図られます。
交渉では、慰謝料の金額や支払方法(一括か分割か)、支払期限などを話し合います。感情的にならず、法的な根拠に基づいて冷静に交渉を進めることが重要です。そして、もし話がまとまった場合は、後々のトラブルを防ぐために、必ず合意内容を記した「示談書」を作成しましょう。この交渉段階から弁護士が代理人として立つことで、相手と直接やり取りする負担を軽減しつつ、法的な根拠に基づいた解決を目指すことができます。
ステップ3:交渉決裂の場合は裁判(訴訟)を提起する
残念ながら交渉が決裂した場合、最終手段として裁判所へ民事訴訟を提起することになります。裁判は時間も労力もかかりますが、裁判官という中立的な第三者が、法と証拠に基づいて公正な判断を下してくれます。
訴状の作成や法廷での主張・立証には高度な専門知識が不可欠です。この段階に至った場合は、ご自身の権利を最大限実現するためにも、弁護士に依頼することを強くお勧めします。
慰謝料請求における注意点とリスク
正当な権利である慰謝料請求ですが、行動を起こす前に知っておくべき注意点やリスクも存在します。感情のままに行動してしまい、かえってご自身が不利な立場に追い込まれることのないよう、冷静に確認しておきましょう。
相手の配偶者から訴えられる可能性はある?
「相手の奥さん(旦那さん)から、不倫の慰謝料を請求されないか?」これは、多くの方が抱く最も大きな不安だと思います。
結論から言うと、あなたが相手を既婚者だと「知らず、かつ、知らなかったことについて落ち度(過失)がない」場合は、原則として、相手の配偶者に対して慰謝料の支払い義務を負うことはありません。
ここで重要になるのが、やはり「証拠」です。マッチングアプリの「独身」というプロフィールや、「妻とは別れた」というLINEのやり取りは、あなたが「独身だと信じていた」ことを証明する強力な証拠になります。一方で、交際の途中で相手が既婚者だと気づいたにもかかわらず、その後も肉体関係を続けてしまった場合は、その時点からあなたにも不法行為が成立し、慰謝料を請求されるリスクが生じるため注意が必要です。
SNSでの暴露は名誉毀損に!絶対にしてはいけない行動
裏切られた怒りから、「相手の悪事をSNSで全部バラしてやりたい!」という衝動に駆られるかもしれません。しかし、その行動は絶対に避けてください。
たとえ書かれている内容が事実であっても、インターネット上で個人が特定できる形で相手の社会的評価を下げるような情報を投稿する行為は、名誉毀損罪という犯罪に該当する可能性があります。そうなれば、相手から逆に損害賠償を請求され、あなたが加害者になってしまいかねません。怒りの矛先は、私的な制裁ではなく、法的な手続きという正しい方向へ向けましょう。
慰謝料請求には「時効」がある
慰謝料を請求する権利は、永久に存在するわけではありません。「時効」というタイムリミットがあることを覚えておきましょう。
貞操権侵害のような不法行為に基づく損害賠償請求権は、原則として以下の期間で時効にかかり、権利が消滅してしまいます。
- 損害および加害者を知った時(=相手が既婚者だと知った時)から3年
- 不法行為の時(=肉体関係があった最後の日)から20年
精神的なショックで、すぐに行動を起こせないこともあるでしょう。しかし、あなたの正当な権利を失わないためにも、消滅時効を意識し、できるだけ早く専門家である弁護士に相談することが大切です。
参照: 民法 | e-Gov 法令検索
独身偽装問題に悩んだら、一人で抱え込まず弁護士へ
独身偽装という裏切りは、あなたの心を深く傷つけ、将来への不安をもたらします。法的な問題を解決することはもちろんですが、それ以上に、精神的な負担が非常に大きい、複雑な問題です。
「こんなことで弁護士に相談していいのだろうか」「どう話せばいいか分からない」
そうためらう必要は一切ありません。私たち弁護士は、あなたの状況を丁寧に確認し、法的に取り得る対応を検討します。ご相談いただくことで、相手方との交渉を弁護士に任せることで、直接対応する負担を軽減できる場合があります。
福岡フォワード法律事務所は、ご依頼者様と伴走し、困難を乗り越えて未来へ前進することを理念としています。あなたの悔しい気持ち、許せないという思いを、私自身の悩みとして受け止め、全力でサポートすることをお約束します。どうか一人で抱え込まず、まずはその胸の内をお聞かせください。どんな弁護士を選べばよいか迷っている方も、お気軽にお問い合わせいただければと思います。
独身偽装による慰謝料請求を検討している場合は、証拠を整理したうえで、早めに弁護士へ相談することが大切です。

福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
民事再生後の支払いが困難な時の対処法|弁護士が解説
民事再生後の支払いが困難に…まず知るべきこと
民事再生手続きを経て、裁判所から再生計画の認可決定を受け、ようやく再スタートを切った矢先、「会社の業績が悪化して収入が減ってしまった」「家族が病気になり、急な出費がかさんでしまった」といった予期せぬ事態に見舞われ、計画どおりの返済が難しくなってしまう…。そんな状況に、強い不安と焦りを感じていらっしゃるのではないでしょうか。
再生計画に基づく返済は、原則として3年、最長で5年と長期にわたります。その間に生活状況が変化し、支払いが困難になることは、決して珍しいことではありません。しかし、一番まずいのは、「どうにもならない」と一人で抱え込み、返済を放置してしまうことです。
何もせずに放置してしまうと、最悪の場合、せっかく認められた再生計画が取り消され、減額されたはずの借金が元に戻ってしまう可能性があります。しかし、ご安心ください。民事再生の制度には、このような不測の事態に備えた、法的に認められた救済策がきちんと用意されています。
この記事では、民事再生後の返済が困難になった場合の具体的な対処法について、弁護士が専門的な視点から分かりやすく解説します。この記事を最後までお読みいただければ、ご自身の状況でどのような選択肢があり、次に何をすべきかが明確になるはずです。民事再生の全体像については、民事再生の基本的な仕組みで体系的に解説していますので、併せてご覧ください。
返済を放置した場合に起こる最悪の事態とは?
再生計画どおりの返済が難しいからといって、そのまま放置してしまうことは最も避けるべき選択です。一度や二度の滞納で直ちに再生計画が取り消されるわけではありませんが、状況は確実に悪化していきます。最悪の事態は、債権者から「再生計画の取消し」を申し立てられてしまうことです。
債権者による「再生計画の取消申立て」の要件
債権者は、いつでも自由に再生計画の取消しを申し立てられるわけではありません。これには、民事再生法第189条で定められた厳しい要件があります。
具体的には、再生計画の履行を怠った場合に、「再生計画で認められた権利の総額の10分の1以上に当たる権利を持つ債権者」が申立てを行う必要があります。つまり、一人の債権者だけではこの「10分の1」という要件を満たせない場合、他の債権者と協力して共同で申し立てなければ、裁判所は取消しの手続きを開始しません。
この要件があるため、債権者側も簡単には取消しの申立てができないのが実情です。しかし、だからといって安心はできません。返済の遅延が続けば、複数の債権者が共同で行動を起こすリスクは高まっていきます。
再生計画が取り消されるとどうなるのか
もし再生計画が取り消されてしまうと、民事再生によって得られたメリットはすべて失われてしまいます。最も大きな影響は、減額された借金が元の金額に戻ってしまうことです。それだけでなく、再生計画認可決定後の遅延損害金も加算され、一括で請求される可能性もあります。
そうなると、債権者は元の借金額に基づいて、給与の差し押さえなどの強制執行といった法的手続きを取ることが可能になります。生活再建のために利用した民事再生の効果が失われるおそれがあります。このような最悪の事態を避けるためにも、早期の対応が不可欠です。
【対処法1】再生計画の変更で返済期間を延長する
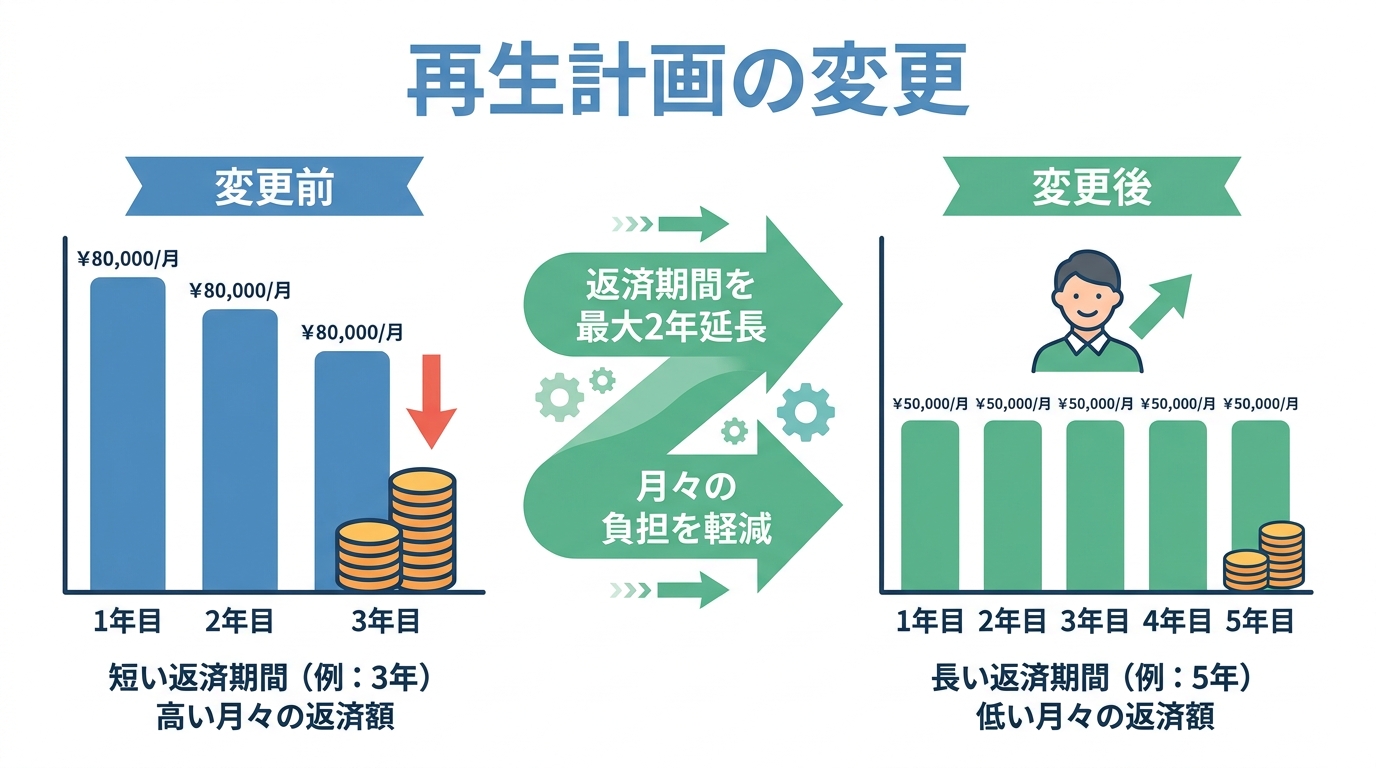
返済が困難になった場合の、最も現実的で一般的な解決策が「再生計画の変更」です。これは、返済総額はそのままに、返済期間を延長することで月々の返済額を減らし、負担を軽くする手続きです。
例えば、残り100万円の返済を1年で支払う計画だった場合、月々の返済額は約8.3万円ですが、これを2年延長して合計3年で支払う計画に変更できれば、月々の返済額は約2.7万円まで軽減できます。この制度を利用することで、現在の収入状況に合わせた無理のない返済計画へと見直すことが可能になります。
再生計画の変更が認められるための3つの要件
ただし、誰でも簡単に再生計画を変更できるわけではありません。民事再生法第234条に基づき、以下の3つの要件をすべて満たす必要があります。
- 再生債務者自身が申し立てること
裁判所が職権で計画を変更してくれることはありません。必ず、ご自身の意思で裁判所に申立てを行う必要があります。 - 「やむを得ない事由」で再生計画の遂行が「著しく困難」になったこと
「やむを得ない事由」とは、ご自身の責任とはいえない事情を指します。例えば、会社のリストラによる解雇、業績不振による給与カット、本人や家族の病気による医療費の増大などが典型例です。一方で、浪費やギャンブル、自己都合での退職などは「やむを得ない事由」とは認められにくいでしょう。 - 延長できる期間は最大2年まで
変更後の最終弁済期は、元の再生計画で定められていた最終弁済期から2年を超えない範囲で設定する必要があります。無期限に延長できるわけではない点に注意が必要です。
再生計画変更の手続きの流れと注意点
再生計画の変更手続きは、ご自身で裁判所に申立書を提出することから始まります。その後、裁判所が必要と判断すれば個人再生委員が選任され、債権者から意見を聴いたり、書面による決議を行ったりします。最終的に、裁判所が計画変更を認めるかどうかを判断し、認可決定が出されるという流れです。
この手続きには数ヶ月の期間がかかるのが一般的です。注意点として、変更の申立てをしている間も、原則として元の計画に基づく返済は続けなければなりません。もし返済を完全にストップしてしまうと、その間に債権者から再生計画の取消しを申し立てられてしまうリスクがあります。返済が難しい状況であっても、弁護士に相談の上、誠実な対応を続けることが重要です。
【対処法2】ハードシップ免責で残りの返済を免除してもらう
「再生計画の変更」では対応できないほど状況が悪化してしまった場合の最終手段として、「ハードシップ免責」という制度があります。これは、裁判所に認めてもらうことで、残っている借金の支払いがすべて免除されるという非常に強力な効果を持つ制度です。
しかし、その効果が強力な分、認められるための要件は極めて厳しく設定されています。誰でも利用できる制度ではないことを、まずご理解いただく必要があります。
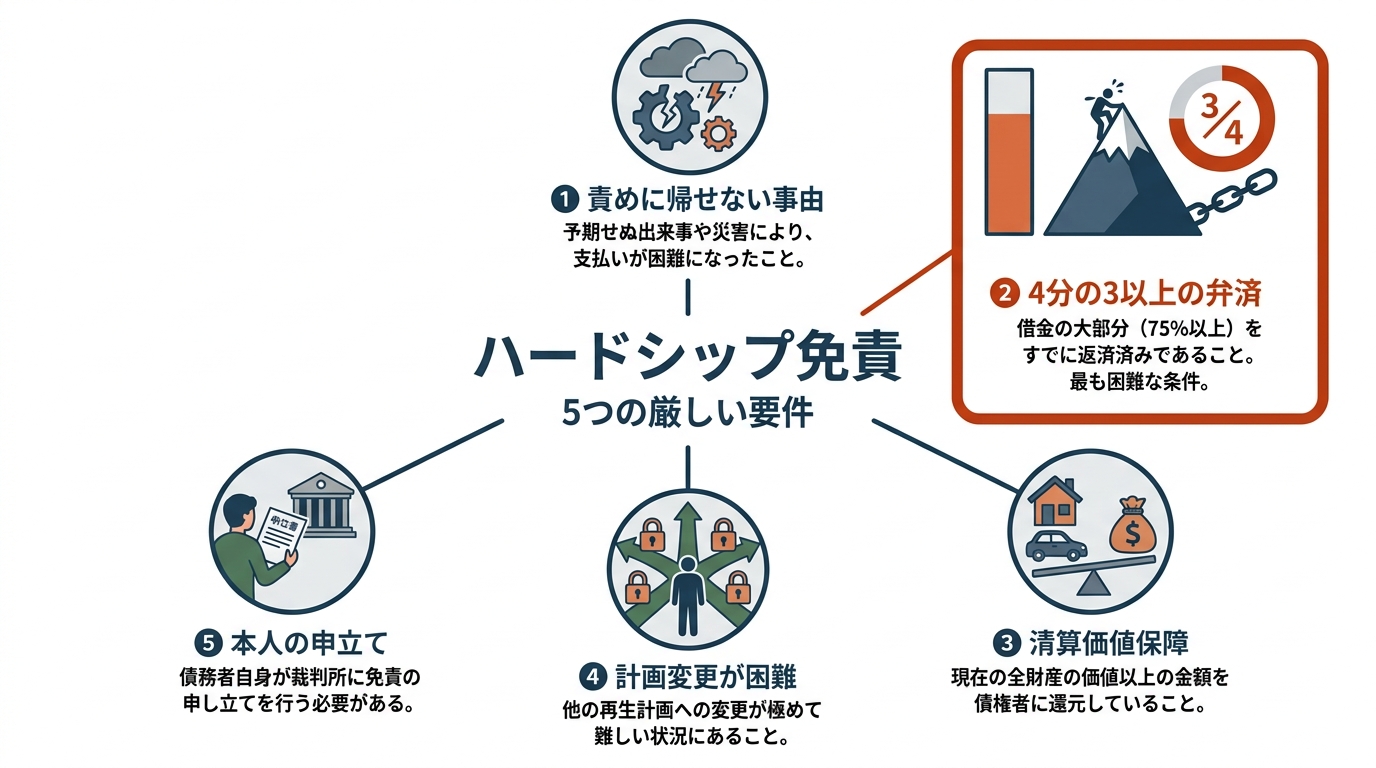
ハードシップ免責が認められるための厳しい5つの要件
ハードシップ免責が認められるためには、民事再生法第235条・第244条に定められた要件を満たさなければなりません。
- 再生債務者の責任ではない事由で、再生計画の遂行が「極めて困難」になったこと
再生計画の変更で求められる「著しく困難」よりも、さらにハードルが高くなります。 - 基準債権等について4分の3以上の弁済を終えていること
再生計画による変更後の基準債権等について、4分の3以上の弁済を終えている必要があります。また、非減免債権のうち、民事再生法156条の一般的基準に従って弁済される部分についても、4分の3以上の弁済を終えていることが必要です。例えば、500万円の借金を100万円に圧縮し、3年(36回)で返済する計画の場合、少なくとも75万円以上(27回分以上)の返済が終わっていなければ、原則としてこの制度を利用できません。 - 免責の決定が、債権者全体の利益に反しないこと
これは「清算価値保障原則」とも呼ばれ、もし債務者が自己破産した場合に債権者に分配されるであろう金額(清算価値)以上の返済は、すでに行っている必要がある、という意味です。 - 再生計画の変更をすることが極めて困難であること
返済期間を2年延長しても、やはり返済の目途が立たない、という状況が求められます。 - 再生債務者自身が申し立てること
こちらも、ご自身での申立てが必要です。
ハードシップ免責のメリットと注意すべき点
最大のメリットは、言うまでもなく残りの借金の支払いが免除されることです。しかし、注意すべき重大な点があります。
それは、住宅ローン特則を利用して自宅を残している場合です。ハードシップ免責を受けると、再生計画の対象となっていた他の借金だけでなく、住宅ローンの支払いも免除されます。その結果、金融機関は抵当権を実行し、最終的に自宅を失ってしまう可能性が非常に高くなります。大切なマイホームを守るために個人再生を選んだ方にとっては、本末転倒の結果になりかねません。詳しくは、個人再生における住宅ローン特則をご覧ください。
また、免責が確定してから7年間は、再度自己破産の免責許可を受けたり、給与所得者等再生を利用したりすることができなくなるという制限もあります。
再生計画の変更も免責も困難な場合の選択肢
では、再生計画の変更も難しく、ハードシップ免責の要件(特に4分の3以上の返済)も満たせない場合は、どうすればよいのでしょうか。対応が難しい状況に見える場合でも、他の手続を検討できる可能性があります。
その一つが、「自己破産」への切り替えです。民事再生の手続きを進めていた方が、自己破産を申し立てることは法的に何の問題もありません。自己破産が認められれば、原則としてすべての借金の支払いが免除されます。ただし、民事再生では守ることができたであろう自宅などの財産は、原則として手放さなければならないという大きなデメリットがあります。ご自身の状況にとって、民事再生と自己破産のどちらが適切かを慎重に判断する必要があります。
また、状況によっては「任意整理」という選択肢も考えられます。これは、裁判所を通さず、弁護士が個別の債権者と直接交渉し、将来の利息のカットや返済計画の見直しを行う手続きです。債権者の数が少ない場合や、特定の高金利の債権者への返済だけが負担になっているようなケースでは、有効な解決策となる可能性があります。
弁護士による実務上の見解とアドバイス
ここまで、再生計画が困難になった場合のいくつかの対処法を見てきました。これらの選択肢の中で、実務上、どのような判断がなされることが多いのでしょうか。
正直なところ、ハードシップ免責は「4分の3以上の返済」という要件が非常に厳しく、実際に利用できるケースはかなり限定されます。そのため、多くの場合はまず「再生計画の変更」が可能かどうかを検討することになります。
ハードシップ免責が認められれば、再生計画上の借金は支払う必要がなくなります。しかし、注意点として、再生計画が認可された後に新たに借り入れたお金は「再生債権」ではないため、免責の対象にはなりません。もし、そうした新しい借金も含めてすべてを免除してもらいたいのであれば、改めて自己破産を申し立てる必要があります。
どの手続きが適切かは、残っている借金の額、返済を終えた期間、現在の収入や資産の状況、そして「自宅などの財産を守りたいか」といったご自身の希望によって異なります。
「自分の場合はどの方法が使えるのだろう…」と一人で悩み続けるのは、精神的にも大きな負担ですし、時間が経つほど選択肢が狭まってしまう可能性もあります。返済が少しでも「苦しい」と感じ始めたら、できるだけ早く弁護士にご相談ください。専門家として状況を客観的に分析し、状況に応じた対応方針を検討し、手続の進め方について具体的にサポートいたします。まずは信頼できる弁護士を見つけることから始めてみませんか。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
クレジットカード現金化は危険!弁護士がリスクを解説
「もう、これしかない」追い詰められていませんか?
「今月の支払いが、どうしても足りない…」「誰にも相談できず、どうしようもない」
この記事を読んでくださっているあなたは今、そんな風に一人で思い悩み、解決の見通しが立たず、不安を抱えている状況かもしれません。
インターネットで必死に解決策を探す中で、「クレジットカード現金化」という言葉が目に留まったのではないでしょうか。ほかに方法が見つからず、最後の手段として検討している方もいるかもしれません。
そのお気持ち、私たち弁護士は痛いほどよく分かります。決してあなたを責めるつもりはありません。まずは、その重荷を少しだけ横に置いて、私たちの話に耳を傾けていただけませんか。
クレジットカードの現金化は、一見すると簡単な資金調達の方法に見えるかもしれません。しかし、クレジットカード現金化には、生活や信用に大きな影響を及ぼす深刻なリスクがあります。それは、あなたの未来をさらに苦しいものにしてしまう可能性が高い、非常に危険な選択なのです。
この記事では、なぜ現金化に手を出してはいけないのか、その法的なリスクと経済的な末路を、借金問題に取り組む弁護士が徹底的に解説します。そして、もっと安全で、あなたの人生を前向きに立て直すための「本当の解決策」があることもお伝えします。
どうか、一人で抱え込まないでください。この記事が、今後の対応を考えるきっかけになれば幸いです。
クレジットカード現金化の仕組みと2つの手口
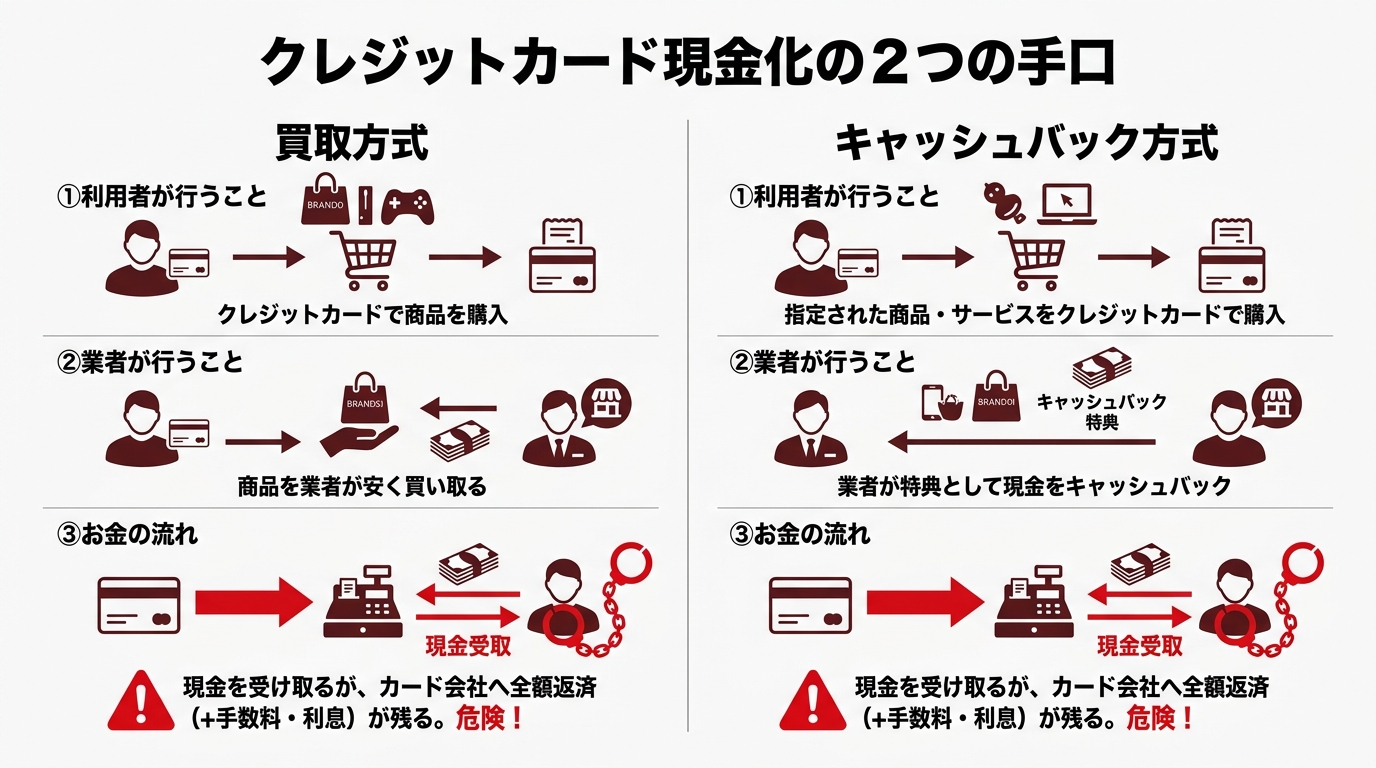
「クレジットカード現金化」とは、本来、商品やサービスの購入に使うための「ショッピング枠」を利用して、現金を手に入れる行為を指します。現金化業者は、主に2つの手口を使って利用者を誘い込みます。
手口1:商品を転売させる「買取方式」
買取方式は、利用者がクレジットカードを使って換金性の高い商品(新幹線の回数券、ブランド品、ゲーム機など)を購入し、それを現金化業者が買い取ることで現金を手に入れる仕組みです。
- 利用者が現金化業者に申し込みます。
- 業者は、購入する商品と金額を指定します。
- 利用者は、指定された商品をクレジットカードのショッピング枠で購入します。
- 購入した商品を業者に郵送などで送り、業者がそれを買い取ります。
- 買取金額(購入額から手数料が引かれたもの)が利用者の口座に振り込まれます。
例えば、10万円分の商品を購入しても、実際に振り込まれるのは8万円程度です。差額の2万円は業者の手数料となりますが、翌月のカード会社への支払いは10万円全額です。一時的に現金は手に入りますが、確実に損をする構造になっています。
手口2:業者から現金が振り込まれる「キャッシュバック方式」
キャッシュバック方式は、現金化業者が販売する、ほとんど価値のない商品(安価なアクセサリーや情報商材など)を利用者が購入し、その購入特典として現金が振り込まれる(キャッシュバックされる)という仕組みです。
- 利用者が現金化業者に申し込みます。
- 業者が販売する商品を、クレジットカードで購入するよう指示されます。
- 利用者が決済を完了させると、購入特典として現金が振り込まれます。
この手口も、購入金額とキャッシュバック金額には大きな差があり、高額な手数料が引かれます。取引の実態が不透明で、業者の言いなりになりやすく、気づいたときには法外な手数料を取られているケースも少なくありません。
なぜ現金化はダメなのか?弁護士が断言する5つのリスク
「少し損をするだけなら、一時しのぎにはなるかも…」そう考えるのは非常に危険です。クレジットカードの現金化は、あなたの人生を破綻させかねない5つの深刻なリスクをはらんでいます。
リスク1:借金が減るどころか、増える可能性が高い
まず理解していただきたいのは、現金化は借金問題を悪化させるということです。根本的な解決には決してなりません。
現金化業者は「換金率90%!」などと謳いますが、これは裏を返せば10%の手数料を取られるということです。つまり、10万円の現金を手に入れるために、カード会社には11万円以上の借金をすることになります(10万円 ÷ 0.9 ≒ 11.1万円)。
この行為は、商品売買を装いながら、実質的には法外な高金利で借金をするのと同じです。貸金業法違反や出資法違反の疑いが強く、現金化業者が逮捕された事例も実際にあります。手元の現金は一時的に増えるかもしれませんが、翌月には手数料分が上乗せされた、より大きな返済額に苦しむことになるのです。これは、問題を先送りするだけでなく、返済負担をさらに重くする行為です。
リスク2:カード利用停止・強制解約と一括請求
クレジットカードの現金化は、すべてのカード会社が会員規約で明確に禁止している行為です。
カード会社に換金目的の利用が発覚した場合、規約違反としてカードの利用停止や強制退会、残金の一括請求などのペナルティを受けることがあります。何の予告もなくカードが利用停止になり、最終的には強制解約されてしまう可能性が高いでしょう。
さらに恐ろしいのは、強制解約と同時に、カード利用残額の一括返済を求められることです。分割払いやリボ払いが認められなくなり、数百万円もの請求が一気に届くこともあります。そうなれば、生活の維持が難しくなるおそれがあります。最悪の場合、財産や給与の差し押さえといった法的手続きに進む可能性もあります。
リスク3:詐欺罪に問われる可能性もゼロではない
「規約違反なら、民事上の問題で済むだろう」と軽く考えてはいけません。現金化は、刑法246条の詐欺罪に問われる可能性も否定できません。
そもそもクレジットカードのショッピング枠は、商品を購入する意思があることを前提に提供されています。初めから現金を得る目的で、商品を買うふりをしてカード会社を欺き、現金を手に入れる行為は、詐欺罪(刑法246条)の構成要件に該当しうるのです。
万が一、詐欺罪で有罪になれば、10年以下の懲役という重い罰が科せられ、前科がついてしまいます。そうなれば、あなたの社会的信用は完全に失われ、人生をやり直すことが極めて困難になるでしょう。「バレなければいい」という安易な考えは、決して持たないでください。
リスク4:悪質業者による詐欺や個人情報悪用の危険
クレジットカード現金化業者の多くは、法律のグレーゾーンで活動しており、その中にはヤミ金などの反社会的勢力と繋がっている悪質な業者も紛れ込んでいます。
「お金を振り込む」と言われたきり連絡が取れなくなったり、法外な手数料を後から請求されたりする詐欺被害が後を絶ちません。
さらに深刻なのは、申し込みの際に渡してしまった個人情報(氏名、住所、電話番号、勤務先、そして何よりクレジットカード情報)が悪用されるリスクです。あなたのカードが不正利用されたり、個人情報が他の犯罪組織に売られたりする危険性があります。家族や職場にまで連絡が及び、平穏な生活が脅かされることにもなりかねません。
金融庁の調査でも、現金化に利用したクレジットカードが不正利用される被害が報告されています。
参照:現金化に利用したクレジットカード(金融庁)
リスク5:【最重要】自己破産が認められなくなる
これが、現金化が持つ最大かつ最悪のリスクです。クレジットカードの現金化は、破産法で定められた「免責不許可事由」に該当する可能性が極めて高い行為です。
「免責不許可事由」とは、簡単に言えば「このような行為をした人には、借金の支払い義務を免除(免責)することは認めません」という、裁判所のルールです。自己破産は、多重債務で苦しむ人が経済的に再生するための最後のセーフティネットですが、現金化という不誠実な行為を行うと、そのセーフティネットさえも使えなくなってしまうのです。
借金がゼロにならず、破産手続き後も返済義務が残り続ける…これほど絶望的な状況はありません。人生をやり直す最後のチャンスを、自らの手で潰してしまう。それがクレジットカード現金化の本当の恐ろしさなのです。より詳しい内容については、自己破産の免責不許可事由に関する記事で解説していますので、あわせてご覧ください。
現金化に頼る前に知ってほしい、本当の解決策「債務整理」
ここまで読んで、現金化のリスクの大きさに愕然とされたかもしれません。しかし、どうか絶望しないでください。その場しのぎの危険な手段に頼らずとも、あなたの借金問題を根本から解決するための、合法的で安全な手続きがあります。それが「債務整理」です。
債務整理とは、弁護士が介入し、法律に則って借金を減額したり、支払いを免除してもらったりすることで、あなたの生活再建をサポートする手続きです。このテーマの全体像については、債務整理の総合案内ページで体系的に解説しています。
督促が止まり、平穏な生活を取り戻せます
弁護士に債務整理を依頼すると、私たちはまず、各債権者(貸金業者やカード会社など)に対して「受任通知」という書類を送付します。貸金業者にこの通知が届くと、貸金業法により、正当な理由なく本人へ直接連絡したり、取立てを行ったりすることが規制されます。鳴りやまない電話や、次々と届く督促状に怯える日々は、受任通知が債権者に届いた後は、貸金業者からの直接の取立てが法律上規制されます。まずは精神的なプレッシャーから解放され、落ち着いて今後の生活再建について考える時間を取り戻すことができるのです。詳しい手続きの流れは、任意整理の手続きの流れをご覧ください。
あなたの状況に合った手続きを検討します
債務整理には、主に「任意整理」「個人再生」「自己破産」という3つの種類があります。どの手続きが最適かは、あなたの借金の総額、収入、財産の状況などによって異なります。
- 任意整理:裁判所を通さず、弁護士が債権者と直接交渉し、将来の利息をカットしてもらい、元本だけを3年~5年で分割返済していく手続き。
- 個人再生:裁判所に申し立て、借金を大幅に(約5分の1~10分の1に)減額してもらい、残りを原則3年で分割返済していく手続き。住宅ローン特則を使えば、家を手放さずに済む可能性があります。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、税金などを除くほとんどの借金の支払い義務を免除(免責)してもらう手続き。
私たち弁護士は、あなたのお話を丁寧にお伺いした上で、法的な専門知識と経験に基づき、ご事情を踏まえ、負担や今後の生活への影響を考慮した解決策をご提案します。
ただし、もし現金化をしてしまっている場合、任意整理の交渉でカード会社が厳しい態度を示し、交渉が難航することもあります。取引履歴はすべて見られていますので、不審な点があれば分割払いや利息カットに応じてくれない可能性があるのです。だからこそ、一日も早く専門家に相談することが重要になります。自己破産と個人再生の違いについても知っておくと、より理解が深まるでしょう。
【諦めないで】現金化後でも自己破産できる可能性はあります
「現金化をしてしまったら、もう自己破産はできないんだ…」と、希望を失いかけている方もいらっしゃるかもしれません。しかし、どうか諦めないでください。先ほど、現金化は「免責不許可事由」に該当するとお伝えしましたが、実は、最終的に免責を許可するかどうかは裁判官の判断に委ねられています。これを「裁量免責」といいます。
免責不許可事由があったとしても、裁判官が「本人は深く反省しており、経済的に更生する意欲も十分にある」と判断すれば、裁量で免責を許可してくれる可能性があるのです。実際、自己破産ができないと諦めていたケースでも、多くの方がこの裁量免責によって救われています。
正直に話すことが「裁量免責」への第一歩
裁量免責を得るために、何よりも大切なこと。それは、現金化の事実を隠さず、正直に話すことです。
弁護士との面談や、裁判所への申告の際に、後ろめたい気持ちから現金化の事実を隠したくなるかもしれません。しかし、カードの利用明細などを調査すれば、不自然な取引は必ず発覚します。嘘をついていたことが分かれば、「反省していない」と見なされ、裁判官の心証は著しく悪化し、裁量免責を得ることは絶望的になってしまいます。
正直に打ち明けてくだされば、私たち弁護士も、あなたの反省の意を裁判官に伝え、免責を得るための最善の弁護活動を行うことができます。過去の過ちを正直に認め、向き合う勇気が、再出発への扉を開くのです。
反省の態度と再建への意欲が未来を拓く
裁判所は、あなたがどれだけ真摯に反省し、二度と同じ過ちを繰り返さないと誓っているかを見ています。
なぜ現金化に手を出してしまったのか、その背景や当時の心境を正直に語り、深く反省している態度を示すことが重要です。弁護士のサポートのもとで反省文を作成したり、家計簿をつけて収支を管理し、生活を立て直そうと努力している具体的な姿勢を見せたりすることが、裁判官の判断に良い影響を与えます。
過去は変えられませんが、未来はこれから作っていくものです。あなたの真摯な態度と再建への強い意欲が、裁判官の心を動かし、裁量免責という未来を拓く力になるのです。
勇気を出して、まずは弁護士にご相談ください
ここまで読み進めてくださり、ありがとうございます。
クレジットカード現金化の危険性と、債務整理という本当の解決策について、ご理解いただけたかと思います。
今、あなたの心の中には、不安とともに、ほんの少しの希望が芽生えているかもしれません。その希望を、確かな未来へと繋げるために、どうか勇気を出して、私たち弁護士に相談するという一歩を踏み出してください。
弁護士に相談することに、まだ抵抗があるかもしれません。費用が心配かもしれません(当事務所の弁護士費用は明確に提示しており、分割払いにも対応しています)。しかし、一人で悩み続けていても、状況は決して好転しません。むしろ、時間とともに借金は膨らみ、選択肢は狭まっていくだけです。
私たちの事務所名である「フォワード」には、「依頼者様が人生の困難を乗り越え、前進することを最大限サポートしたい」という強い願いが込められています。あなたが抱える問題を、私たち自身の問題として受け止め、全力で解決にあたります。
相談が終わる頃には、きっと心が軽くなっているはずです。暗闇の先に光が見え、前へ進む力が湧いてくるはずです。そのための第一歩を、私たちが全力でサポートします。どうぞ、お気軽にご連絡ください。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
ヤミ金の問題点と対処法を弁護士が解説
ヤミ金からの取り立ては止められる|まずはご相談ください
「どうして自分だけがこんな目に…」
鳴り止まない電話、昼夜を問わない督促のメッセージ。家族や職場に知られてしまうのではないかという恐怖で、心も体もすり減っていく…。ヤミ金からの借金は、平穏な日常生活に深刻な影響を及ぼすことがあります。
もしあなたが今、解決の見通しが立たず、一人で不安を抱えているのなら、まずお伝えしたいことがあります。
その苦しみは、法的に解決できます。そして、あなたは一人ではありません。
この記事は、単に法律の知識を並べたものではありません。これまで数多くのヤミ金問題と向き合ってきた弁護士が、ヤミ金問題への具体的な対応方法と、生活を立て直すための手順を示すものです。
ヤミ金問題の全体像については、ヤミ金対応で体系的に解説しています。この記事では、特に「なぜ返済義務がないのか」「弁護士がどうやって即日解決するのか」という核心部分を、実務の視点から深く掘り下げていきます。
どうか、あきらめないでください。まずは無料で弁護士に相談することから、解決への第一歩を踏み出しましょう。
ヤミ金に返済義務はない3つの法的根拠
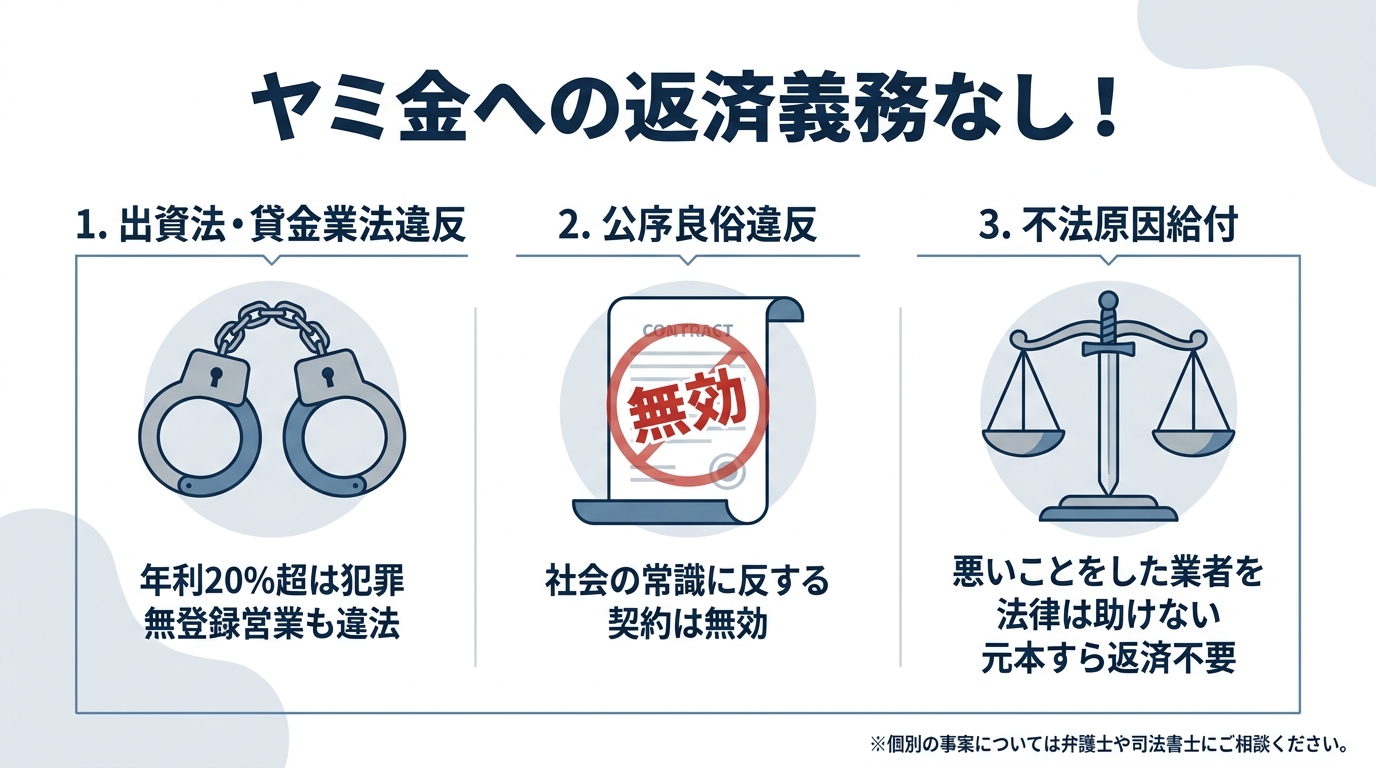
多くの方が「一度借りてしまったのだから、返すのが当然だ」という罪悪感や責任感に苛まれています。しかし、法律の観点から言えば、その考えは明確に間違いです。ヤミ金のような違法な高金利貸付については、元本を含めて返済義務が認められない場合があります。
なぜなら、ヤミ金の貸付行為そのものが、法律に反する「犯罪」だからです。ここでは、その強力な法的根拠を3つの視点から、わかりやすく解説します。これらの法的根拠を理解することで、ヤミ金業者に対して冷静に対応しやすくなります。
1. 出資法・貸金業法に違反する犯罪行為である
ヤミ金の行為は、そもそもビジネスですらなく、明白な犯罪行為です。
法律で定められた利息の上限は、利息制限法や出資法によって厳しく規制されています。出資法では、年20%を超える金利での貸付を犯罪と定めており、違反すれば刑事罰の対象となります。
例えば「トイチ(10日で1割の利息)」の場合、年利に換算すると365%という、まさに法外な金利です。これは出資法の上限金利をはるかに超える、悪質な犯罪に他なりません。
さらに、貸金業を営むには、国や都道府県への「登録」が貸金業法で義務付けられています。ヤミ金は当然ながらこの登録を行っていない「無登録業者」です。これもまた、法律に違反する行為です。
つまり、ヤミ金は、金融業者を装って違法な貸付や取り立てを行う業者です。犯罪行為から生じたお金を支払う義務など、どこにもありません。
(参考:出資法の条文)
2. 公序良俗に反する契約は無効(民法90条)
刑事罰の対象となるだけでなく、民事上、つまり個人間の契約としてもヤミ金との貸し借りは「無効」です。
民法第90条には「公序良俗」という考え方があります。これは簡単に言うと、「社会の常識や道徳に照らして、あまりにもひどい内容の契約は、法律上の効力を認めません」というルールです。
ヤミ金の法外な金利や、脅迫的・執拗な悪質な取り立ては、まさにこの公序良俗に反する行為の典型例です。過去の裁判例でも、ヤミ金の貸付契約は公序良俗に反し無効であると明確に判断されています。
契約が無効であるということは、「最初から貸し借りの約束など存在しなかった」のと同じことになります。そのため、契約書にサインをしていたとしても、法的には何の意味も持たないのです。これは、例えばホストの売掛金など、他の不当な請求にも応用される法的概念です。
3. 元本すら返済不要になる「不法原因給付」とは
「利息はともかく、借りた元本くらいは返すべきでは?」と考える方もいらっしゃるかもしれません。しかし、法律はそれすらも認めていません。その根拠となるのが、民法第708条の「不法原因給付」という考え方です。
これは、「悪いことをしてお金を得た者(ヤミ金)を、法律は助けません」というルールです。ヤミ金が行う違法な貸付によってあなたに渡されたお金は、まさにこの「不法な原因」に基づいて給付されたもの。そのため、ヤミ金側には「貸した金を返せ」と法的に請求する権利(返還請求権)が認められないのです。
法律は、犯罪行為によって利益を得ようとする者を保護しません。この「不法原因給付」は、ヤミ金との関係を断ち切るための最も強力な法的根拠と言えるでしょう。この考え方は、男女間の金銭トラブルなど、様々な不当請求を退ける際にも重要な役割を果たします。
弁護士がヤミ金問題の早期解決を目指す仕組みと実務
「法律で返済義務がないのは分かった。でも、相手は法律など通じないのでは?」
そのような不安に対して、弁護士は法的根拠に基づいて対応します。弁護士に依頼することで、最短でその日のうちにヤミ金業者へ連絡し、悪質な取り立ての停止を求める対応が可能です。ここでは、福岡フォワード法律事務所が具体的にどのようにしてヤミ金問題を即日解決に導くのか、その実務の裏側を詳しくご説明します。
当事務所の対応:受任通知から取り立て停止までの流れ
ご依頼をいただいた場合、当事務所では即日、弁護士がヤミ金業者に直接電話をかけます。ヤミ金の多くは携帯電話(090金融など)で営業しているため、その番号に直接連絡し、以下の5点を毅然と、かつ明確に通知します。
- 弁護士が事件を受任したこと、今後の窓口はすべて弁護士であること
- 出資法違反の貸付は公序良俗に反し無効であり、一切の支払義務がないこと
- これまでに支払った全額について、損害賠償等として返還を求めること
- 依頼者本人や関係者への取り立てを、ただちに一切やめること
- 取り立てを続ければ、出資法違反・恐喝罪などで刑事告発すること
ヤミ金業者が最も恐れるのは、警察の介入です。弁護士が介入し「刑事告発」を示唆することで、「これ以上関わると逮捕されるかもしれない」という強いプレッシャーがかかります。彼らにとって、回収の見込みがなくなった上に逮捕リスクまである案件に固執するのは無駄でしかありません。そのため、ほとんどの業者は弁護士からの通知を受けた段階で、取り立てを諦めます。
事実、当事務所がこれまで扱った多数のヤミ金案件で、弁護士介入後に取り立てが止まらなかったケースはほとんどありません。
中には、悪態をついたり、救急車を呼ぶなどの嫌がらせをしてくる悪質な業者もごく稀に存在しますが、そうした行為も徹底的に無視を貫けば、いずれ止まります。重要なのは、弁護士を盾にして、業者と一切の接触を断つことです。
当事務所のヤミ金対応に関する弁護士費用は、1社あたり66,000円(税込)となっております。現在は一括でのお支払いのみお受けしておりますが、この費用で、あなたとご家族の生活への影響を抑えるための対応を行います。
警察への相談と弁護士への依頼、どう使い分ける?
「警察に相談するだけではダメなの?」という疑問もよくお受けします。警察と弁護士は、それぞれ役割が異なります。
- 警察の役割:犯罪を捜査し、犯人を逮捕すること(刑事手続)。個別の金銭トラブルの交渉には介入しにくい「民事不介入の原則」があります。
- 弁護士の役割:あなたの代理人として、直接業者と交渉し、法的に取り立てを停止させること(民事手続)。
もちろん、身体に危害を加えられるような脅迫行為があれば、ためらわずに警察に相談すべきです。しかし、「取り立てをやめさせる」という直接的な解決を最も迅速に行えるのは、法律の専門家である弁護士です。
理想的なのは、弁護士が代理人として交渉し、万が一の際には警察と連携して刑事事件化も辞さない構えで臨むことです。これが、ヤミ金の督促を止めるために有効な対応の一つと言えるでしょう。
ヤミ金問題でよくある質問
ここまで読み進めても、まだ不安が残るかもしれません。最後に、ご相談者様からよく寄せられる質問にお答えします。
Q. 弁護士に依頼した後、報復や嫌がらせはありませんか?
A. 報復を心配されるお気持ちはよくわかります。しかし、先述の通り、弁護士が介入した後に執拗な嫌がらせが続くことは極めて稀です。ヤミ金業者にとって、報復行為は逮捕のリスクを高めるだけで、何のメリットもありません。万が一、ストーカーのような悪質な嫌がらせがあった場合でも、弁護士が警察と連携し、あなたを護りますのでご安心ください。決して一人で抱え込む必要はありません。
Q. 家族や職場に知られずに解決できますか?
A. 可能です。弁護士には厳格な守秘義務があり、ご依頼者様の許可なくご家族や職場に連絡することは、原則としてありません。むしろ、弁護士が介入することで、ヤミ金からの連絡窓口はすべて弁護士に一本化されます。これにより、ご家族や職場に直接連絡が行くリスクを大幅に減らすことができます。問題を内密に、そして迅速に解決するためにも、一日も早くご相談いただくことが重要です。当事務所の法律相談はプライバシーに最大限配慮して行います。
Q. ヤミ金以外にも借金があります。どうすればよいですか?
A. ヤミ金に手を出してしまう背景には、他の金融機関からの借金問題が隠れているケースが少なくありません。当事務所では、ヤミ金問題の解決と並行して、消費者金融やクレジットカードなどの正規の借金についても、任意整理や自己破産、民事再生といった債務整理手続きで、根本的な解決を目指すことができます。あなたの生活再建まで、トータルでサポートいたしますので、安心してご相談ください。
勇気を出して、専門家と共に解決への一歩を
ヤミ金問題は、あなた一人の責任ではありません。そして、決して一人で抱え込んで戦うべき問題でもありません。法律上の対応を取ることで、解決を目指せる問題です。
福岡フォワード法律事務所は、「攻めの弁護で依頼者を護る」ことを理念としています。それは、ただ守るだけでなく、あなたと共に困難に立ち向かい、未来へ「前進(フォワード)」するためのお手伝いをしたいという強い想いの表れです。
この記事を読んだ今が、状況を改善するための対応を検討するきっかけになります。ほんの少しの勇気を出して、私たち専門家にご相談ください。その一本の電話が、平穏な生活を取り戻すための一歩となる可能性があります。
無料相談の問い合わせフォーム|弁護士直通電話あり。あなたからのお問い合わせを、心よりお待ちしております。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
民事再生を選ぶべき場合とは?自己破産との違いを弁護士が解説
自己破産は避けたい…でも返済は限界。そんな時こそ民事再生を
「もう返済を続けるのは限界だ…でも、自己破産だけはしたくない」
多額の借金を抱え、返済の見通しが立たず、不安を感じている方は少なくありません。家族や将来のことを考えると、自己破産という選択肢にどうしても踏み切れない、そのように感じる方も少なくありません。
しかし、どうか諦めないでください。債務整理の方法は、自己破産だけではありません。あなたの生活を守りながら、借金問題の解決に向けて検討できる選択肢、それが「民事再生(個人再生)」です。
この記事は、単に制度を解説するものではありません。あなたが「なぜ自己破産ではなく、民事再生を選ぶべきなのか」を具体的に判断できるよう、専門家である弁護士の視点から、その明確な基準をお伝えします。
住宅、仕事、財産をできる限り維持しながら生活再建を目指せる場合があります。この記事では、その判断に必要なポイントを解説します。さまざまな債務整理の種類と方法がありますが、まずは民事再生という選択肢を一緒に見ていきましょう。
自己破産ではなく、あえて民事再生を選ぶべき4つのケース
借金問題を解決する手続きとして、自己破産と民事再生はよく比較されます。どちらも裁判所を介した強力な手続きですが、その効果と影響は大きく異なります。では、どのような場合に、自己破産ではなく民事再生を選ぶべきなのでしょうか。ここでは、具体的な4つのケースに分けて、その理由を詳しく解説していきます。
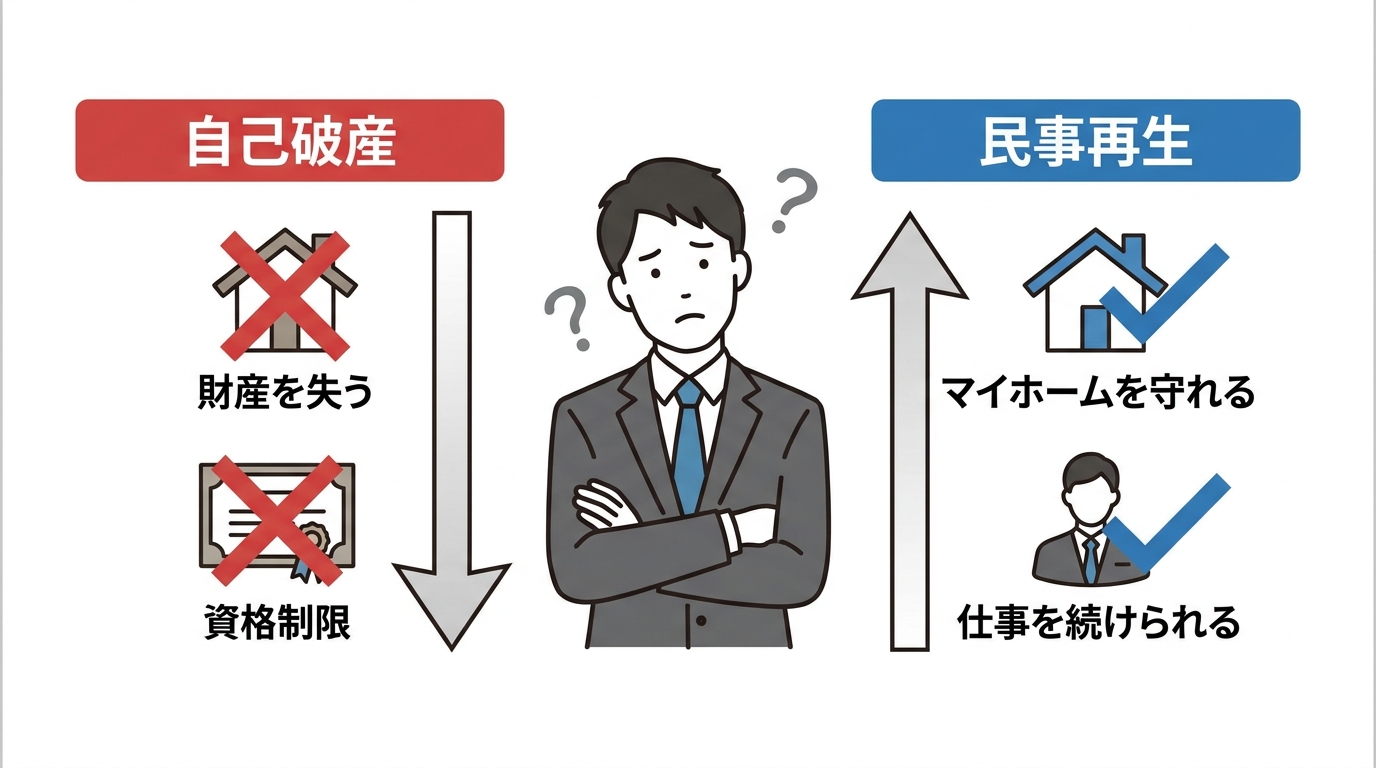
1. 住宅ローン返済中の「マイホーム」を守りたい
民事再生が選ばれる最も大きな理由の一つが、この「マイホームを守れる」という点です。自己破産の場合、持ち家は価値のある財産と見なされ、原則として手放さなければなりません。しかし、民事再生には「住宅資金特別条項(住宅ローン特則)」という制度があります。
この特則を利用すれば、住宅ローンはこれまで通り(あるいは金融機関との協議により返済計画を見直して)支払いを続け、それ以外の借金だけを大幅に減額してもらうことが可能です。これにより、住み慣れた家で家族との生活を守り、お子様の学区を変えることなく、生活の再建を目指せるのです。
「家族との思い出が詰まったこの家だけは手放したくない」という強い想いがある方にとって、民事再生は非常に有効な手段といえるでしょう。より具体的な手順については、個人再生の住宅ローン特則をご覧ください。
2. 資格や職業柄、仕事への影響をできる限り避けたい
自己破産の手続きを開始すると、「復権」を得るまでの間、一部の資格や職業に就くことができなくなる「資格制限」が生じます。例えば、以下のような職業の方が該当します。
- 警備員
- 生命保険募集人、損害保険代理店
- 宅地建物取引士
- 貸金業者
一方で、民事再生にはこの資格制限が一切ありません。
もし、あなたがこれらの資格を使って仕事をしており、一時的であっても職を失うことが生活に大きな影響を与える場合、民事再生は極めて重要な選択肢となります。仕事という生活の基盤を守りながら債務整理を進められる点は、自己破産にはない大きなメリットです。自己破産で制限される職業について不安な方は、一度ご自身の状況を確認してみてください。
3. 浪費やギャンブルが原因で、自己破産の免責が不安
自己破産には、借金の返済義務を免除(免責)してもらえない可能性のあるケースが法律で定められています。これを「免責不許可事由」といい、浪費やギャンブルによって著しく財産を減少させたり、過大な債務を負担したりした場合は、これに該当する可能性があります。
もちろん、実務上は免責不許可事由があっても裁判所の裁量で免責が認められる「裁量免責」となるケースがほとんどです。しかし、借金の原因が100%ギャンブルであるなど、内容が悪質だと判断された場合、免責が認められないリスクはゼロではありません。
その点、民事再生には、自己破産のような免責不許可事由という制度がありません。借金の原因が何であれ、再生計画案が認可されれば、計画通りに減額された借金を返済していくことで、残りの債務は免除されます。浪費やギャンブルが原因の借金で自己破産の免責に強い不安を感じる方にとって、民事再生は生活再建に向けた選択肢となる場合があります。
4. 車や保険など、どうしても手放したくない財産がある
自己破産では、一定の価値(福岡の裁判所では原則として20万円)を超える財産は、原則として処分され、債権者への配当に充てられます。通勤や家族の送迎に不可欠な車、万が一のために家族に残したい生命保険(解約返戻金がある場合)なども、その対象となり得ます。
一方、民事再生では「清算価値保障の原則」というルールを守れば、これらの財産を手元に残すことが可能です。
これは、「もし自己破産した場合に債権者に配当されるであろう金額(清算価値)以上の額は、再生計画で返済しなければならない」というルールです。つまり、手放したくない財産の価値を含めて計算した最低弁済額を支払うことで、自宅以外の特定の財産も守ることができるのです。生活に欠かせない財産がある場合、民事再生は検討すべき選択肢です。自己破産で手元に残せる自由財産との違いを理解することが重要になります。
【弁護士見解】民事再生と他の手続きで迷った際の判断基準
これまで1万人を超える方々の債務整理のご相談に対応してきた経験から、皆様がどの手続きを選ぶべきか迷われるポイントには、いくつかの共通点があります。ここでは、教科書的な説明ではなく、現場の弁護士だからこそお伝えできる判断基準を解説します。
まず大前提として、経済的な負担が最も軽くなるのは自己破産です。裁判所に免責が認められれば、原則として借金はゼロになるからです。したがって、民事再生を検討するのは、「自己破産では不都合な事情があり、民事再生の方が有利だ」と考えられる場合に限られます。
その上で、他の手続きとの比較で迷った際のポイントは以下の通りです。
【自己破産と比較する場合】
先ほど挙げた4つのケース(住宅、資格制限、免責不許可事由、その他財産)が大きな判断材料となります。ただし、実務上の注意点もあります。
- 資格制限について:制限される期間は、手続き開始から免責許可決定が確定するまでの数ヶ月間です。勤務先の理解を得て、その期間だけ資格を要しない部署へ一時的に異動できるなら、自己破産も選択肢になり得ます。
- 財産について:車や保険でも、評価額が20万円以下であれば自己破産でも手元に残せる可能性があります。また、20万円を超えていても「自由財産の拡張」という申立てで保持が認められるケースもあります。
- 免責不許可事由について:現在の運用では、よほど悪質なケースでなければ免責が不許可になる確率はかなり低いです。万が一、免責不許可になった後で民事再生を申し立てるという方法も考えられます。
- 「破産」という言葉への抵抗感:ご本人やご家族が「破産」という言葉に強い抵抗感をお持ちの場合も、民事再生を選ぶ理由になります。ただし、その多くは誤解や偏見に基づいていることも少なくありません。民事再生も自己破産も、官報に掲載されるという点は同じです。まずは弁護士から両方の手続きの正しい内容を理解することが大切です。
【任意整理と比較する場合】
任意整理も民事再生も、返済を継続する手続きという点では共通しています。しかし、民事再生には、①和解に反対する債権者にも返済計画を強制できる、②借金額を大幅に圧縮できる、という強力なメリットがあります。
それでも、以下のようなケースでは任意整理の方が適している場合があります。
- 負債総額が少ない場合:民事再生では、住宅ローンを除く債務総額が100万円以上の場合、最低弁済額が100万円以上となるケースがあります。そのため、借金総額が150万円以下程度の場合、弁護士費用なども考慮すると、任意整理の方が経済的負担は少なくなることが多いです。ただし、和解交渉に応じない厳しい債権者がいる場合は、民事再生を検討すべきです。
- 絶対に誰にも知られたくない場合:民事再生は官報に住所・氏名が掲載されます。一般の人が見ることは稀ですが、絶対に知られたくないという強い希望がある場合は、官報掲載のない任意整理が選択肢となります。また、民事再生では勤務先に退職金見込額証明書の発行を依頼する必要があるため、その際に察知される可能性もゼロではありません。
私たち福岡フォワード法律事務所では、何よりもご相談者様のお気持ちを大切にしています。これまでの豊富な経験に基づき、あなたの状況とご意向を丁寧にお伺いした上で、最も適切な解決策を一緒に考えさせていただきます。
もし自己破産できない理由があるのではないかと悩んでいる方も、ぜひ一度お話をお聞かせください。
民事再生のデメリットと知っておくべき注意点
民事再生は多くのメリットがある一方で、当然ながらデメリットや注意点も存在します。後悔のない選択をするためには、これらの点を正しく理解しておくことが不可欠です。
- 借金はゼロにはならない:自己破産と違い、民事再生は大幅に減額はされるものの、原則3年(最長5年)かけて返済を続ける必要があります。
- 手続きが複雑で費用・期間がかかる:裁判所を通す手続きのため、民事再生は任意整理に比べて手続きが複雑で、弁護士費用や裁判所費用も高くなる傾向があります。
- 信用情報に登録される:後述しますが、信用情報機関に事故情報が登録されます。
- 官報に掲載される:住所と氏名が国の広報誌である「官報」に掲載されます。
これらのデメリットを理解した上で、それでもなお「家を守れる」「仕事を続けられる」といったメリットの方が大きい場合に、民事再生は選ぶ価値のある手続きとなります。
参照:裁判所の破産・再生手続の案内
官報に載る?勤務先や家族に知られてしまう可能性は?
「官報に載ると、会社や近所の人にバレてしまうのでは?」というご心配は、非常によくお受けします。
結論から言うと、官報が原因で周囲に知られる可能性は極めて低いです。官報を日常的に購読している一般の方はほとんどいませんし、インターネット版も氏名で検索できるわけではないためです。
ただし、以下のようなケースでは知られる可能性が相対的に高まります。
- 勤務先から借金をしている場合:勤務先も債権者となるため、裁判所や弁護士から通知が届きます。
- 退職金見込額証明書の取得:手続きでこの書類が必要な際、用途を尋ねられて勘づかれる可能性はあります。
- 保証人がいる場合:あなたが民事再生をすると、保証人に請求がいってしまいます。そのため、事前に保証人に事情を説明しておく必要があります。
弁護士にご依頼いただければ、裁判所や債権者からの連絡はすべて事務所が窓口となり、ご自宅への郵送物をなくすなど、ご家族に知られるリスクを最小限に抑える配慮が可能です。これは自己破産の場合も同様です。
信用情報(ブラックリスト)への影響と期間
民事再生の手続きをすると、信用情報機関に事故情報として登録されます。これが、いわゆる「ブラックリストに載る」という状態です。
信用情報機関や契約状況によって異なりますが、事故情報や官報情報は一定期間登録されます。その間は、新たにクレジットカードを作ったり、ローンを組んだり、他人の保証人になったりすることが難しくなる可能性があります。
一見すると厳しい制約に思えるかもしれません。しかし、この期間は、新たな借入れに頼らず家計を見直す時期と考えることもできます。そもそも、返済が困難な状況に陥っている現在、新たな借入れは状況をさらに悪化させるだけです。
将来の信用を回復するためにも、まずは債務整理によって現在の問題を整理し、解決に向けた見通しを立てることが重要です。
手続きの流れと費用を把握して、次の一歩へ
民事再生を検討するにあたり、具体的な手続きの流れと費用の目安を知っておくことは、不安を解消し、次の一歩を踏み出すために重要です。
【手続きの主な流れ】
- 弁護士への相談・依頼:まずは専門家である弁護士に相談し、民事再生が最適な方法か診断を受けます。
- 受任通知の発送・返済ストップ:弁護士が債権者に受任通知を送付すると、督促や返済が一旦すべてストップします。
- 裁判所への申立て:必要書類を準備し、管轄の地方裁判所に民事再生手続開始の申立てを行います。
- 再生手続の開始決定:申立て内容に問題がなければ、裁判所が手続きの開始を決定します。
- 再生計画案の作成・提出:減額後の借金をどのように返済していくかという計画案を作成し、裁判所に提出します。
- 書面決議・認可決定:債権者の意見を聞いた上で(多くの場合は書面での決議)、裁判所が再生計画案を認可します。
- 返済開始:認可された再生計画に基づき、原則3年間で分割返済を開始します。
【費用の目安】
民事再生にかかる費用は、大きく「弁護士費用」と「裁判所費用(実費)」に分けられます。
- 弁護士費用:法律事務所によって異なりますが、40万円~60万円程度が相場です。
- 裁判所費用:申立手数料、官報公告費、郵券(切手代)などで、約2万円~3万円程度です。事案によっては、個人再生委員が選任され、その報酬として別途15万円~25万円程度が必要になる場合があります。
「まとまった費用が用意できない」と心配されるかもしれませんが、多くの法律事務所では費用の分割払いに対応しています。弁護士に依頼すれば債権者への返済が一旦ストップするため、その間に浮いたお金を弁護士費用に充てることが可能です。当事務所でも柔軟に対応しておりますので、費用の心配はせず、まずはお気軽にご相談ください。任意整理の弁護士費用など、他の手続きとの違いもご説明します。
まとめ|一人で悩まず、まずは専門家にご相談ください
この記事では、自己破産ではなく民事再生を選ぶべき具体的なケースや、その判断基準について解説してきました。
民事再生は、
- どうしてもマイホームを守りたい
- 資格制限で仕事を失うわけにはいかない
- 借金の原因に不安があり、確実に手続きを進めたい
- 手放したくない大切な財産がある
といった状況において、自己破産に代わる非常に有効な生活再建の手段となります。
しかし、どの手続きがあなたにとって本当に最善の選択なのかは、個々の事情によって大きく異なります。一人で情報を集めて判断するのは非常に難しく、かえって混乱を招いてしまうことも少なくありません。
最も大切なことは、一人で抱え込まず、できるだけ早く専門家である弁護士に相談することです。私たちは、あなたの状況を丁寧にお伺いし、法的な観点から最善の解決策をご提案します。失敗しない弁護士の選び方も重要ですが、まずは相談し、ご自身の状況で選択できる手続きを確認することが重要です。
ご相談いただいたからといって、必ず依頼しなければならないわけではありません。まずはあなたの悩みや不安をお聞かせください。私たちが、あなたの再スタートを全力でサポートします。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
自営業者の自己破産。事業継続できる例外的なケースとは
自営業者の自己破産:事業継続は原則として認められない
事業の資金繰りに悩み、自己破産を考え始めたとき、「これまで続けてきた事業を、できれば継続したい」と願うのは当然のことです。しかし、まず確認しておくべき重要な点があります。それは、自営業者の方が自己破産をする場合、事業は原則として廃業・停止せざるを得ないということです。
この結論に、ショックを受けたり、突き放されたように感じたりするかもしれません。しかし、これは、自己破産という法的手続きの目的に基づく取扱いです。なぜ事業を続けられないのか、その理由を正しく理解することが、今後の対応方針を検討するための前提となります。このテーマの全体像については、自営業者の自己破産における管財事件と同時廃止の考え方で体系的に解説しています。
なぜ事業は廃業しなければならないのか?破産法の目的
自己破産手続きの目的は、大きく分けて二つあります。一つは、支払い不能に陥った方の経済的な再生を助けること。そしてもう一つが、すべての債権者に対して、残った財産を公平に分配することです。
この「債権者平等の原則」こそが、事業継続を困難にする根本的な理由です。自営業者の場合、事業で使っている機械、設備、在庫、売掛金といった資産は、個人のプライベートな財産と区別されません。これらはすべて「破産財団」として一体とみなされ、破産管財人によって管理・換価(現金化)され、債権者への配当に充てられます。つまり、事業の元手となる資産が清算の対象となるため、事業を継続するための物理的な基盤そのものが失われてしまうのです。
この手続きは、特定の債権者だけが有利になることを防ぎ、法の下の公平性を担保するために不可欠なプロセスです。自己破産は、免責が認められれば、原則として破産債権について支払義務を免れるという大きなメリットがある一方で、こうした財産清算という側面も持ち合わせていることを、まずはご理解いただく必要があります。
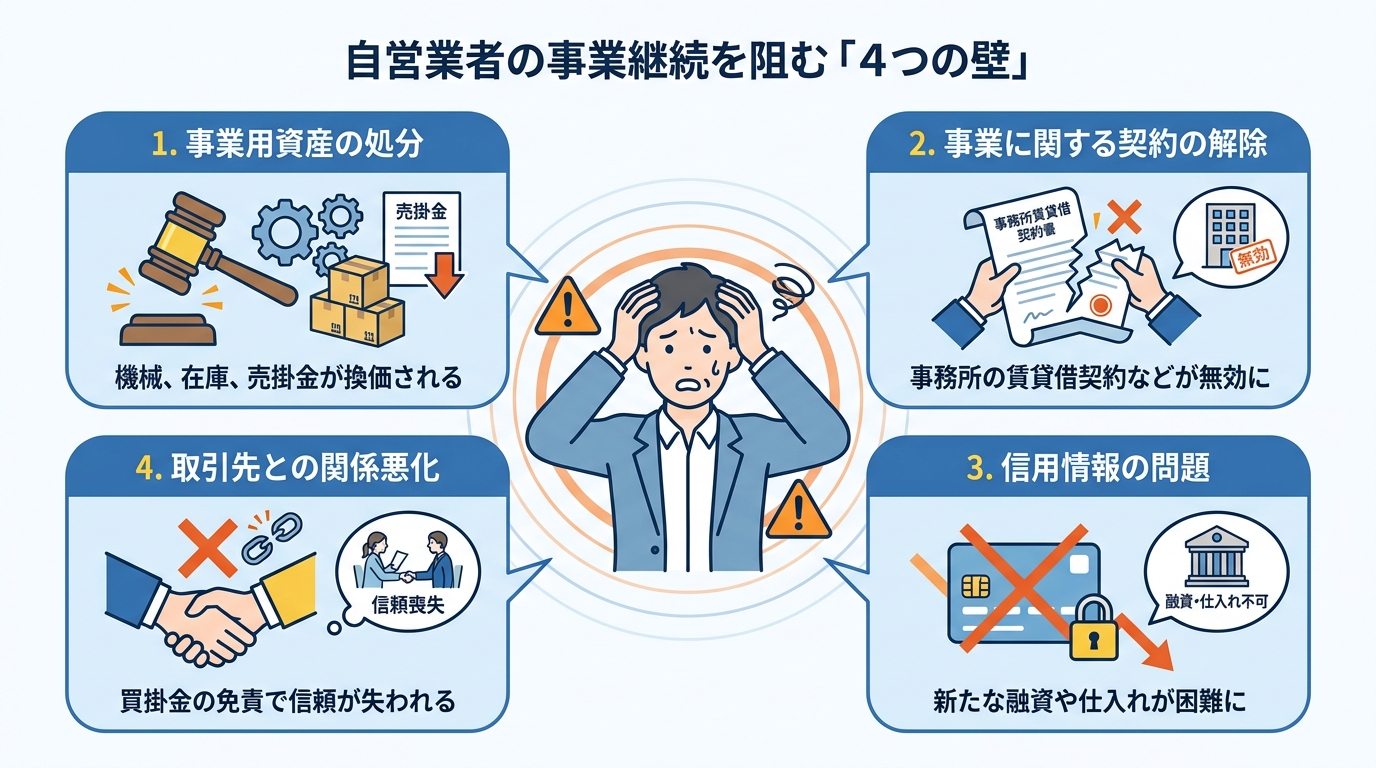
事業継続を阻む4つの壁
法律の原則に加え、現実的な問題として事業継続を極めて困難にする「4つの壁」が存在します。
- 事業用資産の処分
前述の通り、事業に不可欠な機械、店舗の備品、パソコン、在庫商品、さらには取引先への売掛金(未回収の売上)まで、すべてが破産管財人の管理下に置かれ、原則として換価処分されます。事業の根幹をなすこれらの資産がなくなれば、事業の継続は事実上不可能です。 - 事業に関する契約の解除
事業所の賃貸借契約、コピー機のリース契約、車両のローン契約といった事業に関する契約は、破産手続きを開始すると相手方から解除されることが一般的です。事業を行う場所や必要な設備が利用できなくなります。 - 信用情報の問題
自己破産をすると、信用情報機関に事故情報が登録されます(いわゆるブラックリスト)。これにより、新たな融資を受けることや、クレジットカードを作成することが極めて困難になります。事業の運転資金を確保したり、仕入れのための与信取引を行ったりすることができなくなります。 - 取引先との関係悪化
仕入先などへの買掛金も自己破産による免責の対象となります。これはつまり、取引先に損失を与えてしまうことを意味します。そのため、これまで築いてきた信頼関係が損なわれ、今後の取引を継続してもらうことは難しくなるでしょう。
また、自己破産の手続き中は、一部の資格や職業に就くことが制限される場合がある点にも注意が必要です。
例外的に事業継続が認められるケースとは?破産法36条の解説
原則として事業は廃止される、という厳しい現実をお伝えしました。しかし、例外的に事業継続が認められる場合があります。自営業者の事業継続におけるその例外の根拠となるのが、破産法36条です。
この条文は、破産管財人が裁判所の許可を得て、破産者の事業を継続できることを定めています。ただし、ここで特に注意すべき点があります。それは、この事業継続は「破産者の生活のため」ではなく、あくまで「破産財団を増殖させるため」、つまり「債権者の利益を最大化するため」に行われるということです。
破産管財人の使命は、財産をできるだけ多く集め、債権者に公平に分配することです。もし、事業をすぐに停止して資産をバラバラに売却するよりも、一時的に事業を継続して完成品として販売したり、進行中の契約を完了させたりした方が、結果的に多くの利益(配当原資)を生み出せる、と破産管財人が判断した場合にのみ、この例外措置が取られるのです。
弁護士としての実務経験から、事業継続が検討される具体的なケースをいくつかご紹介します。
【破産管財人による事業継続の具体例】
1. 破産財団の増殖が見込まれるケース
例えば、家具の製造業者が破産した場合を考えてみましょう。手元に多くの仕掛品(作りかけの家具)や材料があり、一方で既に確定した注文も多数残っているとします。この場合、材料のまま安価で売却するよりも、事業を一時的に継続して家具を完成させ、注文主に納品した方が、はるかに大きな売上(=破産財団の増殖)が見込めます。このような状況では、事業継続が許可される可能性があります。2. より大きな不利益を防ぐために事業を継続するケース
財産の増殖が直接見込めなくても、事業を即時停止することで多額の違約金や損害賠償請求が発生し、結果的に破産財団が大きく減少してしまうリスクがある場合です。その損害を防ぐために、やむを得ず事業を継続することがあります。3. 社会的影響を考慮して事業を継続するケース
これは個人事業主では稀ですが、例えば入院患者がいる病院や、多くの利用者がいる介護施設などが破産した場合、即時の事業停止は社会的な大混乱を引き起こします。こうしたケースでは、利用者の安全や社会インフラ維持の観点から、事業が一時的に継続されることがあります。
このように、破産法36条による事業継続は、あくまで債権者や社会全体の利益を考慮した、極めて限定的かつ例外的な措置であることをご理解いただけたかと思います。
事業用資産を残して再起を図るための具体的な方法
破産法36条による事業継続が非常に稀なケースである以上、「事業そのもの」を続けることは難しくとも、「再起に必要な一部の資産」を手元に残す方法はないか、と考えるのは自然なことです。法律は、破産する方の生活再建を支援するためのいくつかの制度を用意しています。これらを活用することで、新たなスタートを切るための基盤を確保できる可能性があります。より詳しい情報については、自己破産における車の取扱いも併せてご覧ください。
「自由財産」の範囲を理解する
自己破産をしても、すべての財産が取り上げられるわけではありません。生活の維持や再建に最低限必要な財産は「自由財産」として手元に残すことが認められています。具体的には、99万円以下の現金や、生活に不可欠な家財道具などがこれにあたります。
事業用の資産であっても、例えば個人のスキルに大きく依存するパソコンや、職人にとっての工具一式など、「業務に欠くことができない器具」として差押禁止財産に該当し、自由財産として認められる可能性があります。自身の資産がこれに当てはまるか、専門的な判断が必要となります。自由財産の詳細については、自己破産における自由財産の範囲をご覧ください。
「自由財産の拡張」を申し立てる
法律で定められた自由財産の範囲を超える資産であっても、裁判所に申し立てて許可を得ることで、例外的に手元に残せる制度があります。これが「自由財産の拡張」です。
例えば、「この特殊な機械がなければ、自己破産後に再び収入を得る道が完全に閉ざされてしまい、生活再建が著しく困難になる」といった事情を具体的に主張・立証することで、裁判所の裁量により拡張が認められることがあります。事業再開に必要な資産を残せる可能性がある手続きです。
親族の協力で資産を買い取る(偏頗弁済のリスクも解説)
どうしても手放したくない事業用資産がある場合、親族などに協力してもらい、破産管財人から適正な価格で買い取ってもらうという合法的な方法があります。破産管財人は、資産を市場価格で売却できればよいため、買い手が誰であるかは問いません。
ただし、ここで注意すべき点があります。それは、自己破産の申立て直前に、友人や親族に資産を不当に安く売却したり、名義変更したりする行為は「財産隠し」とみなされるということです。また、特定の債権者(例えば、親族からの借金)だけを優先して返済する行為は「偏頗(へんぱ)弁済」として、免責不許可事由に該当する可能性があります。これらの行為は、債権者平等の原則を害するものであり、最悪の場合、自己破産そのものが失敗に終わるリスクを伴います。必ず弁護士に相談の上、正規の手続きを踏むようにしてください。
事業継続の可否を判断するために、今すぐやるべきこと
ここまで読み進め、ご自身の状況をある程度客観的に見つめることができるようになったかもしれません。しかし、最終的な判断や手続きは、専門家なしには極めて困難です。弁護士に相談する前に、ご自身で準備・整理しておくべきことをご紹介します。これが、相談の質を高め、スムーズな問題解決へと繋がります。
事業の財務状況を正確に把握する
まずは、現状を数字で正確に把握することが不可欠です。感情や希望的観測を一旦脇に置き、以下の情報を整理してみましょう。
- 債権者一覧:誰から(金融機関、取引先、親族など)、いつ、いくら借りているか。
- 資産一覧:事業用・個人用を問わず、預貯金、不動産、車両、機械、在庫、売掛金などをリストアップし、それぞれの価値(時価)を把握する。
- 収支状況:直近1〜2年分の月々の売上、経費、利益(または損失)の流れがわかる資料(確定申告書、試算表など)。
これらの情報は、弁護士があなたの状況に最適な債務整理の方法を判断するための、最も重要な基礎資料となります。
継続したい事業の「価値」を冷静に見極める
次に、ご自身の事業について、感情論ではなく客観的な視点で将来性を見つめ直す作業が必要です。
「仮に、すべての借金がなくなったとして、この事業は今後も安定的に利益を生み出し、あなたの生活を支えていけるだろうか?」
この問いに、真正面から向き合ってみてください。市場の動向、競合の状況、ご自身の健康状態や年齢、そして何よりも事業への情熱。これらを総合的に考えたとき、事業継続に固執することが、本当に最善の道なのか。時には、一旦事業を清算し、新たな形で再スタートを切る方が、より良い未来に繋がることもあります。この自己分析は、自己破産を回避する道筋を探る上でも重要なプロセスです。
自己破産や事業継続でお悩みの方は弁護士へご相談ください
自己破産、そして事業の将来という重い決断を、一人で抱え込む必要はありません。法律の専門家である弁護士は、複雑な手続きの代理人であると同時に、今後の生活再建や債務整理の方針を検討する支援者でもあります。
当事務所は、ご依頼者様の状況を丁寧に確認し、今後の生活再建に向けた対応方針を具体的に検討します。そして何より、ご依頼者様が人生の困難を乗り越え、前へ進む(フォワードする)ことを全力でサポートしたいと願っています。厳しい状況でも、取り得る選択肢を検討できる場合があります。まずは現在の債務や事業の状況を整理し、対応方針を検討しましょう。
自己破産以外の選択肢(個人再生)も検討できます
事業への愛着が強く、どうしても継続したいと願うのであれば、「個人再生」という手続きが有効な選択肢になる可能性があります。個人再生は、裁判所の認可を得て借金を大幅に減額し、原則3年(最長5年)で分割返済していく手続きです。自己破産とは異なり、財産を処分されることなく、事業用資産を手元に残したまま事業を継続できる可能性があります。
ただし、安定した収入が見込めることが条件となるなど、利用するには一定のハードルがあります。自己破産と個人再生、どちらがあなたの状況にとって最適なのかを判断するには、専門的な知見が不可欠です。
福岡フォワード法律事務所があなたの再スタートを全力で支えます
当事務所は、これまで5,000件以上のご相談に対応してまいりました。代表弁護士の秀﨑は、「ご依頼者様の事情を丁寧に把握することを重視しています」という信条のもと、単なる事務的な処理ではなく、お一人おひとりの感情に寄り添い、親身にお話を伺うことを徹底しております。「弁護士とは思えないほど話しやすい」というお言葉をいただけるのが、私たちの何よりの喜びです。
ご相談いただくことで、法的な見通しや今後の対応方針を整理できる場合があります。未来への一歩を踏み出す勇気を持つために、まずは一度、私たちにお話をお聞かせください。生活再建に向けた対応を丁寧にサポートします。当事務所の弁護士費用についても、明確にご提示しておりますのでご安心ください。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
自営業者の自己破産|管財事件と同時廃止の条件を弁護士が解説
自営業者の自己破産は「管財事件」が原則。でも、諦めないでください
「このまま事業を続けていくのは難しい…自己破産しかないかもしれない」。そうお考えの自営業者の方にとって、最も大きな不安は手続きにかかる費用のことではないでしょうか。特に、「管財事件になったら、高額な予納金なんて到底支払えない」という恐怖心は、一歩を踏み出すことをためらわせる大きな壁になっているかもしれません。
正直にお伝えすると、自営業者の方の自己破産は、原則として「管財事件」として扱われます。これは、会社員の方の自己破産とは大きく異なる点です。
しかし、ここで諦めてしまうのはまだ早いです。事業の状況や廃業後の清算状況によっては、費用や手続きの負担が少ない「同時廃止」が認められるケースも、決して少なくありません。この記事では、自営業者の自己破産において同時廃止が検討される場面や、管財事件となった場合の費用準備の方法について、実務上のポイントを整理して解説します。どのような場合に同時廃止の可能性があるのか、もし管財事件になっても費用を準備する方法はあるのか。一つひとつの疑問に、弁護士として丁寧にお答えしていきます。
自己破産は、人生の終わりではなく、新しい一歩を踏み出すための法的な手続きです。一人で抱え込まず、まずは正しい知識を身につけることから始めましょう。あなたの状況に近い債務整理の方法を見つけることが、再建への第一歩となります。
なぜ自営業者の破産は「管財事件」になりやすいのか?
「どうして自営業者だけが、費用のかかる管財事件になりやすいの?」そう疑問に思われるのも当然です。裁判所が自営業者の方の自己破産を慎重に扱うのには、明確な理由があります。
それは、会社員の方と比べて、財産関係が複雑になりがちだからです。具体的には、裁判所は以下のような点を調査する必要があると考えます。
- 事業用の資産がないか?:在庫、機械設備、売掛金、事務所の敷金など、換価して債権者への配当に充てるべき資産がないかを詳しく調べる必要があります。例えば、事業で使っていた事業用の車なども調査の対象です。
- 個人と事業の財産が混ざっていないか?:自営業の場合、事業の経費と生活費の区別が曖昧になりがちです(公私混同)。そのため、個人の財産と事業の財産を明確に分け、隠された資産がないかを確認する必要があります。
- 帳簿は正確か?:売上や経費の流れを記した帳簿や確定申告書などを調査し、財産の動きに不自然な点がないかを確認します。
- 不公平な返済(偏頗弁済)はなかったか?:「お世話になった取引先にだけは迷惑をかけられない」という思いから、特定の債権者にだけ優先的に返済してしまうケースがあります。これは他の債権者との公平を害するため、調査の対象となります。
これらの調査を中立的な立場で行うのが「破産管財人」の役割です。そのため、調査事項が多い自営業者の方の手続きには、破産管財人が選任される「管財事件」が原則となるのです。
「管財事件」と「同時廃止」は何が違う?費用・期間・手続きの比較
では、「管財事件」と「同時廃止」では、具体的に何が違うのでしょうか。特に重要な「費用」「期間」「手続きの負担」の3つの観点から比較してみましょう。
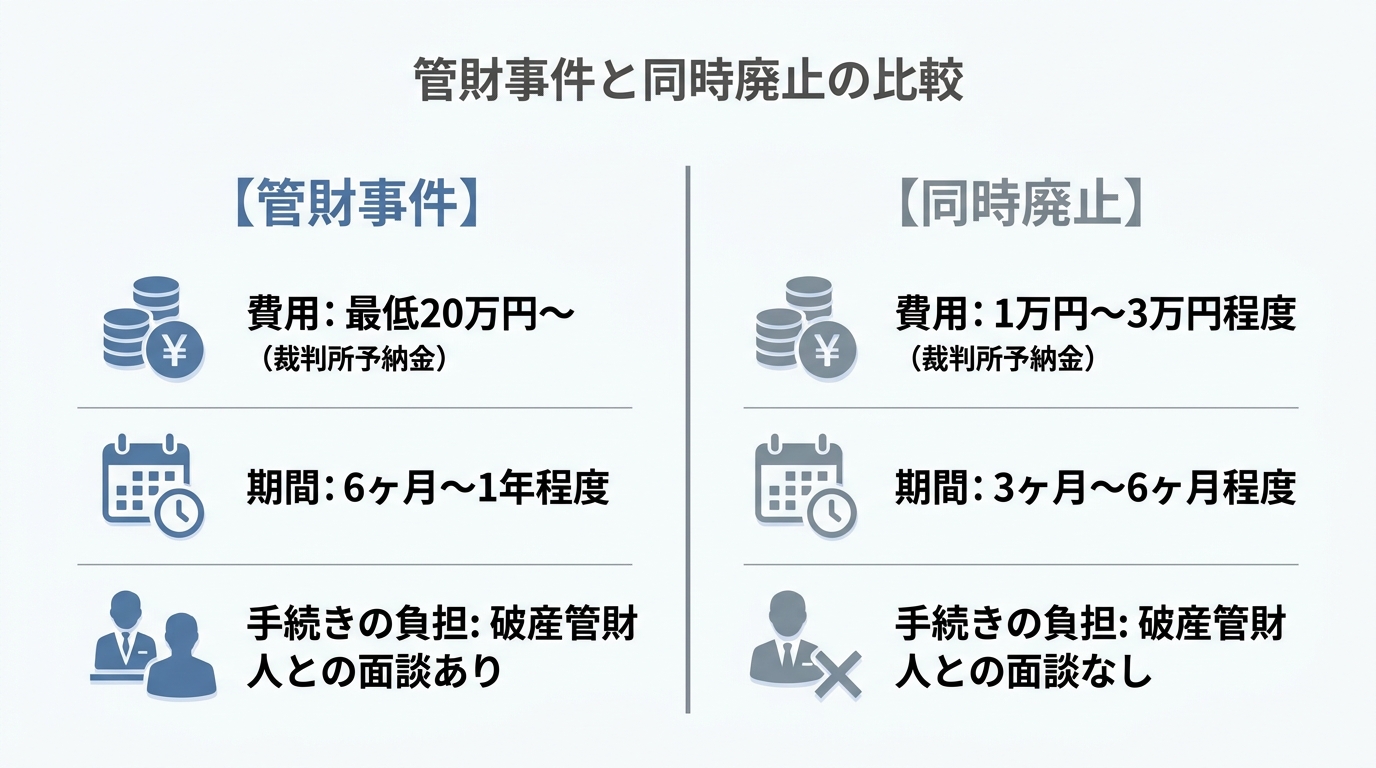
| 管財事件 | 同時廃止 | |
|---|---|---|
| 費用(裁判所予納金) | 最低20万円~(負債額や事案の複雑さにより高額になることも) | 1万円~3万円程度 |
| 期間の目安 | 6ヶ月~1年程度(資産の換価や調査に時間がかかるため) | 3ヶ月~6ヶ月程度 |
| 手続きの負担 | ・破産管財人との面談が必要・郵便物が管財人に転送される・裁判所への出頭が必要な場合がある | ・破産管財人は選任されない・郵便物の転送はない・手続きは基本的に書面審査で進む |
この表をご覧いただくと、費用面でも期間面でも、「同時廃止」のほうが圧倒的に負担が少ないことがお分かりいただけると思います。だからこそ、多くの自営業者の方が同時廃止での手続きを望まれるのです。ただし、ギャンブルや浪費といった免責不許可事由が疑われる場合などは、たとえ資産がなくても管財事件になる可能性があります。
【弁護士の経験則】廃業後に同時廃止が認められる5つの検討要素
「もう事業はやめているのだから、同時廃止になるのでは?」と期待される方もいらっしゃるかもしれません。しかし、たとえ廃業後であっても、裁判所は「事業をしていた頃の資産や負債の状況をきちんと清算できているか」を調査する必要があるため、やはり管財事件になる可能性は高いと言えます。
ですが、ここで当事務所が培ってきた経験が活きてきます。実は、事業規模や廃業後の状況次第では、同時廃止が認められたケースもこれまで数多くあります。当職の経験上、裁判所が同時廃止を検討する際に特に重視するのは、以下の5つの要素です。
1. 負債総額は500万円以下か?
負債額が比較的少額であることは、事業規模がそれほど大きくなく、調査事項も限定的である可能性を示唆します。明確な基準ではありませんが、一つの目安となります。
2. 債権者に取引先や元従業員は含まれていないか?
借入先が金融機関や信販会社のみで、事業上の取引先への買掛金や元従業員への未払給与などがない場合、利害関係がシンプルであると判断されやすいです。
3. 廃業してから相当期間が経過しているか?
事業を廃止してから間もない場合、裁判所は資産や負債の状況をより丁寧に調査する必要があると考えます。逆に、廃業から時間が経っていれば、清算がある程度進んでいると見なされる可能性があります。
4. 事業に関する清算は適切に行われているか?
これが最も重要なポイントです。売掛金や報酬請求権などの債権、在庫商品、事業で使っていた備品などはきちんと回収・処分したか。事務所を借りていた場合、敷金は返還されたか、原状回復は済んでいるか。これらを明確に説明できるかが鍵となります。
5. 確定申告や帳簿で収支を明確に説明できるか?
過去には、一人親方の建設業の方や、確定申告上は自営業者となる方の破産手続で、日々の売上メモや経費一覧表を丁寧に作成し、事業の収支を裁判所にきちんと説明することで、同時廃止が認められた実例があります。たとえ廃業後でも、事業内容を客観的な資料で示すことが極めて重要です。
これらの要素を総合的に考慮し、「破産管財人による調査がなくても、財産状況は十分に明らかだ」と裁判所に判断してもらえれば、同時廃止の道が開けるのです。なお、自己破産をすると、手続き中に一部の職業に就けなくなる資格制限がありますが、これは手続きが完了すれば解除されます。
管財事件の予納金が払えない…その不安を解消する3つの方法
「同時廃止の可能性は分かった。でも、もし管財事件になったら、やっぱり予納金なんて払えない…」
そのお気持ち、痛いほどよく分かります。予納金の準備が難しい場合でも、状況によっては検討できる方法があります。
方法1:弁護士への依頼で返済を止め、費用を積み立てる
最も現実的で、多くの方が利用されている方法です。弁護士に自己破産手続きを依頼すると、弁護士はまず、すべての債権者に対して「受任通知」という書面を送付します。この通知が貸金業者等に届くと、正当な理由なく本人へ直接取立てを行うことは貸金業法上制限されます。
つまり、多くの場合、貸金業者等への返済をいったん停止し、手続き費用の準備を検討できるようになります。その浮いたお金を、そのまま弁護士費用や裁判所の予納金の積立に充てていくことができます。当事務所では、こうした費用の分割積立にも柔軟に対応しています。手元にまとまったお金がなくても、返済を止めることで、無理なく費用を準備する道筋を立てることが可能です。このプロセスは、任意整理など他の債務整理手続きでも同様です。
方法2:弁護士代理で「少額管財」を目指し、予納金を抑える
管財事件には、実はもう一つ「少額管財」という制度があります。これは、弁護士が代理人として申立てを行うことを前提に、裁判所の運用によって予納金の額を大幅に引き下げてもらう手続きです。
通常の管財事件では予納金が50万円以上になることもありますが、福岡地方裁判所の場合、少額管財であれば予納金は20万円からと、負担を大きく軽減できる可能性があります。弁護士が事前に財産状況などを十分に調査し、管財人の業務負担を減らせるように準備することで、この少額管財を利用できる可能性が高まります。これも、弁護士に依頼する大きなメリットの一つと言えるでしょう。
方法3:法テラスの民事法律扶助を利用する
収入や資産が一定の基準を下回る方は、法テラス(日本司法支援センター)の民事法律扶助制度を利用できる場合があります。これは、一定の要件を満たす場合に、弁護士費用や一部の実費を法テラスに立て替えてもらい、原則として分割で返済していく制度です。ただし、生活保護受給者を除き、自己破産事件の予納金は原則として立替えの対象外です。
この制度を利用するには収入や資産に関する審査があり、誰でも利用できるわけではありません。また、手続きに時間がかかる場合もあります。利用できるかどうかは、ご自身の状況によりますので、まずは弁護士にご相談ください。当事務所の弁護士費用についても、お気軽にお尋ねいただければと思います。
自己破産を考え始めた自営業者の方が絶対にやってはいけないこと
追い詰められた状況で、「少しでも有利に進めたい」「誰にも迷惑をかけたくない」と考えるのは自然なことです。しかし、その思いから取った行動が、かえって自己破産手続きの妨げとなり、最悪の場合、借金の免除が認められなくなる(免責不許可)という深刻な事態を招くことがあります。
特に自営業者の方が陥りやすい、絶対に避けるべき2つの行為についてお伝えします。
1. 特定の取引先や知人にだけ返済する(偏頗弁済)
「お世話になったA社にだけは、先に支払いを済ませておきたい」「親戚から借りたお金だけは返しておきたい」。そのお気持ちは分かりますが、これは「偏頗弁済(へんぱべんさい)」という、破産手続きで固く禁じられている行為です。自己破産は、すべての債権者を平等に扱わなければならないという「債権者平等の原則」に基づいています。特定の誰かだけを優遇することは、この原則に反するため、破産管財人の調査対象となり、免責が認められない理由になる可能性があります。
2. 事業用の資産を隠したり、安く処分したりする(財産隠し)
「仕事で使っているパソコンだけは手元に残したい」「この機械は友人に安く譲ってしまおう」。これも絶対にやってはいけません。事業用の資産は、本来であれば換価され、債権者への配当に充てられるべきものです。これを隠したり、不当に安い価格で処分したりする行為は「財産隠し」とみなされ、極めて悪質な行為として、免責が認められない典型的なケースです。たとえ不貞行為の慰謝料のような特殊な債務であっても、正直に申告する必要があります。
ご自身の判断で行動する前に、必ず弁護士にご相談ください。手続き上不利な結果を避けるためにも、事前に弁護士へ相談することが重要です。
福岡で事業者の自己破産をお考えなら、一人で悩まずご相談ください
ここまでお読みいただき、ありがとうございます。自営業者の方の自己破産は、考えるべきことが多く、手続きも複雑です。きっと、不安な気持ちでいっぱいだと思います。
しかし、どうか忘れないでください。自己破産は、決して人生の終わりではありません。自己破産は、一定の要件のもとで債務の免責を受け、生活や事業の立て直しを図るための法的手続きです。
特に自営業者の方の場合、同時廃止にできるかどうかの判断や、管財事件になった場合の予納金の準備など、専門的な知見なしに一人で進めるのは極めて困難であり、危険も伴います。
私たち福岡フォワード法律事務所は、これまで数多くの事業者の方の再出発をサポートしてまいりました。あなたの事業内容や廃業の状況、資産と負債の関係を丁寧にお伺いし、同時廃止の可能性を最大限に探ります。そして、もし管財事件が避けられない場合でも、予納金の準備方法から手続き完了まで、状況に応じて継続的にサポートします。
早めに相談することで、選択肢を整理し、今後の対応方針を検討しやすくなります。まずは、あなたの今の状況をお聞かせください。一人で悩まず、私たち専門家と一緒に、解決への道筋を見つけましょう。
初回のご相談は無料です。まずはお気軽にお問い合わせください。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
給与差押えの上限額は?対応方法と生活再建への道を弁護士が解説
給与差押えを受けたら、まずは落ち着いて現状把握を
ある日突然、裁判所から「債権差押命令」が届いた、あるいは会社からその事実を告げられたら、誰でも冷静ではいられないでしょう。「これからどうなってしまうのか」「生活が破綻するのではないか」と、強い不安と焦りを感じていらっしゃるかもしれません。
しかし、まずお伝えしたいのは、給与差押えは、法的な手続きによって停止・取消しを目指せる場合がありますということです。決して一人で抱え込み、絶望する必要はありません。
この記事では、あなたの不安を解消するために、以下の2つの点を専門家の視点から分かりやすく解説します。
- あなたの給与は、一体いくら差し押さえられるのか?(上限額の具体的な計算方法)
- この状況から抜け出すために、何をすればよいのか?(差押えを止める法的な手段)
パニック状態では、正しい判断が難しくなります。まずはこの記事で正確な知識を得て、落ち着いて次の一歩を踏み出す準備を始めましょう。借金問題の解決には様々な方法があり、給与差押えも解決できる可能性があります。債務整理の全体像については、「債務整理」で体系的に解説していますので、併せてご覧ください。
【原因別】給与差押えの上限額早見表と計算方法
「実際に自分の手取りから、いくら引かれてしまうのか」― これが今、あなたが最も知りたいことでしょう。給与差押えの上限額は、その原因によって法律上のルールが大きく異なります。ここでは、①一般的な借金、②税金の滞納、③養育費の未払いの3つのケースに分けて、具体的な計算例とともに解説します。ご自身の状況と照らし合わせながらご確認ください。
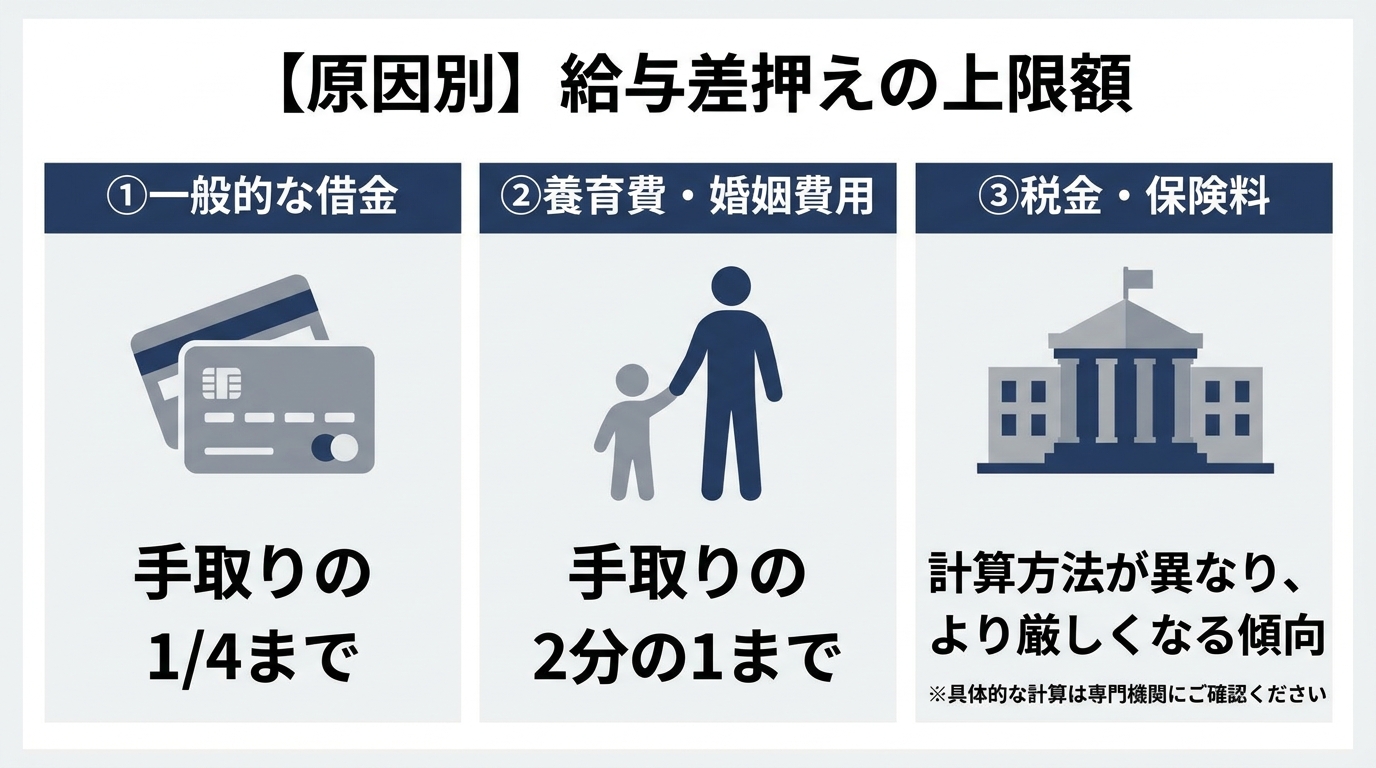
①一般的な借金(カードローン等)の場合:原則は手取りの4分の1
消費者金融からの借入れやクレジットカードの滞納など、一般的な金銭債務が原因の場合、差押えの上限は法律(民事執行法)で定められています。
原則として、差し押さえられるのは給与の手取り額(税金や社会保険料を引いた後の金額)の4分の1までです。
ただし、例外があります。手取り額の4分の3が33万円を超える場合は、手取り額から33万円を引いた残りの全額が差押えの対象となります。
| 手取り月収 | 計算式 | 差押え上限額 | 手元に残る金額 |
|---|---|---|---|
| 25万円 | 25万円 × 1/4 | 6万2,500円 | 18万7,500円 |
| 40万円 | 40万円 × 1/4 | 10万円 | 30万円 |
| 60万円 | 60万円 – 33万円 | 27万円 | 33万円 |
ボーナス(賞与)も給与と同様に扱われ、同じ計算方法で差押えの対象となります。この上限額は、複数の債権回収が行われた場合でも、合計でこの範囲内と定められています。
参照:民事執行法
②税金・国民健康保険料滞納の場合:計算方法が異なり、より厳しい
住民税や国民健康保険料などの税金を滞納した場合の差押えは、民間の借金とは根拠となる法律が異なり(国税徴収法)、上限額の計算方法も違います。
大きな特徴は、裁判所の手続きを経ずに、役所が直接あなたの給与を差し押さえることができる点です。そして、差押えの上限額は、以下の要素を考慮して算出されるため、一般的な借金の場合よりも手元に残る金額が少なくなる傾向にあります。
- 給与総額から所得税や社会保険料などを引く
- 本人と扶養家族の人数に応じた最低生活費(月額10万円+扶養家族1人あたり4.5万円など)を引く
- さらに、一定の生活維持費を控除した残りの金額が、差押えの対象となる
この計算は複雑ですが、同じ手取り額でも一般的な借金より多く差し押さえられる可能性が高い、と認識しておくことが重要です。税金の滞納は、それだけ重い措置が取られるということです。
③養育費・婚姻費用の場合:手取りの2分の1まで可能
子どもの生活を守るための養育費や、別居中の配偶者の生活費である婚姻費用の未払いは、法律上、非常に重く扱われます。
そのため、差押えの上限は大幅に緩和され、手取り額の2分の1まで差し押さえることが認められています。一般的な借金の2倍の金額が差し押さえられる可能性があり、生活への影響が大きくなる可能性があります。
| 手取り月収 | 計算式 | 差押え上限額 | 手元に残る金額 |
|---|---|---|---|
| 25万円 | 25万円 × 1/2 | 12万5,000円 | 12万5,000円 |
| 40万円 | 40万円 × 1/2 | 20万円 | 20万円 |
さらに、養育費の差押えは一度手続きをすると、将来にわたって発生する分についても継続的に差し押さえの効力が及ぶため、非常に強力です。他の債務とは根本的に性質が異なることを理解しておく必要があります。
【要注意】給与が口座に振り込まれた後の「預金差押え」のリスク
ここで、非常に重要かつ見落とされがちなリスクについてお伝えしなければなりません。これまで説明してきた上限額は、あくまで会社から支払われる「給与(債権)」に対する差押えのルールです。
しかし、その給与が一度あなたの銀行口座に振り込まれた瞬間、それは「預金」という全く別の財産に変わります。そして、「預金」に対する差押えには、給与差押えのような4分の1等の上限は原則として適用されません。
つまり、債権者が給料日を狙って預金差押えを実行した場合、口座残高の全部または大部分が差し押さえられ、生活費の支払いに支障が生じる可能性があります。このような状況では、家賃や公共料金の支払いもままならなくなります。このリスクは、自己破産の自由財産の考え方とも関連する重要なポイントです。差押えの予告が届いた段階で、一刻も早く行動を起こす必要があるのはこのためです。
給与差押えを止めるための2つの法的手段
給与差押えという強制的な手続きが始まってしまった以上、これを根本的に解決するための選択肢は限られます。「一括で返済する」「債権者と分割払いの交渉をする」といった方法で解決できる場合もありますが、差押えが始まった後は、交渉だけで差押えの取下げを得ることが難しいケースが少なくありません。差押えを止めるためには、裁判所を通じた法的な手続き、すなわち「債務整理」が必要です。具体的には、以下の2つの方法が考えられます。
自己破産:裁判所に借金の支払免除を求め、差押えを停止させる
自己破産は、裁判所に申立てを行い、支払不能の状態にあることを前提に財産や債務を整理する手続きです。あわせて免責が許可され確定すれば、税金や養育費などの非免責債権を除き、借金の支払義務が免除されます。免責許可決定が確定すれば、借金の原因そのものがなくなるため、進行中の給与差押えもその効力を失います(失効)。
さらに、弁護士に依頼し、裁判所が「破産手続開始決定」を出した時点で、給与差押えの手続きは停止(中止)されます。これにより、差押えによる給与天引きをいち早く止めることができるという、即効性のある大きなメリットがあります。
ただし、不動産など一定の価値ある財産は処分される可能性があることや、税金・養育費といった一部の債務は免除の対象とならない点には注意が必要です。また、手続き中は警備員や保険募集人など、一部の自己破産で制限される職業に就けなくなる期間があります。
個人再生:借金を大幅に減額し、再生計画に基づき差押えを中止する
個人再生は、裁判所の認可を得て借金を大幅に(通常は5分の1程度に)減額し、その減額された金額を原則3年(最長5年)で分割して返済していく手続きです。
自己破産と同様に、裁判所から「個人再生手続開始決定」が出された時点で、給与差押えは中止されます。自己破産と異なり、個人再生では財産を当然に処分する手続きではありません。ただし、保有財産の価値は返済額に影響する場合があります。特に「住宅ローン特則」という制度を利用すれば、家を残したまま他の借金を減額することも可能です。
安定した収入があり、持ち家などの失いたくない財産がある方にとっては、非常に有効な選択肢となります。どの債務整理の種類と方法が最適かは、あなたの状況によって異なります。
弁護士への依頼が早期解決につながりやすい理由
給与差押えという緊急事態において、専門家である弁護士に相談することは、生活を立て直すための有効な選択肢の一つです。それは、弁護士は、手続きの代理だけでなく、方針判断や債権者対応も含めて支援できるからです。特に「スピード」と「交渉力」、そして「精神的な支え」という点で、自力で対応するのとは決定的な違いが生まれます。
受任通知により債権者からの直接の督促を止められる場合がある
弁護士に依頼する最初の、そして非常に大きなメリットがこれです。私たちがご依頼を受けたその日に、債権者に対して「受任通知」という書面を発送します。この通知が貸金業者に届いた時点で、貸金業法に基づき、原則として、あなた本人への電話や郵便による直接の取立ては制限されます。
債権者からの連絡が制限されることで、心理的な負担を軽減し、今後の手続きや生活再建について検討しやすくなります。この即効性こそが、一人で悩み続けることとの決定的な違いです。この点は、任意整理の流れにおいても同様のメリットとなります。
複雑な裁判所手続きをすべて任せ、迅速に差押えを停止できる
給与差押えを受けてしまった場合、それを止めるためには自己破産や個人再生といった法的手続きを検討することになります。これらの申立てには膨大かつ専門的な書類が必要であり、個人で対応するのは極めて困難です。特に、一刻も早く差押えを止めなければ生活が立ち行かなくなる状況では、手続きのスピードが何よりも重要になります。
当事務所では、債務整理に関するご相談を多数お受けしておりますが、差押命令を受けてから駆け込んでこられる方もいらっしゃいます。差押えは一度始まってしまうと、債権者側には取り下げるメリットがほとんどないため、交渉での解決は非常に困難です。だからこそ、一刻も早く裁判所に申立てを行い、「開始決定」を得て差押えを法的に停止させる必要があります。
このような場面では、迅速な準備と申立てが重要です。当事務所では、差押命令を受けたご依頼者様のケースで、ご依頼から最短2日で自己破産の申立てを行った実績もございます。このように迅速に対応することで、給与の減少を最小限に食い止め、生活再建への具体的な道筋をつけることが可能となるのです。弁護士に依頼する場合は、債務整理や差押え対応の経験、説明の分かりやすさ、費用体系などを確認することが大切です。
理想を言えば、訴訟を起こされた段階でご相談いただくのがベストですが、差押えが始まってしまっても、決して諦める必要はありません。
給与差押えに関するよくあるご質問(Q&A)
ここでは、給与差押えに関して多くの方が抱く疑問について、Q&A形式でお答えします。
Q. 給与差押えが原因で会社をクビになりますか?
A. 給与差押えのみを理由とする解雇は、客観的に合理的な理由を欠き、無効と判断される可能性が高いと考えられます。
労働契約法では、客観的に合理的な理由を欠き、社会通念上相当であると認められない解雇は無効とされています。給与差押えはあくまで従業員の私的な金銭トラブルであり、会社の業務遂行能力とは直接関係がありません。したがって、これを理由とした解雇は認められません。万が一、解雇を言い渡された場合は、不当解雇として争うことが可能です。ただし、会社に居づらさを感じるなど、心理的な負担が生じることは否定できません。だからこそ、一日も早く法的手続きによって問題を解決することが重要なのです。
Q. 差押えを止めるまで、どれくらいの期間がかかりますか?
A. 事案や裁判所の運用、資料の準備状況によって異なりますが、早期に申立てができれば差押えの停止を目指せる場合があります。
弁護士に依頼した場合の一般的な流れは以下のようになります。
- ご依頼・受任通知の発送:即日
- 裁判所への申立て準備:数週間~1ヶ月程度
- 裁判所の開始決定・差押え停止:申立て後、数週間程度
事案の複雑さや裁判所の混雑状況によって期間は変動しますが、迅速に着手することで、給与の天引きが続く期間を短くできる可能性があります。重要なのは、悩んでいる時間をなくし、一日でも早く専門家に相談することです。
Q. 転職すれば、給与差押えから逃れられますか?
A. 転職しても、根本的な解決にはならない場合が多いです。
転職して勤務先が変われば、一時的に差押えは止まります。しかし、それは根本的な解決にはなりません。債権者は「第三者からの情報取得手続」や「財産開示手続」という法的な手段を使うことができます。これにより、あなたの新しい勤務先を合法的に調査することが可能です。新しい勤務先が判明すれば、再び給与差押えの申立てをされてしまいます。転職は時間稼ぎにしかならず、その間に遅延損害金は増え続けてしまいます。正当な法的手続きによって、問題の根本を解決することが唯一の道です。
まとめ:給与差押えは一人で悩まず、今すぐ弁護士にご相談ください
給与差押えは、あなたの生活基盤を揺るがす深刻な事態です。放置していても状況が好転することはなく、むしろ手取り額が減ることで、他の支払いも滞り、事態はさらに悪化してしまいます。
しかし、この記事でお伝えしたように、弁護士に相談すれば、法的な手続きによって差押えの停止・解除を目指し、生活再建につなげられる場合があります。
- 受任通知により、債権者からの直接の督促を止められる場合があります。
- 自己破産や個人再生といった最適な手続きを選択し、迅速に申立てを行います。
- あなたの代理人として、全ての法的手続きと交渉を担います。
不安や羞恥心から、誰にも相談できずにいるかもしれません。しかし、早めに相談することで、状況に応じた対応策を検討しやすくなります。私たちは、ご依頼者様の事情を丁寧に伺い、状況に応じた解決方法をご提案します。ご相談時には、現在の収入、差押えの状況、債務の内容を確認し、取り得る手続きや見通しを分かりやすく説明します。
まずは、あなたの現状を私たちにお聞かせください。そこから、再スタートへの道が始まります。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
任意整理の流れと失敗しない知識を弁護士が徹底解説
任意整理とは?終わらない返済を解決する手続きの全体像
「返しても、返しても、利息ばかりで元金がまったく減らない…」「毎月の支払いのことばかり考えて、夜も眠れない」
もしあなたが今、このような出口の見えないトンネルの中で一人で苦しんでいるのなら、この記事はあなたのためのものです。生活を再建するための選択肢の一つが「任意整理」です。
任意整理と聞くと、何か特別な、難しい手続きのように感じるかもしれません。しかし、その本質はとてもシンプルです。弁護士があなたの代理人となり、貸金業者(債権者)と直接交渉します。そして、将来発生するはずだった利息をカットしてもらい、残った元本だけを無理のない範囲で分割返済していくための和解を結ぶ手続き、それが任意整理です。
この手続きの大きな特徴は、自己破産や個人再生とは異なり、裁判所を介さない点にあります。そのため、より柔軟で、あなたの状況に合わせた解決を目指すことが可能です。例えば、「保証人がついている借金だけは対象から外したい」「住宅ローンや自動車ローンはそのまま支払いを続けたい」といったご希望にも対応しやすいのが強みです。
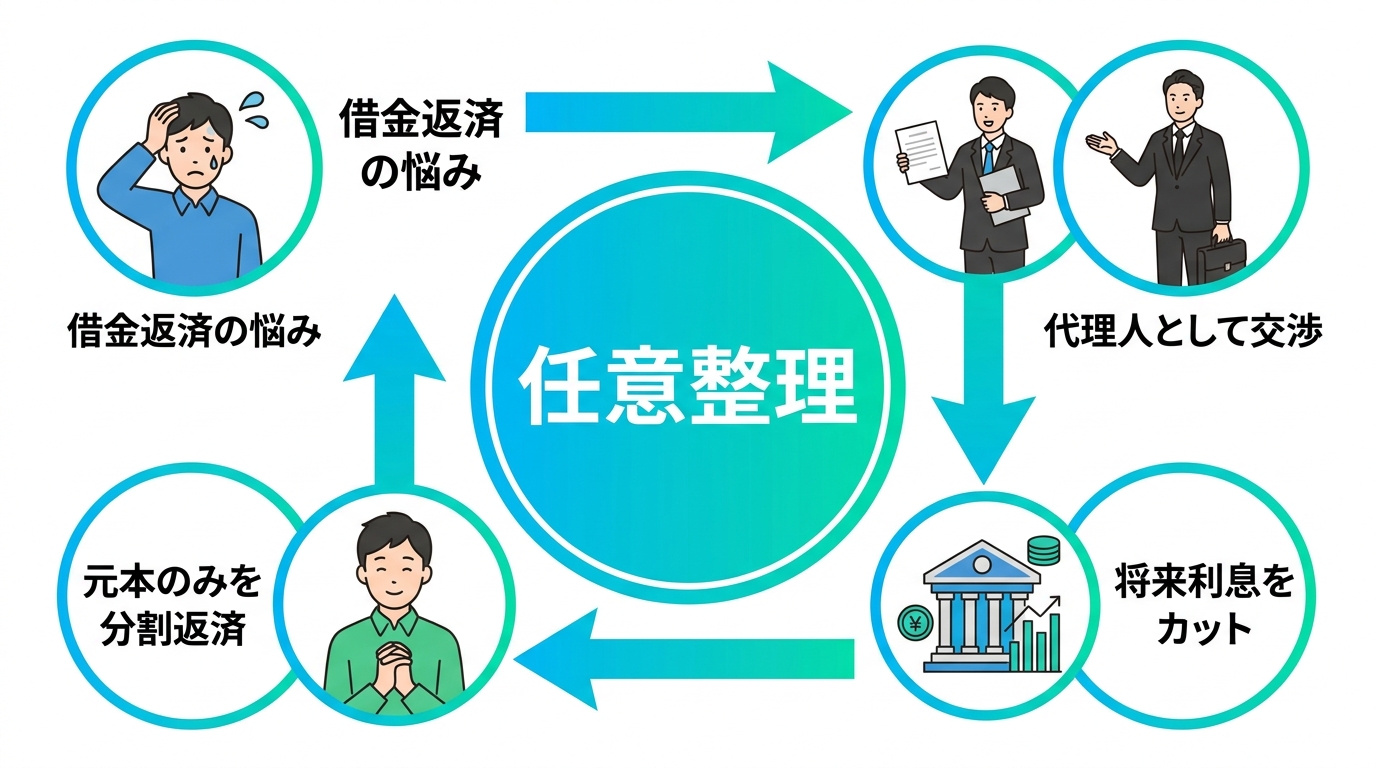
この記事では、任意整理の相談から借金を完済するまでの全ステップ、有利な条件を引き出すための交渉のポイント、そして万が一のトラブルへの備えまで、あなたが抱えるであろう不安や疑問のすべてにお答えします。一人で悩む必要はもうありません。私たち専門家と一緒に、着実に、そして力強く、新しい生活への一歩を踏み出しましょう。債務整理の種類と方法も参考に、あなたに合った解決策を見つけてください。
【ステップ別】任意整理の全手順|相談から完済までの流れ
任意整理は、弁護士に依頼してから実際に返済が終わるまで、いくつかのステップを踏んで進んでいきます。ここでは、ご相談から完済までの具体的な流れを、時系列に沿って分かりやすく解説します。全体像を掴むことで、「今、自分はどの段階にいるのか」「次は何が起こるのか」が明確になり、漠然とした不安が解消されるはずです。
①弁護士への相談から受任通知の発送まで
すべての始まりは、あなたの勇気ある一歩、弁護士への法律相談からスタートします。ご相談の際は、どの会社から、いつ頃、いくら借りているのかが分かる書類(契約書や利用明細など)をお持ちいただくと、よりスムーズにお話が進みます。もちろん、手元に書類がなくても全く問題ありませんので、まずは現状をありのままお話しください。
弁護士があなたの状況を詳しくお伺いし、任意整理が最善の解決策であると判断できれば、正式にご依頼(委任契約)となります。
そして、契約後、弁護士は直ちに各債権者に対して「受任通知」という書類を発送します。
貸金業者については、受任通知を受けた後、正当な理由なく本人へ直接取り立てや督促をすることが貸金業法で禁止されています。依頼当日に受任通知を発送できる場合もあり、通知後は本人への直接の連絡が止まることが一般的です。これは、精神的に追い詰められていた方にとって、何より大きな安心材料となるはずです。交渉窓口は原則として弁護士に一本化されるため、債権者との直接のやり取りの負担を軽減できます。
②債務調査と返済計画の策定
受任通知の発送と同時に、弁護士は各債権者に対して「取引履歴」の開示を請求します。これは、あなたが過去にいつ、いくら借りて、いくら返済してきたかの全記録です。この履歴を元に、利息制限法の上限金利(15~20%)を超えた利息を支払っていなかったかを計算(引き直し計算)し、法的に正しい借金の総額を確定させます。
場合によっては、長年の取引で払い過ぎた利息、つまり過払金が発生していることもあり、借金が大幅に減額されたり、逆にお金が戻ってくるケースもあります。消滅時効の援用ができるかどうかも、この段階で確認します。
並行して、あなたの収入や支出の状況をまとめた「家計表」を作成し、毎月いくらなら無理なく返済に充てられるか(返済可能額)を一緒に確認していきます。この債務調査と家計調査の期間(約3~6ヶ月)は、対象とする債権者への返済を一時的に停止して、今後の返済計画を検討するのが一般的です。この間に生活を立て直し、弁護士費用の分割払いや、今後の返済のための資金を少しずつ積み立てていく準備期間となります。「債務調査中は本当に返済しなくていいの?」という疑問をお持ちの方もいらっしゃるかもしれませんが、この期間は債権者への支払いは不要です。
③和解交渉から返済開始まで
正確な借金額と毎月の返済可能額が固まったら、いよいよ弁護士が各債権者と和解交渉を開始します。交渉の主なポイントは以下の2つです。
- 将来利息のカット:和解後から完済までに発生する利息をゼロにしてもらう交渉。
- 分割回数の設定:残った元本を、あなたの返済可能額に合わせて原則3年~5年(36回~60回)程度で分割してもらう交渉。債権者や事案によっては、100回程度の分割を交渉できる場合もあります。
この交渉では、債権者ごとの対応方針や依頼者の返済可能額を踏まえた実務的な判断が重要です。私たちは、あなたの代理人として、安易な妥協はせず、あなたの状況に応じて、できる限り有利な条件での和解を目指して交渉を行います。すべての債権者と合意ができたら「和解書」を取り交わし、その内容に基づいて、新しい条件での返済がスタートします。ここまでくれば、手続きは大きな山を越えたことになります。
交渉の鍵は弁護士にあり!有利な和解を引き出すポイント
任意整理という手続きは、誰がやっても同じ結果になるわけではありません。交渉相手である債権者は、金融のプロです。そのプロを相手に、いかに有利な条件を引き出すかは、依頼する弁護士の経験と交渉力に大きく左右されます。大手の消費者金融が、弁護士が面談や説明をせずに事件を処理することにより、依頼者に不利益が生じていると意見書を提出した事例もあるように、弁護士の質が結果を大きく左右するのです。債務整理に関する弁護士規程違反の問題のような問題が起きないよう、当事務所は依頼者とのコミュニケーションを重視しています。
将来利息は本当にカットできるのか?
「本当に利息がゼロになるの?」これは、ご相談者様から最も多くいただく質問の一つです。結論から申し上げますと、多くの貸金業者やクレジットカード会社は、弁護士が交渉することで将来利息のカットに応じてくれる傾向にあります。
なぜなら、債権者側にもメリットがあるからです。もし交渉が決裂し、自己破産に至った場合、債権者の回収額が大きく減少したり、事案によっては配当を受けられなかったりする可能性があります。それならば、利息をカットしてでも元本を確実に返済してもらった方が良い、と判断するのです。
ただし、取引を始めてからの期間が非常に短い場合や、特定の業者によっては交渉が難航することもあります。そうした厳しい状況でも、法律の専門家としてあらゆる角度からアプローチし、少しでも有利な和解を目指すのが私たちの役割です。
分割回数は何回まで可能?月々の返済額を減らす交渉術
月々の返済額を左右するのが「分割回数」です。一般的には36回(3年)から60回(5年)での和解が目安となります。しかし、借金の総額やあなたの家計状況によっては、もっと長い分割回数でなければ返済が難しいケースもあるでしょう。
債権者によっては、60回を超える長期の分割に応じてくれる場合もあります。実際に、粘り強い交渉の結果、事案によっては、80回や100回といった長期分割での和解が成立する場合もあります。 分割回数が伸びれば、その分だけ毎月の返済額を抑えることができ、生活への負担を大きく軽減できます。
当事務所ではこれまで非常にたくさんの任意整理のご依頼を受けてきましたが、ご依頼者の方にはいずれも大変満足していただいております。理由としては、月の返済額が依頼前と比べて大幅に減少し、場合によっては5万円以上減ることもありました。
また、利息がなくなるので、完済までのスピードが2~3倍上がります(利息込みで支払いをする場合には、利息は業者のもうけであるため、利息分は元本が減ることはないため)。例えば、100万円借りた場合、利息だけで年間15万円もの利息を支払う必要がありますが、これがなくなることで、支払った分だけ着実に元本が減っていくのです。生活再建を重視し、返済可能額に応じた返済計画の作成と交渉を行います。
もしも任意整理後に払えなくなったら?最悪の事態への備え
無事に和解が成立し、返済を再開したものの、予期せぬ病気や失業などで、どうしても支払いが苦しくなってしまう…。そんな万が一の事態を考えると、不安になる方もいらっしゃるかもしれません。しかし、大切なのは、問題が起きたときに一人で抱え込まず、すぐに行動することです。ここでは、支払い不能に陥った場合のリスクと、その対処法について解説します。
返済が遅れた場合の一括請求のリスク
任意整理の和解書には、通常、「期限の利益の喪失」に関する条項が盛り込まれています。これは、「もし返済を怠った場合には、分割で支払う権利を失い、残りの借金を一括で請求します」という約束事です。
多くの和解契約では、「2回以上」の滞納がこの条項の発動条件となっています。つまり、1回支払いが遅れてしまっても、すぐに債権者に連絡し、次の月に2ヶ月分支払うなどの対応をすれば、大事に至らないケースがほとんどです。しかし、連絡もせず放置して2回目の滞納をしてしまうと、債権者から残額の一括請求を受ける可能性が非常に高くなります。そうなれば、給与や財産の差し押さえといった強制執行に移行するリスクも出てきます。放置せず、早めに弁護士へ相談することが重要です。
再交渉(再和解)は可能?知っておくべき現実
支払いが困難になった場合の選択肢の一つに、弁護士を通じて債権者と再度交渉する「再和解(再交渉)」があります。一度決めた返済計画を、さらに長期の分割にしてもらうなど、条件を見直してもらう交渉です。
再和解は不可能ではありません。しかし、正直にお伝えすると、初回の交渉よりもハードルは格段に上がります。一度約束を破っているわけですから、債権者からの信頼は低下しており、「本当に今度こそ払えるのか?」と厳しい目で見られるのは当然です。そのため、初回よりも厳しい条件を提示されたり、交渉自体に応じてもらえなかったりするケースもあります。
だからこそ、支払いが苦しくなったら「すぐに」弁護士に相談することが重要なのです。手遅れになる前にご相談いただければ、再和解の可能性を検討しやすくなり、他の選択肢も早い段階で検討できます。
任意整理が難しい場合の次の選択肢
もし再和解も難しいほど状況が悪化してしまったとしても、他の法的手続きを検討できる場合があります。任意整理以外にも、以下の債務整理の方法があります。
- 個人再生:裁判所に申し立て、借金総額や財産状況などに応じて返済額を圧縮し、原則3年で分割返済していく手続き。住宅ローン特則を使えば、マイホームを手放さずに済む可能性があります。
- 自己破産:裁判所に支払い不能であることを認めてもらい、税金などを除く借金の支払い義務を免除(免責)してもらう手続き。一定の財産は手放す必要がありますが、生活必需品は残せます。自己破産は、支払い不能の場合に検討される法的整理手続きです。
任意整理がゴールではありません。あなたの生活を再建することが真の目的です。万が一の時にも、弁護士が状況を確認し、利用できる手続きや返済方針を検討します。
返済困難時の法律相談。
任意整理の長所と短所|弁護士が本音で解説します
任意整理は非常に有効な手続きですが、万能ではありません。他の手続きと同様に、長所と短所があります。ここでは、弁護士としての実務経験に基づき、それぞれのポイントを本音で解説します。ご自身の状況と照らし合わせ、本当に任意整理がベストな選択なのかを判断する材料にしてください。
資産を残し、柔軟な解決を目指せる長所
任意整理には、他の手続きにはない優れた長所がいくつもあります。
- 資産を処分する必要がない:自己破産のように、家や車などの資産を手放す必要はありません。大切な財産を守りながら生活再建が可能です。
- 資格制限がない:任意整理には、自己破産手続き中に生じるような職業上の資格制限はありません。
- 裁判所への申立書類は不要:裁判所を介さないため、自己破産や個人再生に比べて準備する書類は少ない傾向にあります。
- 手続きする債権者を選べる:これは任意整理の重要なメリットの一つです。「保証人に迷惑をかけたくないから、この借金は外そう」「自動車ローンは残して車を維持したい」など、あなたの事情に合わせて柔軟に整理対象を選ぶことができます。
- 原則利息はなくなる:前述の通り、将来利息がカットされるため、返済のゴールが明確になり、支払った分だけ確実に元本が減っていきます。
知っておくべき短所と注意点
一方で、以下のような注意点も理解しておく必要があります。
- 元本自体は減らない:任意整理は、あくまで利息をカットして元本を分割で支払う手続きです。個人再生や自己破産のように、元本そのものが大幅に減額・免除されるわけではありません。
- 債権者の合意が必須:裁判所を介さない交渉であるため、債権者が和解に応じなければ成立しません。非常に高圧的な業者や、方針として任意整理に応じない業者も稀に存在します。また、債権者によっては頭金の提示を求められることもあります。
- 信用情報への登録:任意整理を行うと、信用情報機関に一定期間、事故情報等が登録され、新たな借り入れやクレジットカードの作成が難しくなる場合があります。
弁護士の見解「ブラックリストはデメリットではない」
「ブラックリストに載るのが怖い」という理由で、債務整理をためらう方が非常に多くいらっしゃいます。
しかし、弁護士である私から言わせていただくと、信用情報への登録は、新たな借り入れを控えるきっかけになると考えることもできます。むしろ、新たな借り入れを抑え、家計を見直すための一つの契機だと考えています。
クレジットカードは、ショッピングであれキャッシングであれ、本質は「借金」です。その利用が難しくなるということは、新たな借金を作ってしまうリスクから強制的に距離を置けるということです。これは、生活を再建する上で非常に大きなメリットではないでしょうか。
「でも、現金がないと不便だ」と思われるかもしれません。しかし、今の世の中には、銀行口座から即時引き落としされるデビットカードや、事前にチャージして使う電子マネーなど、便利な決済手段がたくさんあります。デビットカードや電子マネーで代替できる場面も多くあります。
新たな借金を作ることへの不安よりも、今ある借金を整理し、一日でも早く穏やかな生活を取り戻すことの方が、何倍も重要です。信用情報への登録を、新たな借り入れを控え、家計を立て直すための期間と捉えることもできます。状況に合った債務整理の選び方を確認することが重要です。
まとめ|任意整理を検討する場合は早めに相談しましょう
任意整理の流れ、交渉のポイント、そしてメリット・デメリットまで、詳しく解説してきました。ここまで読んでいただき、任意整理が単に借金を整理する手続きではなく、あなたの人生を前向きに立て直すための、非常に現実的で有効な手段であることがお分かりいただけたかと思います。
手続きの全体像が見えれば、漠然とした不安は消え、具体的な希望が見えてくるはずです。受任通知による督促の停止、将来利息の見直し、完済までの返済計画の作成といった効果が期待できます。これらはすべて、あなたが勇気を出して「相談する」という最初の一歩を踏み出すことで手に入ります。
借金問題は、早めに専門家へ相談することで解決方法を検討しやすくなります。弁護士に相談することで、状況に応じた対応方針を確認できます。福岡フォワード法律事務所では、相談内容を丁寧に確認し、状況に応じた解決方法をご提案します。相談により、現在の債務状況や利用できる手続きの見通しを整理できます。
任意整理を検討している方は、まずは現在の借入状況を整理したうえでご相談ください。まずはお気軽にお問い合わせください。
無料相談の予約フォーム
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。
自己破産の自由財産とは?預金や差押禁止財産を弁護士が解説
自己破産でも生活は守られる「自由財産」とは
「自己破産をしたら、家財道具も貯金も、何もかも失ってしまうのではないか…」
借金の返済に追われ、自己破産を考え始めるとき、多くの方がこのような強い不安を感じる方も少なくありません。しかし、結論からお伝えすると、自己破産をしても、生活に必要な一定の財産は手元に残せる可能性があります。自己破産は、借金で苦しむ方の経済的な再出発を助けるための制度であり、その目的を達成するために「自由財産」という仕組みが法律で定められています。
自由財産とは、自己破産の手続きをしても債権者への配当に充てられず、手元に残すことが認められる財産のことです。これは、破産後の生活基盤を確保し、あなたが再び社会で自立した生活を送れるようにするための、破産後の生活を維持するために重要な財産です。
この自由財産には、大きく分けて2つの種類があります。
- 本来的自由財産:法律によって、当然に手元に残せると定められている財産
- 自由財産の拡張:本来は手放さなければならない財産でも、裁判所の許可を得ることで例外的に手元に残せる財産
この記事では、これらの自由財産の具体的な内容、特に多くの方が心配される「預金」の扱いや、それを守るための「自由財産の拡張」という手続きについて、専門家の視点から分かりやすく解説していきます。自己破産の全体像については、自己破産の特徴やメリット・デメリットで体系的に解説しています。
法律で当然に残せる「本来的自由財産」
まず、特別な手続きをしなくても、法律上当然にあなたの手元に残すことが認められている「本来的自由財産」について見ていきましょう。これには主に以下の3つが含まれます。
- 99万円以下の現金
自己破産の手続きが始まった時点で、あなたが持っている現金のうち99万円までは、自由財産として手元に残すことができます。これは、破産法や民事執行法という法律で定められており、生活再建のための当面の資金として確保されるものです。 - 差押禁止財産
法律(主に民事執行法)で、債権者が差し押さえることが禁止されている財産です。これは、人が最低限度の文化的な生活を送る権利を守るためのもので、生活に不可欠な家財道具(衣服、寝具、家具など)や、仕事に必要な道具、給料の一部などが含まれます。詳しくは後の章で解説します。 - 新得財産(しんとくざいさん)
これは、裁判所が破産手続の開始を決定した後に、あなたが新たに得た財産のことです。例えば、破産手続開始決定後に新たに発生する給料やボーナスは、原則として破産財団に属さず、あなたが管理できる財産となります。このルールがあるからこそ、破産手続き中も安心して働き、生活を維持することができるのです。
裁判所の許可で範囲を広げる「自由財産の拡張」
「99万円以下の現金」や「差押禁止財産」だけでは、生活の再建が難しい場合もありますよね。例えば、病気の治療費が必要な方、家族を養っている方、仕事でどうしても車が必要な方など、人にはそれぞれ個別の事情があります。
そのような場合に備えられているのが、「自由財産の拡張」という制度です。これは、本来であれば処分(換価)されてしまう財産であっても、「この財産がなければ生活の再建が著しく困難になる」といった特別な事情を裁判所に説明し、許可を得ることで、例外的に手元に残すことができる仕組みです。
自由財産の拡張が認められる可能性がある財産の代表例は、以下の通りです。
- 預貯金
- 生命保険の解約返戻金
- 自動車
- 退職金の一部 など
この制度があるおかげで、法律の画一的な基準だけでなく、あなたの個別の状況に応じた柔軟な判断が期待できるのです。特に、多くの方が気にされる預貯金や、生活に不可欠な自動車などを手元に残したい場合には、この自由財産の拡張が非常に重要な鍵となります。
自己破産における預金の扱いと残すための拡張手続
さて、ここからは多くの方が最も気にされている「預金」の扱いについて、さらに詳しく解説していきます。「現金なら99万円まで残せるのに、なぜ預金は違うの?」と疑問に思う方も多いかもしれません。この違いを理解することが、ご自身の財産を守る上でとても大切になります。
法律上、「現金」は手元にあるお金そのもの(物)ですが、「預金」は銀行などの金融機関に対して「預けたお金を払い戻してください」と請求できる権利(債権)として扱われます。この法的な性質の違いから、預金は「99万円以下の現金」には含まれず、本来的自由財産にはならないのです。そのため、預金を手元に残すためには、原則として先ほど説明した「自由財産の拡張」の手続きが必要になります。
原則20万円が基準となる預金の取り扱い
では、預金はいくらまでなら手元に残せる可能性があるのでしょうか。法律で明確な金額が定められているわけではありませんが、多くの裁判所(福岡地方裁判所も含む)では、実務上の運用として「預金の合計額が20万円を超えるかどうか」を一つの基準としています。
あなたが持っている全ての銀行口座の残高を合計して20万円を超えている場合、原則として「管財事件」という種類の手続きになります。管財事件になると、裁判所から選ばれた破産管財人があなたの財産を調査・管理し、預金を含む一定の財産を換価(現金化)して債権者に配当することになります。
ただし、「20万円を超えたら即座に全額没収される」というわけではありません。ここからが、あなたの生活再建を守るための重要なポイントであり、事情に応じた主張が重要となる「自由財産拡張の申立て」につながっていくのです。
【弁護士のノウハウ】預金の自由財産拡張を認めてもらう方法
預金は、99万円以下の現金と違い、法律上当然に保護される自由財産ではありません。先ほど述べたように、福岡地方裁判所の運用では、預金の合計が20万円を超える場合には、原則として換価の対象となります。
しかし、私はこの運用に少し疑問を感じています。現代の生活では、給料の受け取りは銀行振込がほとんどで、多くの方にとって普通預金口座は「お財布代わり」として日常的に利用されているのではないでしょうか。現金で10万円を超えるような金額を持ち歩く人は稀で、ほとんどの方が銀行に預けているのが実情です。このような利用実態を考えれば、普通預金と現金はほぼ同じものとして扱っても良いはずです。
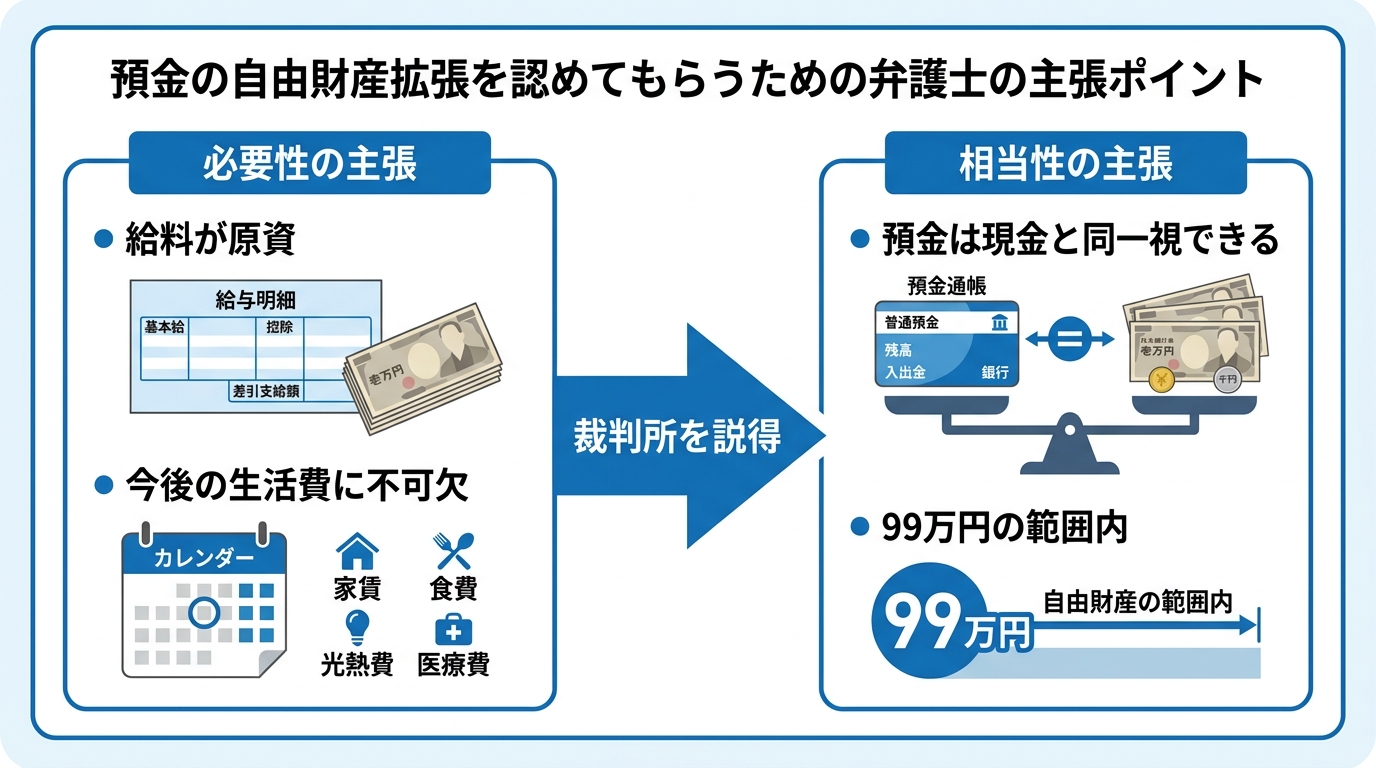
そこで、申立て代理人である弁護士として、ご依頼者様の預金が20万円を超えている場合、私たちは諦めずに「自由財産拡張」の上申や申立てを積極的に検討します。具体的には、以下のような点を裁判所に説得的に主張していくのです。
- 必要性:この預金が、給料を原資とするものであり、破産後の生活費や家賃の支払いなど、今後の生活再建のために必要不可欠であることを具体的に説明します。
- 相当性:預金は実質的に現金と同一視できるものであり、法律で保護されている現金99万円の範囲内であれば、債権者への配当に回さずとも不当ではない、という点を論理的に主張します。
裁判所は、預金を形成したお金の出どころ(原資)が何であるかを非常に重視する傾向があります。例えば、毎月の給料がコツコツと積み重なったものであれば、生活資金として現金と同一視できる可能性が高まります。一方で、保険の解約返戻金や事故の損害賠償金などが一時的に振り込まれたものである場合、現金とは性質が異なると判断される可能性も出てきます。
私たちは、これまでの豊富な経験から、裁判所がどのような点を重視するのかを熟知しています。ご依頼者様一人ひとりの事情を丁寧に聞き取り、説得力のある主張を組み立てることで、これまでにも何度も預金の自由財産拡張を認めてもらうことに成功してきました。これは、単に法律の知識があるだけではできない、実務経験に裏打ちされたノウハウなのです。
混同しやすい「差押禁止財産」とは?自由財産との違い
自己破産の話をしていると、「自由財産」と並んで「差押禁止財産」という言葉をよく耳にします。この2つは密接に関連していますが、意味合いが少し異なりますので、ここで整理しておきましょう。
差押禁止財産とは、そもそもは民事執行法という法律で定められたもので、「債権者が強制執行(差押え)をすることができない財産」のことです。これは、自己破産とは関係なく、例えば裁判で負けて財産を差し押さえられるような場合でも、債務者の最低限の生活と尊厳を守るために保護される財産のリストです。
そして、自己破産の手続きにおいては、この差押禁止財産は、当然に手元に残せる「本来的自由財産」の一部として扱われます。つまり、「差押禁止財産」という大きなルールがあり、それが自己破産の場面では「本来的自由財産」という形で適用される、とイメージすると分かりやすいかもしれません。
参照:民事執行法
生活に不可欠な動産(家財道具など)
差押禁止財産として定められているものの中で、最も身近なのが生活に不可欠な動産です。具体的には、民事執行法第131条で以下のようなものが挙げられています。
- 衣服、寝具、家具、台所用具、畳及び建具
- 1か月間の生活に必要な食料及び燃料
- 実印その他の印で職業又は生活に欠くことができないもの
- 仏像、位牌その他礼拝又は祭祀に直接供するため欠くことができない物
- 主として自己の学習に必要な書籍及び器具
- 発明又は著作に係る物で、まだ公表していないもの
- 義手、義足その他の身体の補足に供する物 など
自己破産をすると家財道具をすべて失うと考える必要はなく、ご覧の通り、ごく普通の日常生活を送るために必要な家財道具のほとんどは守られます。ただし、一点数十万円もするような高級ブランドの家具や、趣味で集めた高価なコレクション品などは、生活必需品とはみなされず、処分の対象となる可能性があります。
給与や年金などの債権
差押えが禁止されているのは、テレビや冷蔵庫のような「物」だけではありません。給料や年金といった「お金を受け取る権利(債権)」も、その一部が保護されています。
- 給与・賞与・退職金:原則として、税金などを差し引いた手取り額の4分の3は差押えが禁止されています。(ただし、手取り額が44万円を超える場合は、33万円を超える部分が差押えの対象となります)
- 公的年金(国民年金・厚生年金など):年金を受け取る権利は、全額が差押禁止です。
- 生活保護受給権:生活保護費を受け取る権利も、全額が差押禁止です。
- その他:中小企業退職金共済法に基づく退職金や、確定拠出年金なども法律で保護されています。
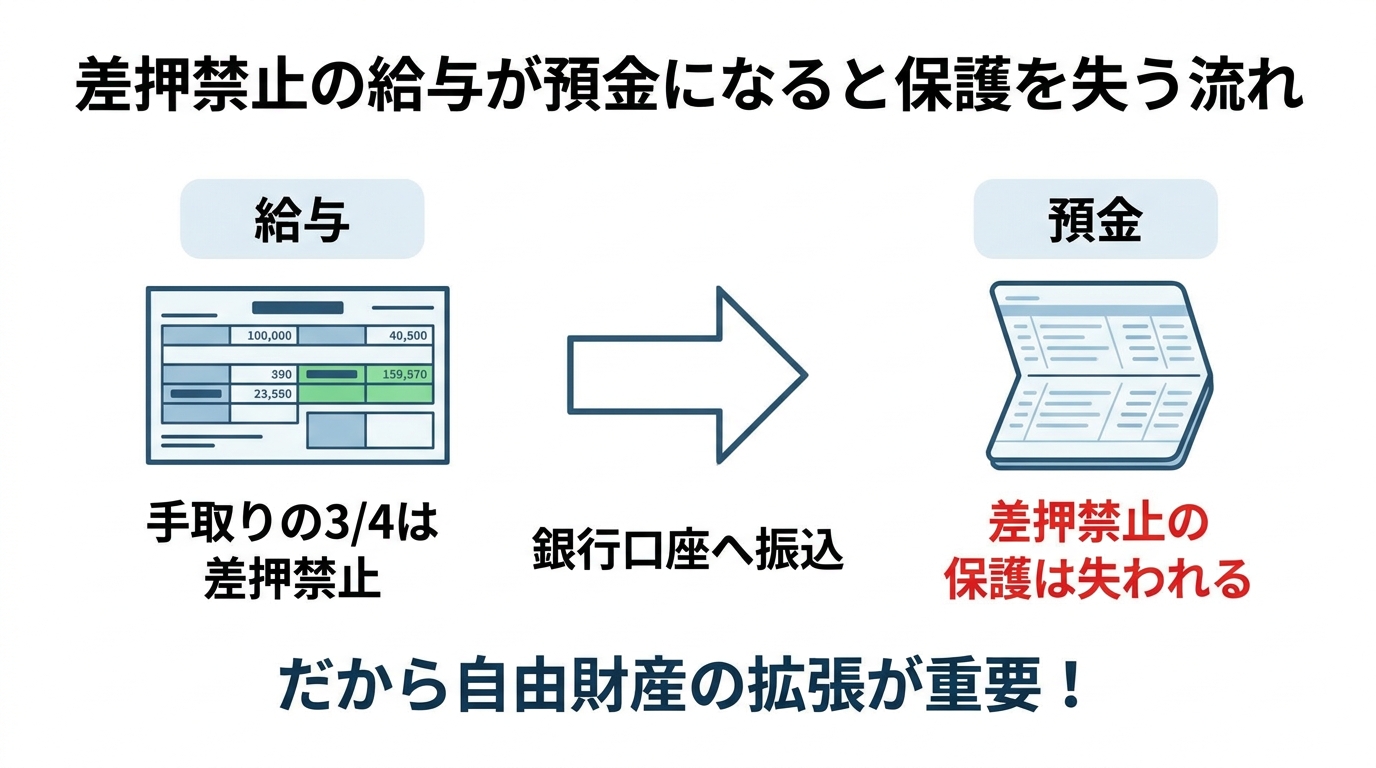
このように、あなたの収入の大部分や将来の生活基盤となる年金などは、債権回収の手段である差押えから守られています。ただし、ここで一つ非常に重要な注意点があります。それは、これらの給与や年金が一度あなたの銀行口座に振り込まれた瞬間、それらは法的に「預金」という財産に姿を変えるということです。そして「預金」になると、差押禁止という特別な保護は失われてしまうのです。
このルールがあるからこそ、給料などが振り込まれた結果として口座残高が20万円を超えてしまうような場合には、やはり「自由財産の拡張」の手続きが重要になってくるわけです。また、自己破産で制限される職業に就いている方が退職金を前倒しで受け取る場合なども、この点を考慮する必要があります。
自由財産に関する注意点と弁護士に相談する必要性
ここまで自由財産の制度について解説してきましたが、この制度を正しく利用し、ご自身の生活を確実に守るためには、いくつか知っておくべき注意点があります。自己判断で進めてしまうと、予期しない不利益が生じる可能性もあるため、ぜひ専門家である弁護士にご相談ください。
手続きの種類で財産の扱いが変わる場合も
自己破産の手続きには、大きく分けて「同時廃止」と「管財事件」の2種類があります。
- 同時廃止:申立ての時点で、債権者に配当できるようなめぼしい財産(目安として20万円以上の価値がある財産)がほとんどないと明らかな場合に適用される、簡易的な手続きです。この場合、破産管財人は選任されず、財産の調査や換価は行われません。
- 管財事件:一定以上の財産がある場合や、借金の原因に調査が必要な場合(ギャンブルや浪費など)に適用される、より丁寧な手続きです。破産管財人が選任され、財産の調査・換価・配当が行われます。
もしあなたの財産状況が同時廃止の基準に収まるのであれば、そもそも自由財産の拡張を心配する必要はあまりありません。しかし、預金が20万円を超えていたり、持ち家や車があったりして管財事件になる可能性が高い場合は、破産管財人とのやり取りや、自由財産拡張の申立てが生活再建において重要になります。
ご自身の状況がどちらの手続きになりそうか、そしてどのような準備が必要かを見通すためにも、早い段階で弁護士に相談することが非常に重要です。
財産を残すためには専門家への正確な申告が不可欠
最後に、最も大切なことをお伝えします。それは、財産は絶対に隠してはいけないということです。少しでも多くの財産を手元に残したいというお気持ちは痛いほど分かりますが、財産を隠したり、正直に申告しなかったりすると、非常に重いペナルティが待っています。
具体的には、借金の免除が認められなくなる「免責不許可事由」に該当してしまったり、悪質なケースでは「詐欺破産罪」という犯罪として処罰されたりする可能性すらあるのです。そうなってしまっては、再出発どころか、自己破産の目的そのものが達成できなくなってしまいます。
自己破産で適切に財産を残し、スムーズに生活を再建するための最善の方法は、法律の専門家である弁護士にすべてを正直に話し、正しい手続きを踏むことです。私たち弁護士にご依頼いただければ、
- あなたの状況を正確に分析し、法的に認められる範囲で財産を残せる可能性を検討します。
- 福岡地方裁判所の運用を熟知した上で、説得力のある自由財産拡張の申立書を作成・提出します。
- 複雑な書類の準備や裁判所、破産管財人とのやり取りをすべて代行し、あなたの精神的な負担を軽減します。
借金の問題は、一人で抱え込んでいると不安ばかりが大きくなってしまいます。しかし、正しい知識と専門家のサポートがあれば、状況に応じた解決方法を検討しやすくなります。福岡フォワード法律事務所では、あなたの再出発を全力でサポートします。まずは、お気軽に法律相談にお越しください。今後の生活再建に向けて、状況に応じた対応を一緒に検討します。
福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。