「5年以上返済していない借金の督促状が突然届いた。時効の援用をしたいけれど、何かデメリットはあるのだろうか?」
「自分で手続きをして失敗したらどうなるのか不安で、まだどこにも連絡できずにいる…」
長期間返済が止まっていた借金について、債権者や債権回収会社(サービサー)から突然請求書が届くと、強い不安や焦りを感じるものです。「消滅時効を使えば支払わなくて済むかもしれない」と期待する一方で、ブラックリストへの影響や、手続きに失敗したときのリスクが怖くて一歩を踏み出せない方も多いのではないでしょうか。
結論からお伝えすると、借金の時効援用そのものに法的なペナルティはなく、成立すれば元本・利息・遅延損害金の返済義務が消滅するという非常に大きなメリットがあります。しかし、事前の確認を怠ったまま自己判断で行動し、「時効援用に失敗すること」には重大なリスクが伴います。
この記事では、福岡市で多くの債務整理に携わってきた福岡フォワード法律事務所の代表弁護士が、借金の時効援用に伴う実質的な影響や信用情報(ブラックリスト)との関係、そして手続きが失敗する典型的な3つのケースについて詳しく解説します。督促状が手元に届いたときに確認すべき順序や、万が一時効が成立しなかった場合の解決策まで網羅していますので、債権者へ連絡してしまう前にぜひ最後までお読みください。
なお、消滅時効の制度や期間に関する基本的な仕組みについては、消滅時効に注意で体系的に解説しています。
このページの目次
借金の時効援用にデメリットはある?知っておくべき3つの影響
時効の条件を満たしている借金に対して正しく手続きを行えば、法律上、その借金の返済義務はなくなります。手続きをしたこと自体によって、現在よりも状況が悪化するような法的な不利益はありません。
ただし、大前提として押さえておくべき重要なルールがあります。それは、「借金の消滅時効は、5年などの期間が経過しただけで自動的に成立するわけではない」という点です。
民法第145条により、時効によって借金の返済義務を消滅させるためには、債権者に対して「時効の利益を受けます」と伝える『時効の援用(えんよう)』という意思表示の手続きが必要です。いくら最後の返済から5年以上が経過していても、この援用手続きを行わない限り、債権者からの督促は止まりません。
※2020年4月施行の民法改正における時効期間や制度の枠組みについては、法務省が公開している以下の資料も参考になります。
参考:法務省:消滅時効に関する見直し(PDF)
そのうえで、時効援用を行うにあたって「デメリット」や「リスク」として事前に知っておくべき影響は、主に以下の3つに整理できます。
- 援用した金融機関やグループ会社のサービスが利用できなくなる(社内ブラック)
- 保証人・連帯保証人がいる場合の手続きや関係性への影響
- 【最大のリスク】要件を満たしていないのに援用して失敗し、督促や裁判が再開すること
※多くの方が気にされる「信用情報(いわゆるブラックリスト)への影響」については、次の章で詳しく解説します。まずは上記3つのポイントから確認していきましょう。
援用した金融機関やグループ会社は利用できなくなる
時効援用が成立した後の実質的な影響の1つ目は、いわゆる「社内ブラック」と呼ばれる状態です。
後述する信用情報機関の事故情報がいずれ消えたとしても、時効援用によって返済を免れた貸金業者、銀行、クレジットカード会社、およびその関連グループ会社(保証会社や系列のカード会社など)の社内データには、「時効援用によって債権放棄・契約終了となった顧客」という履歴が長期間(事実上半永久的に)残る可能性が高いといえます。
そのため、将来その会社や同じグループ企業のローン審査に申し込んだり、クレジットカードを作ろうとしたりしても、審査に通るのは難しくなります。ただし、まったく別グループの金融機関やカード会社であれば、信用情報機関の記録が削除された後は、当時の収入や借入状況などを含めた各社の審査基準に基づいて判断されるため、今後の生活再建において致命的なデメリットになることは少ないでしょう。
保証人・連帯保証人との関係で注意が必要なケースがある
借金に保証人や連帯保証人がついている場合、誰がどのように手続きをするかによって影響が異なります。
まず、お金を借りた本人(主債務者)が時効援用を行い、無事に時効が成立した場合には、保証債務の「付従性(ふじゅうせい)」という法律上の性質により、保証人・連帯保証人の返済義務も一緒に消滅します。「自分が時効援用をしたら、そのツケが保証人に回って請求されるのではないか」と心配される方も多いですが、主債務の時効が成立すれば保証人へ請求が行くことはありません。
ただし、保証人が絡むケースでは以下の点に十分な注意が必要です。
- 自分が「保証人」の立場で督促を受けている場合:保証人自身が時効援用をすることは可能ですが、主債務者が途中で一部返済(債務承認)をしていたり、主債務者に対して裁判が起こされて判決が確定していたりすると、その影響で保証人の時効期間もリセット(更新)されていることがあります。
- 保証人が先に支払っていた場合:主債務者が知らない間に、債権者から請求を受けた保証人が借金を代わりに支払っていた(代位弁済していた)場合、今度は保証人から主債務者に対して支払った分を請求する権利(求償権)が発生し、別の時効計算が必要になるケースがあります。
このように、保証人がいる借金ではお互いの行動が時効の成否に影響を及ぼす可能性があるため、事前の慎重な確認が不可欠です。
最大のリスクは「時効不成立(援用失敗)」による督促再開
時効援用において最も警戒すべきデメリットは、制度上の不利益ではなく、「時効が完成していないのに自分で援用通知を送ってしまい、手続きに失敗すること」です。
もし、計算違いでまだ時効期間が経過していなかったり、知らないうちに裁判を起こされて時効がリセット(更新)されていたりする状態で時効援用通知書を送ると、どうなるでしょうか。
通知書には自分の現在の住所や連絡先を記載するため、債権者に対して「今どこに住んでいるか」を自ら教える結果となります。その結果、時効が認められないばかりか、止まっていた厳しい取り立てや法的手続き(訴訟提起や財産の差押え)、さらには長年膨れ上がった高額な遅延損害金を含む一括請求が一気に再開してしまう危険があるのです。
この「援用失敗による督促再開」こそが最大のリスクであり、事前の確認なしに動くことがいかに危険であるかをご理解いただけるかと思います。
時効援用が信用情報(ブラックリスト)に与える影響
「時効援用をするとブラックリストに載ってしまうのですか?」「いつになったらローンやクレジットカードが使えるようになりますか?」というご質問は、ご相談の現場でも非常に多く寄せられます。
まず誤解を解いておきたいのは、「時効援用をしたせいで新しくブラックリストに載るわけではない」という事実です。
借金を5年以上返済していない状態であれば、すでに長期延滞によって、信用情報機関(CIC、JICC、全国銀行個人信用情報センター[KSC])に事故情報(異動・延滞など)が登録されているケースがほとんどです。つまり、時効援用をする前の段階ですでに、いわゆるブラックリストの状態になっている可能性が高いのです。
むしろ、時効援用をせずに放置し続けている限り、「延滞中」という状態がいつまでも解消されず、信用情報は回復しません。適切に時効援用を行って契約を終了させることは、信用情報をきれいに回復させるためのスタートラインに立つことを意味します。
ただし、時効援用が成立した後に「いつ事故情報が消えるか」については、加盟している信用情報機関のルールや債権者の処理方法、債権譲渡の有無などによって異なるため、一律に断定することはできません。
信用情報機関(CIC・JICC・KSC)ごとの反映の違い
時効援用が認められた後の信用情報の扱いは、3つの信用情報機関ごとに以下のような運用傾向の違いが見られます(あくまで実務上の目安であり、個別の債権者の登録処理によって異なる場合があります)。
| 信用情報機関 | 主な加盟会員 | 時効援用成立後の運用傾向 |
|---|---|---|
| JICC(日本信用情報機構) | 消費者金融、信販会社、金融機関など | 時効援用が認められると、登録ファイル自体が削除されるか「完済」等として処理され、手続き後比較的早期(1〜数ヶ月程度)に事故情報が消えるケースが多い傾向にあります。 |
| CIC(割賦販売法・貸金業法指定信用情報機関) | クレジットカード会社、信販会社、消費者金融など | 時効援用によって「契約終了(完了)」として処理された後、そこから5年間は「異動(事故情報)」の記録が保有されるケースが多い傾向にあります(ただし、債権者の処理方法によっては早期に削除される例外もあります)。 |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫、信用組合、保証会社など | 延滞解消や代位弁済、契約終了などの登録時期を基準として、原則5年程度の間、情報が保有・管理される傾向にあります。 |
また、元の借入先(消費者金融や銀行など)から債権回収会社(サービサー)へすでに債権が譲渡(売却)されているケースでは、債権譲渡から5年が経過した時点で元の借入先からの登録情報がすでに消えており、サービサー自身は信用情報機関に加盟していないため、開示してみたら事故情報が載っていなかったということもあります。
信用情報の状態と最終返済日を確認する方法
自分の借金が現在どの信用情報機関にどう登録されているか、また「最後の返済日(延滞発生日)」がいつ頃かを手がかりとして調べるには、各信用情報機関(CIC・JICC・KSC)に対して「本人開示請求」を行う方法があります。
スマートフォン(インターネット)や郵送で手続きができ、機関や申込方法によって1機関あたり500円〜1,800円程度の手数料(インターネット開示は500円〜1,000円、郵送開示は1,000円〜1,800円程度など)で自分の信用情報の開示報告書を取り寄せることができます。
ただし、ここで絶対に注意していただきたいのは、「信用情報に載っていないからといって、借金が消えた(または時効が確定した)とは限らない」という点です。
前述のように債権回収会社へ譲渡された借金や、そもそも信用情報機関に加盟していない業者からの借入れ、あるいは保有期間経過で登録が抹消されただけの借金は、開示報告書に記載されません。さらに、「過去に裁判を起こされて判決が確定しているかどうか」という最も重要な情報は、信用情報機関の開示報告書には一切記載されないのです。
そのため、信用情報の開示結果だけを見て「もう時効だから大丈夫だ」と自己判断し、援用通知を送ってしまうのは大変危険です。
借金の時効援用が失敗する3つの典型ケース
では、実際に借金の時効援用が失敗してしまうのはどのような場合なのでしょうか。実務上、時効援用が不成立に終わる原因は以下の3つのケースに集約されます。
- 最後の返済日や返済期日(起算点)の計算間違いで、時効期間が足りていなかった
- 督促への対応ミス等で、自ら「債務の承認」をしてしまった
- 過去に訴訟や支払督促をされ、判決などが確定していた
それぞれの法的根拠と、なぜ失敗してしまうのかを具体的に見ていきましょう。
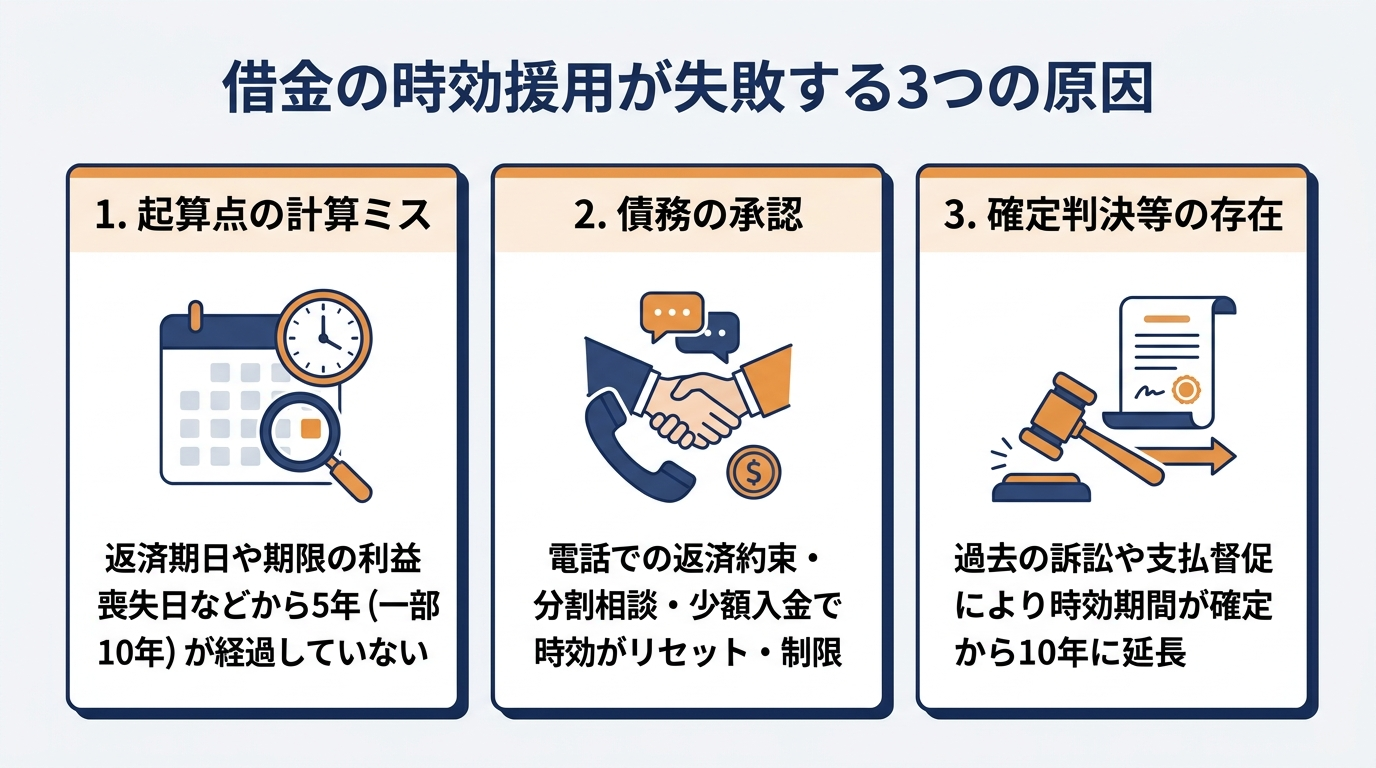
最後の返済日や返済期日(起算点)の計算間違いで期間が足りていない
1つ目は、単純に時効期間がまだ経過していなかったというケースです。
消費者金融や銀行、クレジットカード会社からの借金は原則として「5年」で消滅時効にかかります(ただし、2020年3月31日以前に契約した個人間の借入れや、信用金庫・奨学金などの一部債権では「10年」となる場合があります)。
ここで間違いやすいのが、時効期間のカウントが始まる「起算点(きさんてん)」です。起算点は「お金を借りた日(契約日)」ではなく、最終返済日を手がかりとしつつ、「本来の返済期日や、期限の利益(分割払いの権利)を喪失した時期・契約条項、返済による債務承認の有無など」を踏まえて判断されます。
ご本人の記憶では「もう5年以上前に払ったきりだ」と思っていても、いざ引き落とし履歴や振込記録を正確に調べてみると、「実は4年10ヶ月前に一度だけ数千円を振り込んでいた」というケースが少なくありません。
たとえ残り2ヶ月であっても、時効期間が満了していない段階で時効援用通知を送れば、当然ながら時効は認められません。それどころか、債権者に「時効を狙っていること」と「現在の住所」を知らせることになり、時効完成を阻止するために直ちに訴訟を起こされてしまうリスクがあります。
電話連絡や少額入金で「債務の承認」をしてしまった
2つ目は、債務者ご自身の行動ミスによって最も多く発生する「債務の承認」による失敗です。
民法第152条により、時効が完成する前に「自分にはこの借金があります」と認める行為(債務の承認)をすると、それまで経過した時効期間がすべて更新(リセット)され、その時点からまた新たに5年が経過しなければ時効にならなくなってしまいます。
さらに注意が必要なのは、すでに最後の返済から5年以上が経過していた(時効完成後だった)としても、債務承認をしてしまうと時効援用ができなくなるおそれがあるという点です。最高裁判所の判例(最大判昭和41年4月20日)により、時効完成後に債務の承認をした場合、たとえ本人が「時効になっているとは知らなかった」としても、債権者側が「もう時効は主張されないだろう」と信頼するのが当然であるため、信義則(しんぎそく)上、後から時効を援用することは許されないという法理が確立しています。
ここで、当事務所でもよく見聞きするような、典型的な失敗事例(架空事例)と弁護士としての所見をご紹介します。
1.弁護士の実例紹介
Aさん(40代・会社員)は、消費者金融から約80万円を借り入れていましたが、生活状況の悪化から返済できなくなり、最後の返済から約7年が経過していました。
ある日、債権回収会社から80万円の一括請求を求める通知が届きました。
Aさんは、最後の返済から5年以上経過しているため、時効が成立しているのではないかと考えました。しかし、請求を放置することにも不安があり、通知に記載された電話番号に連絡しました。
電話口で担当者から返済意思を確認されたAさんは、「全額を支払うことは難しいですが、毎月1万円ずつなら支払えます」と伝えてしまいました。
その後、念のため弁護士に相談したところ、電話での発言が債務承認に該当する可能性があり、時効援用に影響するおそれがあることを知りました。
2.弁護士としての所見
この事例で重要なのは、時効期間が経過している可能性がある場合、債権者に対して安易に返済意思を示してはいけないという点です。
消滅時効は、一定期間が経過すれば自動的に借金が消滅するものではありません。時効を援用する意思表示が必要です。
一方で、時効完成前に債務を承認した場合には、民法152条により時効が更新される可能性があります。また、時効完成後の債務承認についても、その後の時効援用が信義則上制限されるかが問題になる場合があります。
特に注意していただきたいのは、次のような行動です。
- 債権者に電話して返済を約束する
- 分割払いを申し出る
- 少額でも借金の一部を支払う
- 支払猶予を求めるために債務を認める発言をする
もちろん、電話での発言がすべて直ちに時効援用を不可能にするわけではありません。発言の内容、時効完成の前後、交渉の経緯などを個別に検討する必要があります。
私が特にお伝えしたいのは、督促状が届いたときこそ、焦って債権者に連絡する前に、まず時効の成立可能性を確認していただきたいということです。
時効援用を検討できる借金であれば、債権者との交渉を始める前に、最後の返済日や裁判手続の有無を確認することが重要です。
過去に訴訟や支払督促をされ判決などが確定していた
3つ目の失敗ケースは、過去に裁判所を通じた法的手続きが取られており、時効期間が延長されていたというものです。
民法第147条および第169条により、最後の返済から5年以上が経過していても、時効完成前に債権者が裁判(訴訟提起や支払督促の申立てなど)を行い、判決や仮執行宣言付支払督促が確定していると、時効期間はリセットされたうえで「確定日の翌日から10年間」に延長されます。(なお、確定判決と異なり、仮執行宣言付支払督促には既判力がないため、もし支払督促の確定前にすでに時効期間が満了していた場合には、請求異議訴訟などを通じて消滅時効を主張できる余地があります。)
この話をすると、「自分は裁判所に行った覚えもなければ、訴状を受け取った記憶もない」とおっしゃる方が非常に多いです。しかし、以下のような理由で、本人が気づかないうちに判決が確定しているケースが多発しています。
- 公示送達(こうじそうたつ)による欠席判決:借金を滞納したまま引っ越しをし、住民票を移していなかった場合など、債権者が調査しても居住地が分からないときは、裁判所の掲示板に書類を掲示することで訴状が届いたものとみなす「公示送達」という手続きが取られます。これにより、本人がまったく知らない間に裁判が進み、敗訴判決が確定してしまうのです。
- 知らない社名からの通知の放置:元の消費者金融や銀行から債権回収会社へ債権が譲渡された後、その聞き慣れない会社名で裁判所から特別送達(訴状や支払督促)が届いた際、「架空請求だろう」と勘違いして放置した結果、確定してしまっていたケースです。
確定判決が存在する場合や、時効完成前に申立てがされて確定した支払督促などの債務名義が存在する場合、そこから10年が経過していない限り時効援用はできません。さらに、債務名義を持っている債権者に現在の勤務先や利用している銀行口座を知られると、直ちに強制執行が行われ、預金口座や給与差押えの上限額に至るまで毎月の給料から強制的に回収されてしまう危険があります。
督促状が届いたときに時効援用できるか確認する4つの順序
ここまで解説した失敗リスクを踏まえると、5年以上返済していない借金の督促状が届いたときに最もやってはいけないことは、「とりあえず督促状に書かれた電話番号に電話してみる」「同封の回答書を送る」「少額だけ振り込む」ことです。
債権者や債権回収会社は債権回収のプロです。「本人確認のため」「減額のご相談に乗るため」といった丁寧な案内であっても、電話で会話をすれば、自然な流れで「少しずつでも払う意思はありますか?」と聞かれ、債務承認にあたる発言を引き出されてしまう危険があります。
督促状が届いたら、まずは相手方に一切連絡をせず、手元の書類や記憶から以下の4つの順序で時効援用ができるかどうかを冷静に確認してください。
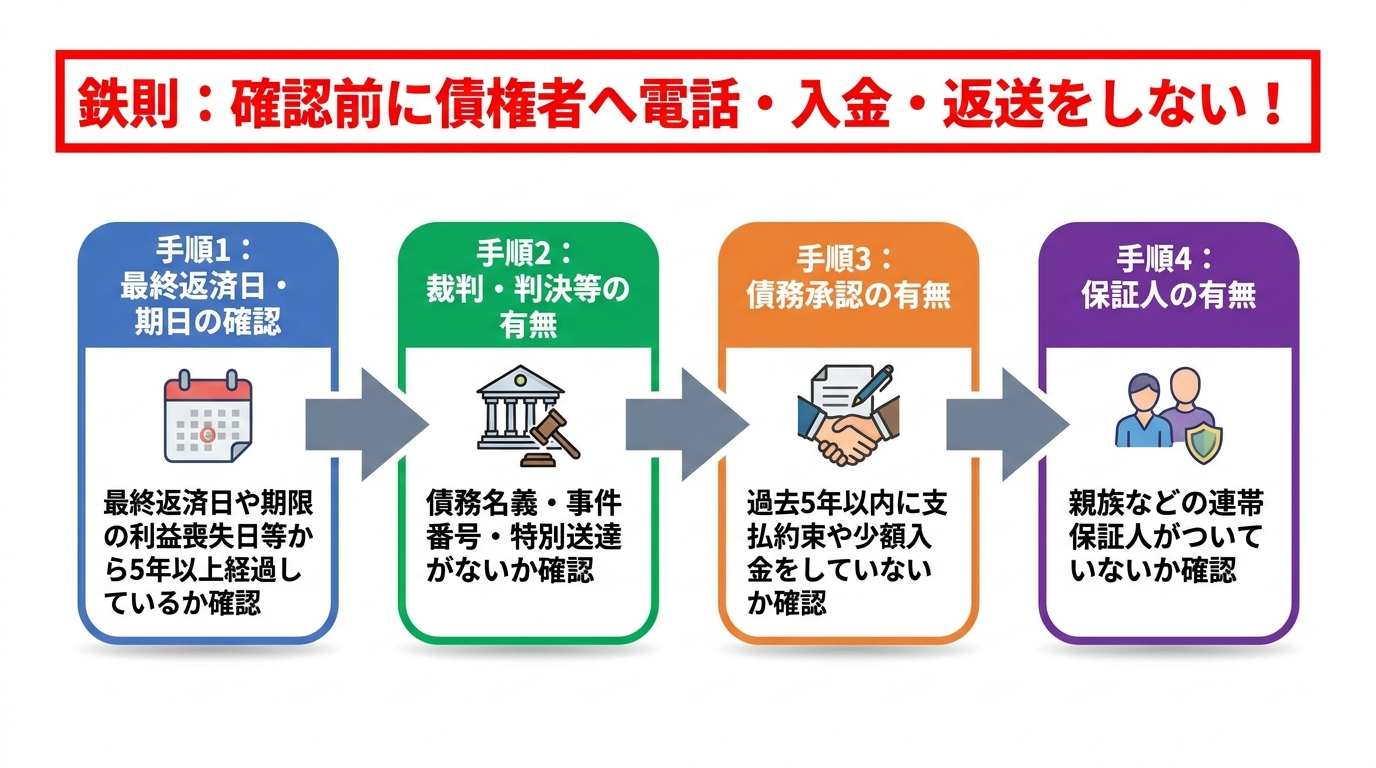
手順1:督促状や開示情報から「最後の返済日」や「返済期日」を確認する
まずは、手元に届いた督促状(催告書・通知書)の記載内容を隅々まで確認しましょう。
債権者や債権回収会社からの通知書には、「債権の内容」や「請求明細」の欄に、以下のような日付が記載されていることが多くあります。
- 最終弁済日(最終入金日・最終取引日)
- 期限の利益喪失日(延滞によって一括返済義務が生じた日)
- 次回約定返済日(最後に支払うべきだった期日)
最終弁済日を手がかりにしつつ、期限の利益喪失日や次回約定返済日といった起算点となる日付から現在までに、5年以上(一部の債権は10年以上)が経過しているかをチェックします。
もし督促状に契約日しか書かれておらず、最後の返済日や返済期日が分からない場合は、過去の銀行通帳の履歴や、第2章で解説した信用情報機関の開示報告書などを手がかりに確認します。繰り返しますが、「最後の返済日が分からないから債権者に電話して聞く」のは厳禁です。自分で確認できない場合は、その時点で弁護士に調査を依頼することをおすすめします。
手順2:裁判・支払督促・確定判決(債務名義)の有無を確認する
次に、過去に裁判所を通じた手続きが取られていないかを確認します。手元の督促状の文面や明細欄に、以下のような言葉や番号が記載されていないかチェックしてください。
- 「債務名義(さいむめいぎ)」「確定判決」「仮執行宣言付支払督促」という言葉
- 「事件番号」の記載(例:令和〇年(ハ)第〇〇〇〇号、令和〇年(ロ)第〇〇〇〇号など)
- 「執行文」「送達証明書」といった裁判関連用語
もしこれらの記載があれば、過去に簡易裁判所や地方裁判所で法的手続きが行われ、判決などが確定している可能性が高いといえます。この場合、判決等の確定日から10年が経過していなければ、原則として時効援用はできません(ただし、仮執行宣言付支払督促であり、その確定前にすでに時効が完成していた場合は、請求異議訴訟等で時効を争える可能性があります)。
また、過去の裁判ではなく、今まさに裁判所から「訴状」や「支払督促」が特別送達(郵便局員から直接手渡しされる特別な郵便)で届いた場合は、極めて緊急性が高い状態です。過去に時効が完成していたとしても、訴状を放置して判決が確定してしまうと後から時効を主張できなくなり、支払督促についても確定前に完成していた時効を請求異議訴訟で争える余地はあるものの、放置して確定すれば直ちに強制執行(差押え)を受ける危険があります。受け取ってから2週間以内などの厳格な期限内に「答弁書」や「督促異議申立書」を提出し、裁判手続きの中で時効援用を主張すれば解決できる可能性があるため、直ちに弁護士へご相談ください。
手順3:過去5年以内に「債務承認」にあたる言動がないか振り返る
最後の返済日から5年以上が経過しており、裁判の記録も見当たらない場合は、この5年の間に債権者や債権回収会社と接触し、「債務承認」にあたる行動を取っていないかを振り返ります。
- 数年前に督促の電話に出てしまい、「今は苦しいので待ってほしい」「お金ができたら払う」と答えていないか
- 以前届いた通知書に同封されていた「回答書」「アンケート」「減額和解提案書」「分割返済計画書」などに記入して返送していないか
- 「まずは誠意を見せるために1,000円だけでも振り込んでください」と言われ、少額を入金していないか
特に、債権者から届く通知書の中には、「現在の生活状況をお知らせください」「元金のみに減額しますので、ご希望の返済方法にチェックを入れてご返送ください」といった親切そうな案内が同封されていることがあります。しかし、時効期間が経過している借金について、こうした書類に記入して返送したり、内容証明郵便の回答期限に焦って不用意に連絡したりすると、債務承認とみなされて時効援用ができなくなるリスクがあります。
もし過去に電話で話してしまった記憶がある場合は、自己判断で援用通知を送ると債権者から「〇年〇月〇日の電話で支払うと約束した(債務承認した)」と録音記録等をもとに反論されるおそれがあるため、事前に弁護士へ状況を伝えて法的な見通しを確認する必要があります。
手順4:契約に保証人・連帯保証人がついていないか確認する
最後に、その借金の契約に親族などの保証人・連帯保証人がついていないかを確認します。
消費者金融のカードローンやクレジットカードのキャッシングなどでは保証人がついていないケースが多いですが、銀行のフリーローン、信用金庫からの借入れ、奨学金、自動車ローン、あるいは古い消費者金融の契約などでは、親や配偶者・兄弟などが連帯保証人になっていることがあります。
第1章で触れたとおり、自分の時効援用が成功すれば保証人の義務も消えますが、万が一時効が成立していなかった場合(援用に失敗した場合)には、債権者が直ちに保証人へ一括請求を行うリスクがあります。また、自分が知らない間に保証人が債権者へ一部返済していた場合など、時効の成否に直結する事情が隠れていることもあるため、保証人の有無は必ず把握しておきましょう。
時効援用通知の送付方法|自分でやるか弁護士に頼むかの判断基準
4つの確認順序をチェックし、「時効援用ができそうだ」と判断した場合、具体的にどのように手続きを進めればよいのでしょうか。ここでは、正しい通知の送付方法と、ご自身で手続きをするか弁護士に依頼すべきかの判断基準を解説します。
時効援用通知書は「配達証明付き内容証明郵便」で送付・保存する
法律上、時効援用の意思表示には決まった形式はありません。しかし、電話や普通郵便で伝えても、後から「そんな通知は受け取っていない」「時効援用ではなく支払猶予の相談だった」と争いになったとき、証拠が残らないため非常に危険です。
そのため、時効援用を行う際は、必ず「配達証明付きの内容証明郵便」で『時効援用通知書』を作成・送付し、その記録を保存するのが鉄則です。
内容証明郵便とは、「いつ、誰が、誰に対して、どのような内容の文書を送ったか」を日本郵便(郵便局)が公的に証明してくれるサービスです。これに「配達証明」をつけることで、「相手方にいつ確実に届いたか」まで証明することができます。
時効援用通知書には、主に以下の項目を正確に記載します。
- 作成日付
- 相手方(債権者または債権回収会社)の名称・住所
- 自分の氏名・住所・生年月日・電話番号(契約時と姓や住所が変わっている場合は、旧姓・旧住所も併記して本人特定ができるようにする)
- 対象となる借金(債権)を特定する情報(契約番号・会員番号・管理番号、契約年月日、元の借入先名、請求金額など)
- 最終返済日や返済期日・期限の利益喪失日などの起算点から消滅時効期間(5年または10年)が経過している事実と、「消滅時効を援用する」という明確な意思表示
- 個人情報の削除や信用情報機関への訂正・削除を求める旨の記載(必要に応じて)
通知書は同じ内容のものを3通作成し(1通は相手方送付用、1通は郵便局保管用、1通は差出人控え)、内容証明を取り扱っている郵便局の窓口(またはインターネットのe内容証明サービス)から差し出します。
手続きが完了したら、手元に残る「内容証明郵便の控え(謄本)」と、発送から数日後に届く「配達証明書(ハガキ)」をセットにして、絶対に紛失しないよう大切に保管してください。時効援用では、債権者から「時効を認めました」という返事が来ないことも多いため、契約内容や返済履歴、裁判歴などの確認資料とあわせて、この控えと配達証明書が、将来にわたって「いつ、どのような内容の時効援用通知を発送し、相手方に到達したか」を証明する重要な記録になります。
※なお、過去の裁判記録を閲覧・確認する際は管轄の裁判所、相続人が時効援用を行うために戸籍・住民票等を取得する際は該当する市区町村役場の窓口で手続きを行います。
自力対応を避けて弁護士へ相談・依頼すべき判断基準
時効援用通知書を自分で作成して送る場合、かかる費用は内容証明郵便と配達証明の実費(約1,500円〜2,000円程度)のみで済みます。一方で、弁護士に依頼する場合は、事務所によって異なりますが1社あたり数万円程度〜の弁護士費用がかかります。
もし、「手元の督促状に5年以上前の最終返済日や期限の利益喪失日(次回返済期日)がはっきり書かれており、その間に引っ越しもしておらず、裁判所からの通知も一切なく、債権者と一度も連絡を取っていない」というように、時効成立が極めて確実なケースであれば、ご自身で内容証明郵便を送って手続きをすることも可能です。
しかし、以下のような事情が1つでもある場合は、自力での対応はリスクが高いため、弁護士へ相談・依頼することを強くおすすめします。
- 最後の返済日や期限の利益喪失日(返済期日)が正確に分からない、または5年経過ギリギリである
- 滞納後に引っ越しをしており、知らない間に裁判(公示送達など)をされている不安がある
- すでに裁判所から「訴状」や「支払督促」が届いている
- 過去に債権者へ電話をしてしまった、または書類を返送した記憶があり、債務承認が疑われる
- 元の貸金業者ではなく、債権回収会社(サービサー)や相手方の代理人弁護士から督促状が届いている
- 家族に借金の存在を知られたくない(自宅への郵便物や連絡を止めたい)
- 借金の元金が140万円を超えている、または万が一時効が不成立だった場合に、そのまま分割交渉(任意整理)や自己破産などの手続きまで一貫して任せたい
なお、時効援用の手続きは司法書士や行政書士が扱っているケースもありますが、業務範囲には法律上の違いがあります。行政書士は通知書の作成代行のみが可能で、債権者との交渉や時効成立の確認、裁判対応などの「代理権」はありません。また、認定司法書士は1社あたりの借金の元金が140万円を超える案件や、地方裁判所での訴訟代理・個人再生・自己破産の代理人になることはできません。
その点、弁護士には金額や手続きの制限が一切ありません。弁護士に依頼すれば、まず債権者へ「受任通知」を送り、それが到達することで、貸金業者や債権回収会社などからご本人への直接の電話や書面による取り立てが法律上制限されます(ただし、訴訟や強制執行などの法的手続き自体が当然に停止するわけではありません)。そのうえで、取引履歴や裁判歴を調査して時効援用を行い、債権者に対して時効の成否や処理状況の確認・交渉まで代理して進めることができます。また、ご自身の状況に合った失敗しない弁護士の選び方を知っておくことで、費用面や相性の不安も解消しやすくなります。
「自分の借金が時効になるか分からない」「失敗して一括請求されるのが怖い」とお悩みの方は、相手方に連絡してしまう前に、まずは当事務所へご相談ください。
時効援用ができない・失敗した場合の解決策(債務整理への移行)
では、弁護士が事前調査をした結果「過去に判決が確定していて時効が完成していなかった」と判明した場合や、すでに自分で連絡して債務承認をしてしまい時効援用に失敗してしまった場合は、どうすればよいのでしょうか。
「時効が使えないなら、遅延損害金を含めた大金を一括で払うか、今すぐ自己破産するしかないのだろうか…」と絶望してしまう方もいらっしゃいますが、決してそのようなことはありません。
仮に時効援用ができなかったとしても、現在の収入や家計の状況に合わせて「任意整理」「個人再生」「自己破産」という債務整理の手続きへ切り替えることで、生活を立て直すことが可能です。
ここで、時効援用ができなかったものの、任意整理に切り替えて生活を再建した架空事例と、弁護士としての所見をご紹介します。
パターン3 時効援用ができなかったため、任意整理に切り替えて生活を立て直したケース
1.弁護士の実例紹介
Cさん(30代・会社員)は、約6年前から消費者金融への返済を滞納していました。
借金の残額は約120万円でしたが、収入が安定していなかったため、返済できない状態が続いていました。
その後、債権回収会社から一括請求の通知が届きました。
Cさんは、最後の返済から5年以上経過していたことから時効援用を希望し、弁護士に相談しました。
ところが、詳しく調査したところ、滞納期間中に債権者が裁判手続を行っており、判決が確定していたことが分かりました。そのため、時効期間はまだ経過しておらず、時効援用によって借金を消滅させることは困難な状況でした。
そこで弁護士は、Cさんの収入や家計の状況、他社からの借入れの有無を確認したうえで、任意整理を提案しました。
債権者と交渉した結果、将来利息や返済条件について合意でき、Cさんは毎月無理のない金額を返済することで生活の立て直しを図ることになりました。
2.弁護士としての所見
この事例でお伝えしたいのは、時効援用ができなかったからといって、借金問題の解決を諦める必要はないということです。
時効援用は、一定の条件を満たした借金について返済義務を消滅させるための有効な手段ですが、すべての借金に適用できるわけではありません。
時効が完成していない場合や、時効援用が認められない事情がある場合には、別の債務整理方法を検討する必要があります。
例えば、次のような選択肢があります。
- 任意整理:債権者と交渉し、将来利息や毎月の返済額などの見直しを目指す方法
- 個人再生:裁判所を通じて借金を大幅に減額し、原則3年(事情により5年)で返済する方法
- 自己破産:支払不能の場合に、裁判所の手続を通じて免責を目指す方法
どの方法が適切かは、借金の総額、収入、財産、家族構成、保証人の有無などによって異なります。
また、時効援用を検討している方の中には、「時効が成立しなければ、すぐに自己破産するしかない」と考えている方もいます。しかし、実際には任意整理や個人再生によって解決できる場合もあります。
私は、時効援用の可否だけを判断して終わるのではなく、時効援用が難しい場合にどのような解決方法が残されているかまで検討することが重要だと考えています。
借金問題では、時効援用に固執するのではなく、現在の収入や生活状況に応じて、最終的に無理なく生活を再建できる方法を選択することが大切です。
[エラー: 画像ブロックの挿入に失敗しました。]
任意整理・個人再生・自己破産へ切り替える判断のポイント
時効援用が難しい場合に、3つの債務整理のうちどれを選択すべきかは、現在の収支状況や守りたい財産(自宅や車など)、保証人の有無などを踏まえて判断します。具体的な判断の目安は以下のとおりです。
- 任意整理が向いているケース:現在安定した収入があり、今後の利息(将来利息)のカットや長期の分割払い(原則3年〜5年程度)に条件を見直す交渉ができれば、毎月の家計から無理なく完済していける場合です。裁判所を通さないため手続きが比較的シンプルで、保証人がついている借金や自動車ローンなどを除外して整理できるというメリットもあります。なお、ご依頼にあたっての任意整理の弁護士費用の相場や分割払いの仕組みについては、事前に確認しておくと安心です。
- 個人再生が向いているケース:長年の滞納によって膨れ上がった遅延損害金を含めると借金総額が大きくなりすぎており、任意整理(分割交渉)では完済が難しいものの、一定の安定した収入がある場合です。裁判所を通じて再生計画の認可を受けることで、債務総額に応じた最低弁済額基準(債務額により5分の1〜10分の1、または100万円等)などに基づき減額された金額を原則3年で返済していきます(ただし、保有財産の価額を下回らないようにする清算価値保証の原則や、給与所得者等再生における可処分所得2年分以上の基準により、返済額が大きくなる場合があります)。また、「住宅資金特別条項(住宅ローン特則)」を利用することで、住宅ローン返済中のマイホームを手放さずに借金を整理できる大きな特徴があります。
- 自己破産が向いているケース:無職や低収入、病気などの事情により、借金を減額しても返済していく目処が立たない(支払不能である)場合です。一定以上の価値がある財産(自宅や高価な車など)は手放す必要がありますが、裁判所から免責許可決定を受けることで、税金などを除くすべての借金の返済義務が免除され、ゼロから生活を再建することができます。
それぞれのメリット・デメリットや、ご自身の希望に合わせた具体的な債務整理の選び方については、弁護士と一緒にシミュレーションしながら決めていくことができます。
また、補足として、もし2010年(平成22年)以前から消費者金融やクレジットカードのキャッシングを利用し、長期間返済を続けていた古い借金である場合、引き直し計算をしてみると実は「過払い金(払いすぎた利息)」が発生しており、借金がゼロになるどころかお金が戻ってくるケースも稀にあります。こうした点も含めて、専門家に調査を任せる価値は大きいといえるでしょう。
まとめ:督促状が届いたら連絡する前に時効援用の可否を確認しよう
最後に、今回の記事の重要ポイントを振り返ります。
- 消滅時効は期間が過ぎただけでは成立しない:5年(一部10年)が経過していても、自動的に借金が消えるわけではなく、「時効の援用」という意思表示が必要であり、その内容と到達を証拠に残すため配達証明付き内容証明郵便で行うのが推奨される。
- 信用情報への影響は回復への第一歩:5年以上滞納していればすでに事故情報が載っていることが多く、時効援用を行うことで「延滞」状態を終わらせ、将来的に信用情報を回復させるスタートラインに立てる。
- 最大のデメリットは「確認不足による援用失敗」:期間計算ミスや確定判決の見落とし、不用意な電話連絡による「債務承認」で時効援用に失敗すると、現住所を知られて激しい督促や訴訟・差押えが再開してしまう。
- 連絡する前に4つの順序で確認を:督促状が届いたら、絶対に相手へ電話や入金をせず、①最後の返済日や返済期日、②裁判・判決等の有無、③債務承認の有無、④保証人の有無を冷静に確認する。
- 時効がダメでも解決策はある:万が一時効が成立しない場合でも、各手続きの要件や債権者との合意・裁判所の判断を踏まえ、任意整理・個人再生・自己破産といった別の債務整理方法を検討することで、生活再建を目指すことができる。
長年止まっていた借金の督促状が届くと、「早くなんとかしなければ」と焦って相手方に電話をかけたくなるお気持ちは痛いほど分かります。しかし、電話口で返済の約束や分割払いの申し出などをしてしまうと、債務承認に該当するとして時効の援用が制限されてしまうおそれがあります。
福岡フォワード法律事務所では、「ご依頼者様の利益になることを徹底して追求する」という理念のもと、時効援用の可否の迅速な調査から、内容証明郵便の送付、さらには万が一時効が難しかった場合の任意整理や自己破産への切り替えまで、あなたが一歩前に踏み出して生活を再建できるよう全力でサポートいたします。
督促状が届いてどう対応すべきか迷われている方は、債権者へ連絡してしまう前に、どうぞお気軽に当事務所までご相談ください。
福岡フォワード法律事務所へのお問い合わせ・ご相談予約はこちら

福岡県小郡市出身、秀﨑康男弁護士。北九州市立大学・西南学院大学院を経て、都内の大手法律事務所で支店長を務めた後、福岡で独立。一般民事や刑事など5000件以上の案件を扱い、ご相談者の気持ちに寄り添うスタイルが好評です。趣味はサッカーやスノーボードなど多彩。福岡県で「話しやすい弁護士」として、地域の皆さまに寄り添い、安心して相談できる窓口を目指しています。